猜你想问
本周黑色金属市场主要表现是什么?
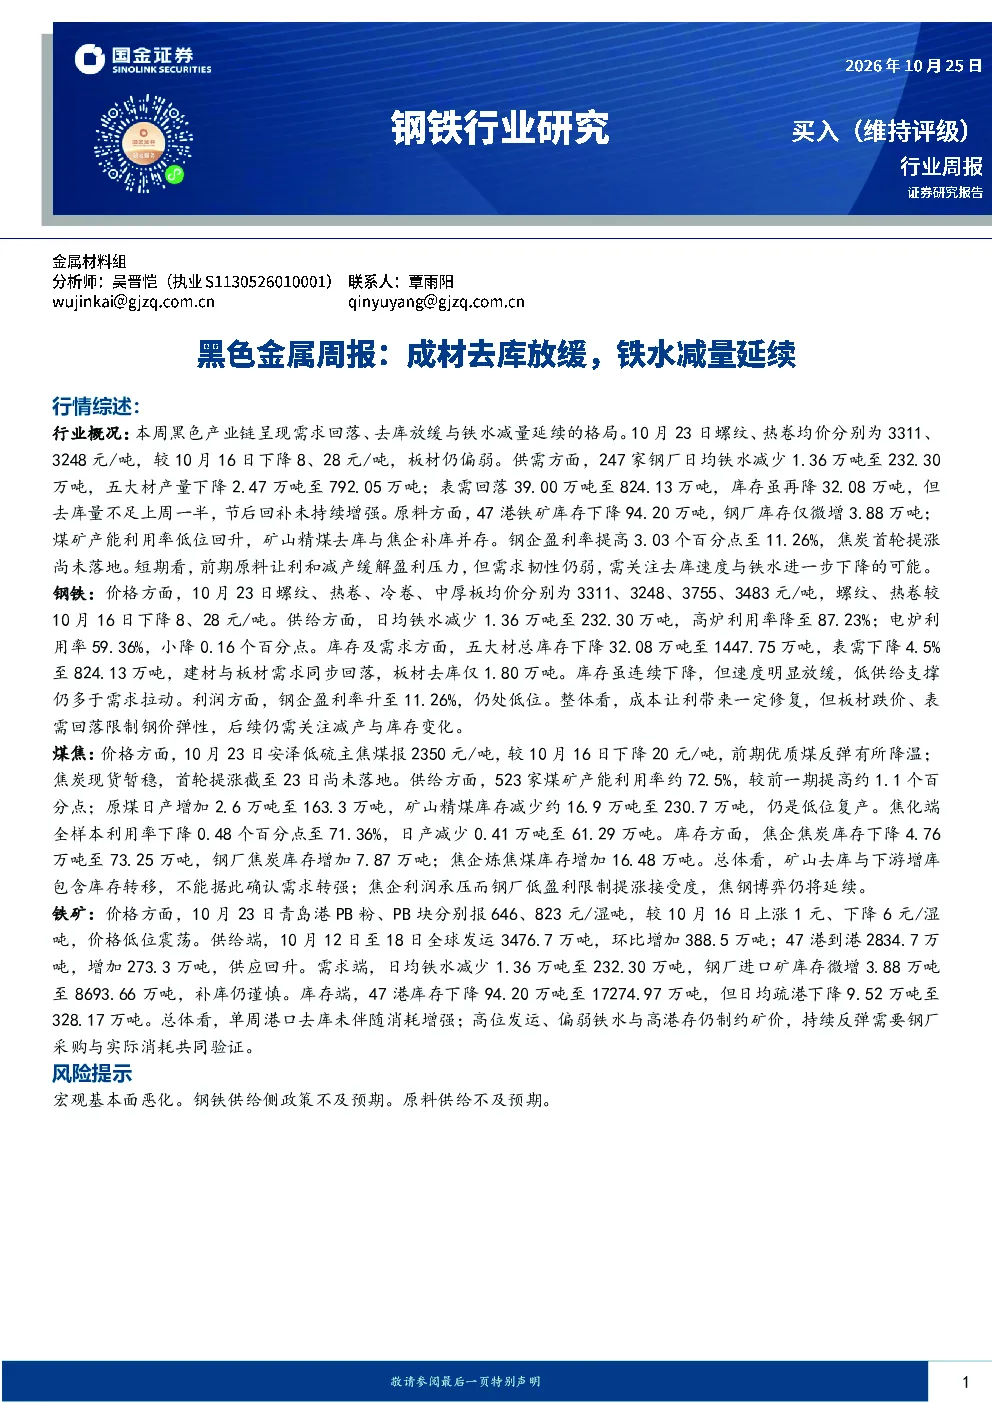
本周黑色产业链呈现需求回落、去库放缓与铁水减量延续的格局。螺纹、热卷价格分别下降8元/吨和28元/吨,板材需求同步回落。钢厂日均铁水减少1.36万吨至232.30万吨,五大材产量下降2.47万吨至792.05万吨。表需回落39.00万吨至824.13万吨,库存虽下降但去库量不足上周一半。原料方面,47港铁矿库存下降94.20万吨,钢厂库存微增3.88万吨。钢企盈利率提高3.03个百分点至11.26%,焦炭首轮提涨尚未落地。短期看,前期原料让利和减产缓解盈利压力,但需求韧性仍弱,需关注去库速度与铁水进一步下降的可能。
黑色金属行业未来发展趋势如何?
黑色金属行业未来发展趋势需关注供需关系变化。供给端,铁水减量延续可能支撑价格,但需警惕供给侧政策调整。需求端,需关注宏观基本面变化和下游行业开工情况。原料端,铁矿石价格受供需双重影响,钢厂补库谨慎将制约矿价反弹。焦煤焦炭方面,焦钢博弈仍将延续,焦企利润承压可能影响提涨接受度。总体看,行业短期承压,长期发展需结合经济复苏情况和产业升级方向。
本报告重点分析了哪些方面?
本报告重点分析了黑色金属产业链的供需平衡、价格走势和库存变化。钢铁板块方面,重点关注螺纹、热卷等成材价格表现,以及铁水减量对供给的影响。库存方面,分析五大材库存去库放缓的原因,以及原料库存的变动情况。利润方面,评估钢企盈利率变化对行业情绪的影响。此外,还分析了煤焦板块的价格、供给、库存和供需博弈情况,以及铁矿石的供需和库存动态。
当前黑色金属市场现状如何判断?
当前黑色金属市场现状表现为供需两端均显疲软。供给端,铁水减量和钢厂产量下降支撑价格,但矿山和焦企库存变动显示供应调整尚未完全传导至下游。需求端,表需回落明显,建材和板材需求同步减弱,库存去库放缓说明下游补库意愿不强。价格方面,成材价格下降,原料价格低位震荡,整体市场情绪偏弱。钢企盈利有所修复,但仍在低位,焦炭提涨受阻显示成本端传导不畅。市场短期承压,需关注后续供需变化和政策影响。
本报告提示哪些风险?
本报告提示的主要风险包括:宏观基本面恶化可能拖累下游需求;钢铁供给侧政策不及预期可能影响供给端平衡;原料供给不及预期可能导致成本端压力加大。此外,还需关注国内外经济形势变化对大宗商品价格的冲击,以及产业政策调整可能带来的不确定性。这些风险因素可能影响黑色金属行业的供需关系和价格走势,需持续跟踪监测。