猜你想问
这份研报的核心内容是什么?
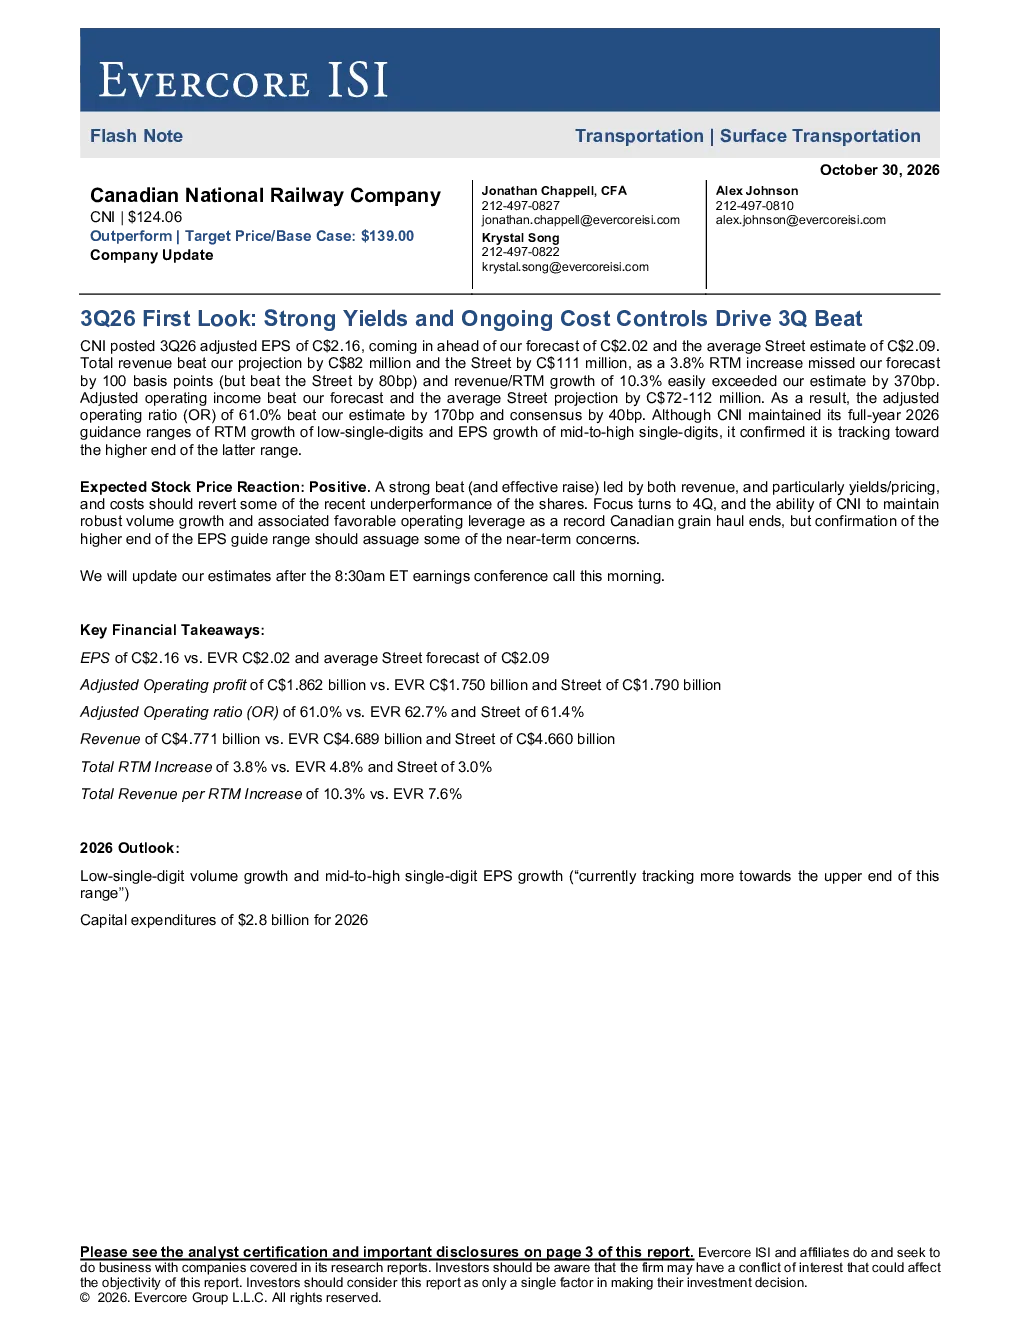
这份研报分析了加拿大国家铁路公司(CNI)2026年第三季度的业绩表现。报告显示,CNI调整后每股收益为2.16加元,超出公司预期2.02加元及市场平均预期2.09加元。总收入也超出预期,调整后营业利润超出预期及市场平均预期7200万至1.12亿加元,调整后营业比率(OR)达到61.0%超出预期。这些数据表明CNI在成本控制和营收增长方面表现强劲。
铁路行业的发展趋势如何?
铁路行业作为重要的物流运输方式,在全球范围内持续受益于电子商务的蓬勃发展和对可持续运输的需求增长。特别是在北美地区,铁路货运量持续上升,推动行业整体保持增长态势。加拿大国家铁路公司作为北美主要的铁路运营商之一,其业绩表现对行业趋势有重要参考价值。未来,行业可能继续受益于基础设施投资和技术升级。
研报重点分析了哪些方向?
研报重点分析了加拿大国家铁路公司(CNI)的业绩超预期情况,包括其调整后每股收益、总收入、营收周转率(RTM)增长、调整后营业利润及比率等关键财务数据。此外,报告还探讨了CNI对2026年全年的业绩指引,即营收增长低个位数、每股收益增长中高个位数,并确认正朝着每股收益增长范围的高端发展。同时,报告也关注了CNI能否维持销量增长和相关有利的经营杠杆。
当前市场对铁路行业的现状如何判断?
当前市场对铁路行业的判断主要基于其作为关键基础设施和物流动脉的重要性。随着全球经济复苏和供应链稳定性的提升,铁路货运需求持续增长,为行业带来发展机遇。加拿大国家铁路公司等主要运营商的业绩表现受到市场高度关注,其成本控制和效率提升能力是市场评估的重要指标。同时,行业也面临劳动力成本上升、基础设施维护等挑战。
研报提到了哪些风险提示?
研报提示,尽管加拿大国家铁路公司(CNI)在2026年第三季度表现强劲,但仍需关注潜在风险。持续的销量疲软可能阻碍利润率扩张和每股收益增长达到预期。此外,市场竞争加剧、原材料成本波动以及政策变化等因素也可能对铁路行业的盈利能力产生影响。投资者需密切关注这些风险因素,以全面评估行业和公司的未来发展前景。