猜你想问
公募FOF基金2026年3季报主要数据有哪些?
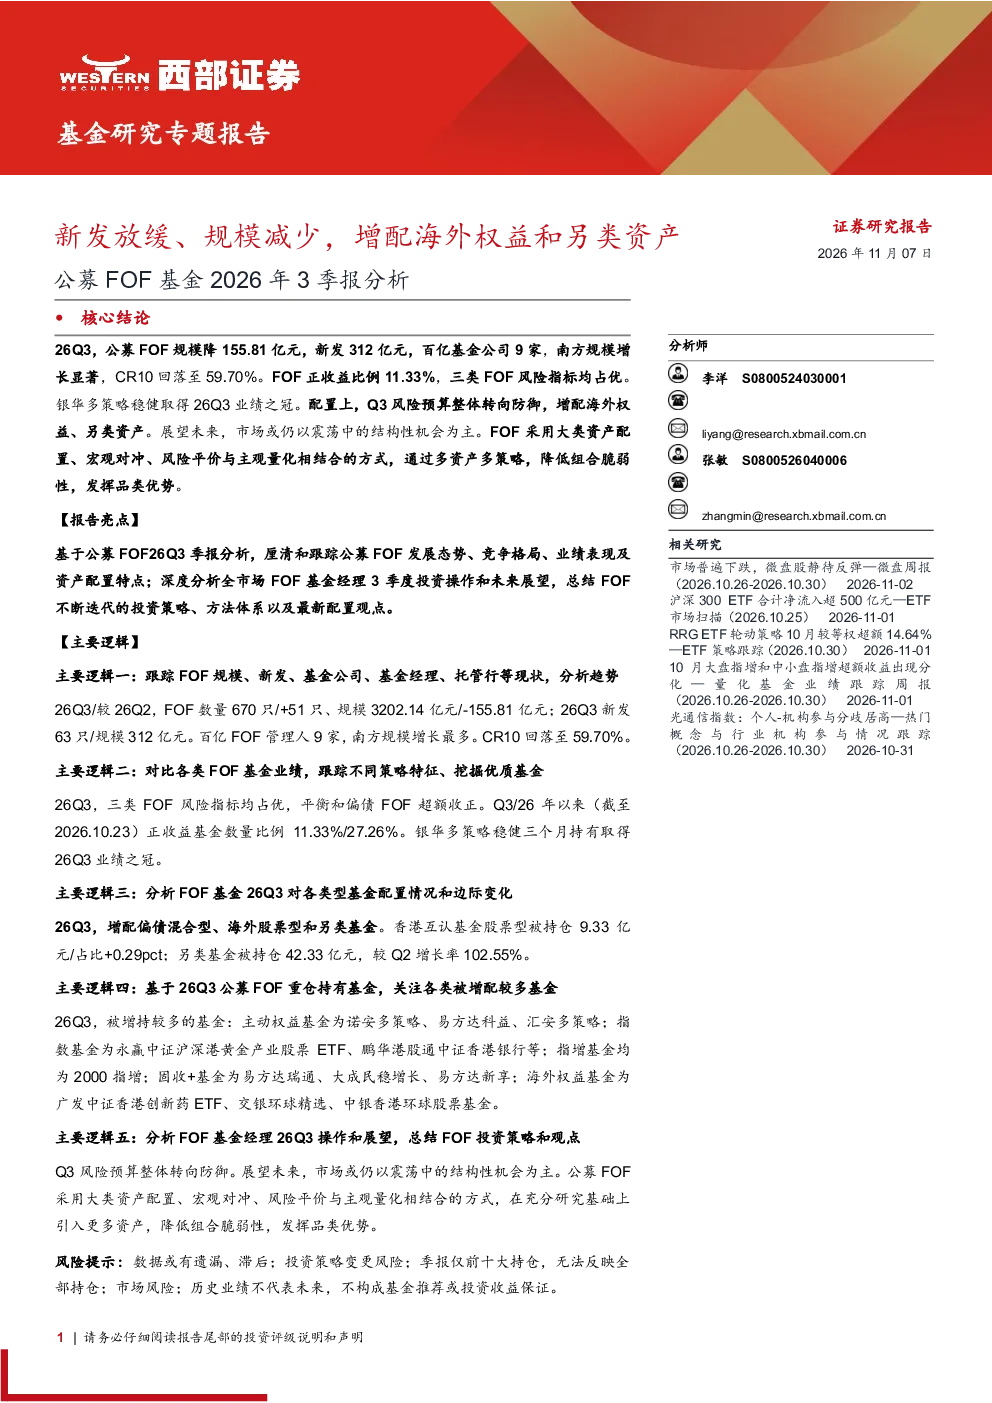
2026年3季度公募FOF规模下降155.81亿元至3202.14亿元,新发63只规模312亿元。百亿FOF管理人9家,南方规模增长显著,CR10占比降至59.70%。FOF正收益比例为11.33%,三类FOF风险指标均表现优异。银华多策略取得季度业绩冠军。配置方面,风险预算整体转向防御,增配海外权益和另类资产。香港互认基金股票型持仓9.33亿元,另类基金持仓42.33亿元,环比增长102.55%。诺安多策略、易方达科益等基金被增持较多。公募FOF通过大类资产配置、宏观对冲、风险平价和主观量化结合,引入更多资产以降低组合脆弱性。
公募FOF行业未来发展趋势如何?
公募FOF行业未来可能仍以震荡中的结构性机会为主。FOF管理人通过大类资产配置、宏观对冲、风险平价与主观量化相结合的方式,在充分研究基础上引入更多资产,降低组合脆弱性,发挥品类优势。行业将继续向多元化资产配置方向发展,海外权益和另类资产配置比例可能进一步提升。同时,FOF管理人需加强风险管理,优化资产配置策略以应对市场波动。
本季度公募FOF报告重点分析了哪些方向?
本季度报告重点分析了公募FOF规模变化、业绩表现、配置策略及风险指标。报告显示规模下降但正收益比例提升,风险指标占优。配置策略上,整体转向防御,增配海外权益和另类资产。香港互认基金股票型和另类基金持仓增长显著。报告还分析了各类型FOF的表现,如银华多策略取得业绩冠军。此外,报告探讨了FOF管理人如何通过多元化配置降低组合脆弱性。
当前市场状况对公募FOF有何影响?
当前市场以震荡中的结构性机会为主,这对公募FOF提出更高要求。FOF管理人需灵活调整配置策略,把握结构性机会。报告显示Q3风险预算整体转向防御,中性均衡、结构切换、谨慎防御等策略均有体现。市场波动下,FOF通过大类资产配置、宏观对冲等方式分散风险,增配海外权益和另类资产以应对不确定性。这种多元化配置有助于降低组合脆弱性,提升穿越周期的能力。
公募FOF投资需注意哪些风险?
公募FOF投资需关注市场波动风险和资产配置风险。报告显示Q3风险预算整体转向防御,但市场仍存在不确定性。FOF管理人需加强风险管理,优化资产配置策略。投资者需了解FOF的底层资产配置情况,特别是海外权益和另类资产的风险收益特征。此外,FOF管理人需在充分研究基础上引入更多资产,降低组合脆弱性,以应对市场变化。投资者应结合自身风险承受能力选择合适的FOF产品。