猜你想问
AMD本周报告有哪些亮眼数据?
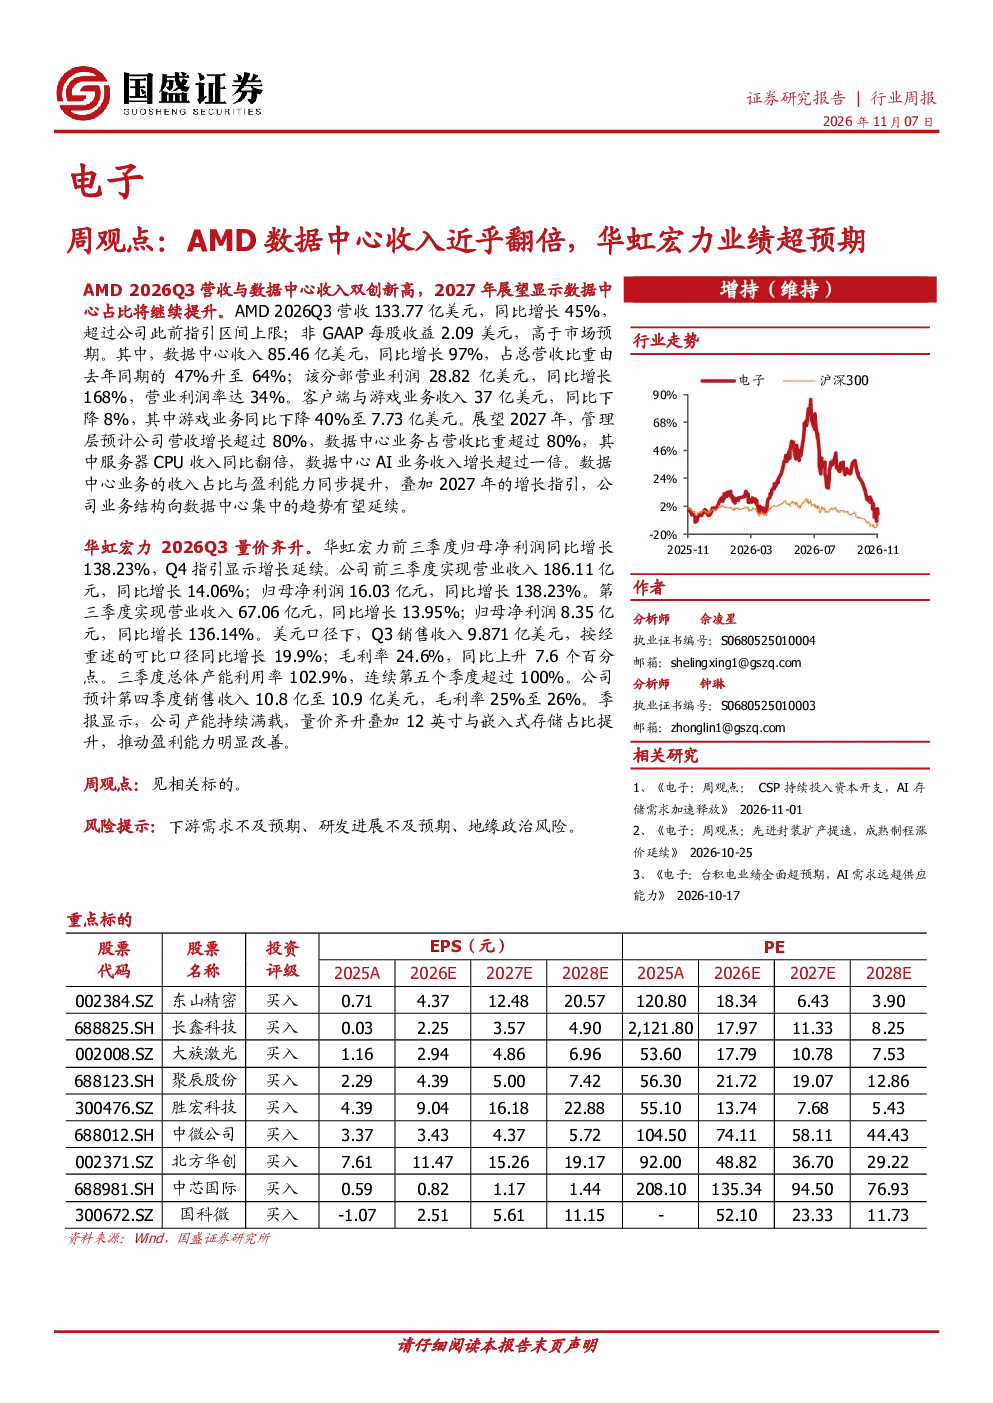
AMD在2026年Q3报告显示,营收同比增长45%至133.77亿美元,数据中心收入达85.46亿美元,同比增长97%,占总营收比重升至64%,营业利润同比增长168%。客户端与游戏业务收入同比下降8%,其中游戏业务同比下降40%。展望2027年,管理层预计营收增长超过80%,数据中心业务占营收比重将突破80%,服务器CPU收入同比翻倍,数据中心AI业务收入增长超过一倍。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势显示,数据中心业务成为主要增长动力,业务结构向数据中心集中的趋势有望延续。随着AI算力需求的提升,数据中心相关芯片和设备需求将持续增长,推动行业整体向高附加值方向发展。同时,技术创新和产能扩张是行业竞争的关键,领先企业通过技术迭代和产能提升将获得更大市场份额。
本报告重点分析了哪些方向?
本报告重点分析了AMD和华虹宏力的业绩表现及行业发展趋势。AMD方面,报告聚焦其数据中心业务的强劲增长和未来营收预期,特别是AI相关业务的拓展。华虹宏力方面,报告关注其产能利用率持续超满产和量价齐升的业绩表现,以及12英寸与嵌入式存储占比提升对盈利能力的推动作用。通过对比两家企业,揭示电子设备行业不同业务模式的增长路径。
当前电子设备市场状况如何判断?
当前电子设备市场状况显示,行业整体呈现结构性分化,数据中心和AI相关业务增长显著,成为行业主要驱动力。部分传统业务如客户端设备面临增长压力,但头部企业通过业务转型和技术创新仍能保持竞争优势。市场整体产能扩张与需求增长并存,但产能利用率差异较大,反映企业间竞争格局的分化。未来市场将更加注重技术创新和效率提升。
本报告有哪些风险提示需要注意?
本报告提示,电子设备行业受技术迭代快、市场竞争激烈等因素影响,企业需关注技术路线选择和产能扩张风险。数据中心和AI业务的快速发展带来机遇的同时,也面临市场需求波动和技术更新换代的挑战。此外,供应链安全和成本控制也是企业需要持续关注的问题,这些因素可能影响企业业绩的稳定性。