猜你想问
近期转债走强主要原因是什么?
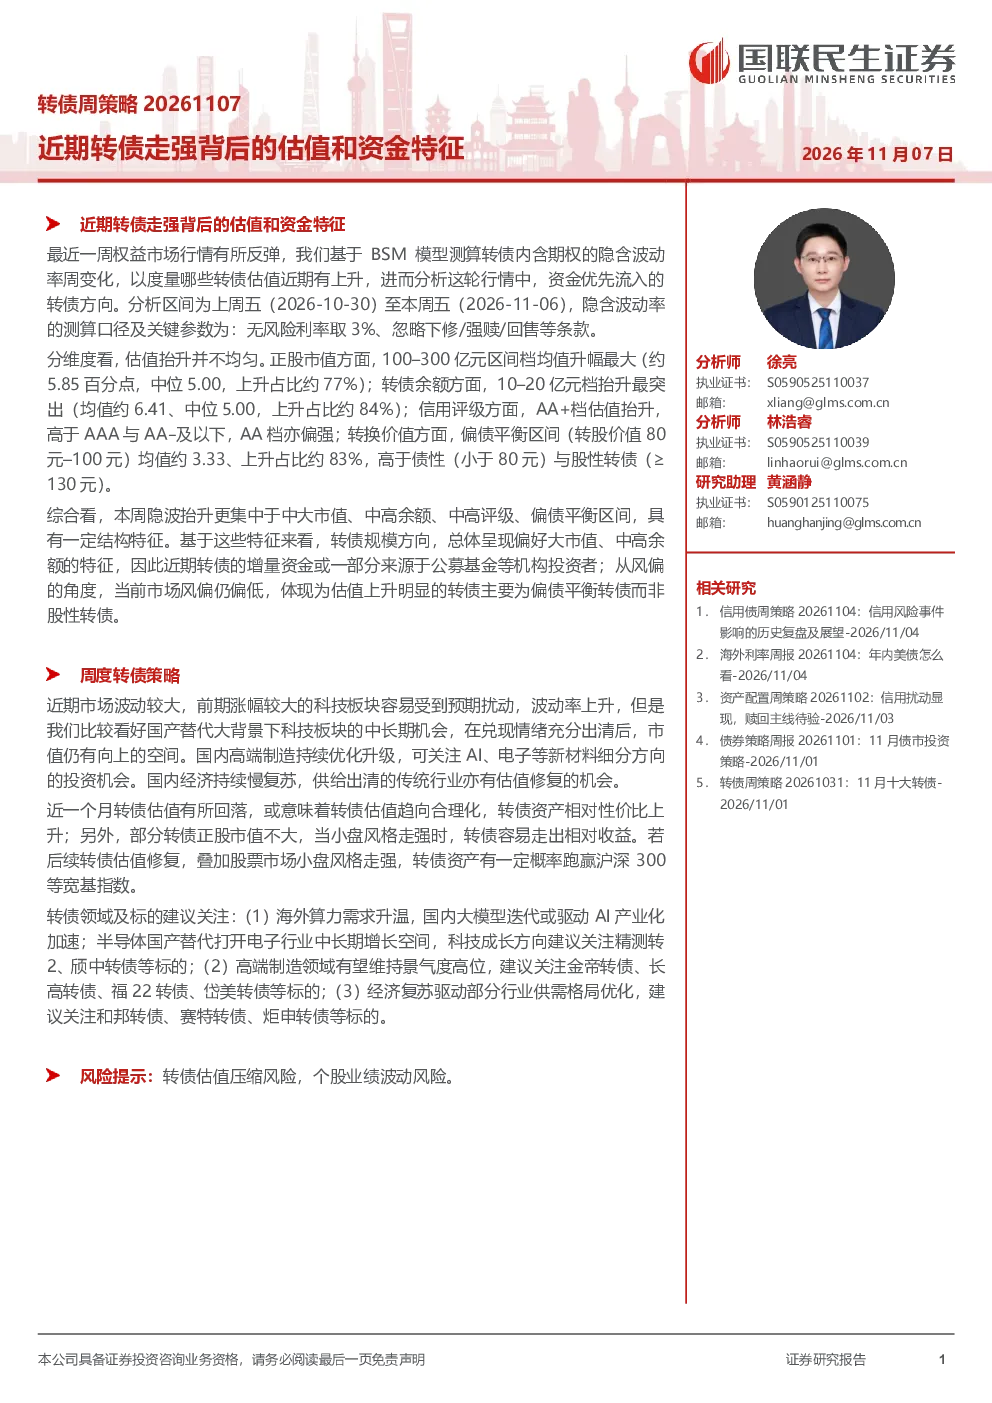
近期权益市场反弹带动转债估值提升。通过BSM模型测算发现,估值抬升呈现结构性特征:正股市值100–300亿元区间升幅最大,转债余额10–20亿元档抬升最突出。AA+档估值高于AAA与AA−及以下,AA档亦偏强。转换价值方面,偏债平衡区间(80–100元)均值上升占比最高,高于债性(<80元)与股性转债(≥130元)。资金流向显示,偏好大市值、中高余额转债,增量资金或部分来源于公募基金等机构投资者。市场风向偏向低估值,估值上升明显的主要为偏债平衡转债而非股性转债。
报告对科技板块怎么看?
报告认为科技板块中长期机会看好,但近期易受预期扰动,需关注兑现情绪出清后的机会。科技板块估值波动较大,近期表现受市场情绪影响明显。报告建议关注兑现情绪出清后的机会,但未对具体投资时机或涨跌做出判断。
哪些行业或方向值得关注?
报告建议关注高端制造领域(AI、电子等新材料)及经济复苏驱动行业。高端制造领域具有估值修复机会,经济复苏驱动行业有望受益于宏观环境改善。报告同时指出,近期转债估值回落,相对性价比上升;小盘风格走强时,转债易走出相对收益。建议关注科技成长、高端制造、经济复苏驱动等方向,但未对具体个股给出明确推荐。
当前市场对转债的看法如何?
当前市场对转债的看法呈现结构性分化。资金流向显示偏好大市值、中高余额转债,增量资金或部分来源于公募基金等机构投资者。市场风向偏向低估值,估值上升明显的主要为偏债平衡转债而非股性转债。报告分析认为,转债市场整体估值有所提升,但不同类型转债表现差异明显,需结合具体特征进行判断。
投资转债有哪些风险需要注意?
投资转债需注意估值压缩风险和个股业绩波动风险。报告指出,转债估值存在压缩风险,需关注市场情绪变化对估值的影响。同时,个股业绩波动可能导致转债价格下跌,需关注公司基本面变化。建议投资者结合自身风险承受能力进行配置,但未对具体风险规避措施给出明确建议。
你可能感兴趣
转债周策略 20261010:近期可转债的交易特征和投资者结构有哪些变化
金融国联民生证券2026-10-10
可转债周策略:近期转债估值调整的微观细节
德邦证券2023-08-28
转债周策略 20260308:如何理解近期股性转债估值波动后的机会
国联民生证券2026-03-08
2月第1周全球外资周观察:近期恒科走弱背后的资金扰动
金融国信证券2026-02-06
转债周策略 20260125:近期转债资金重点布局方向有哪些
国联民生证券2026-01-24
转债策略周报:转债波动背后的原因和机会
国泰君安证券2024-06-11
固定收益点评:近期转债估值压缩行情的解析及应对策略
德邦证券2023-02-19
海外宏观月报:近期美元走强背后的原因
弘业期货2016-10-31
【风口研报·公司】精准对接AI液冷与机器人增量需求,这家公司定制化机床产品矩阵加速落地,自研核心部件已进入量产阶段强化竞争壁垒;周策略:市场风险偏好或仍存在进一步冲高空间,存量资金的高切低特征明显-20260511
未知机构2026-05-11
转债周策略20260607 6月预判转债走强的逻辑
金融国联民生证券2026-06-07