猜你想问
广信科技2026年Q1-3业绩表现如何?
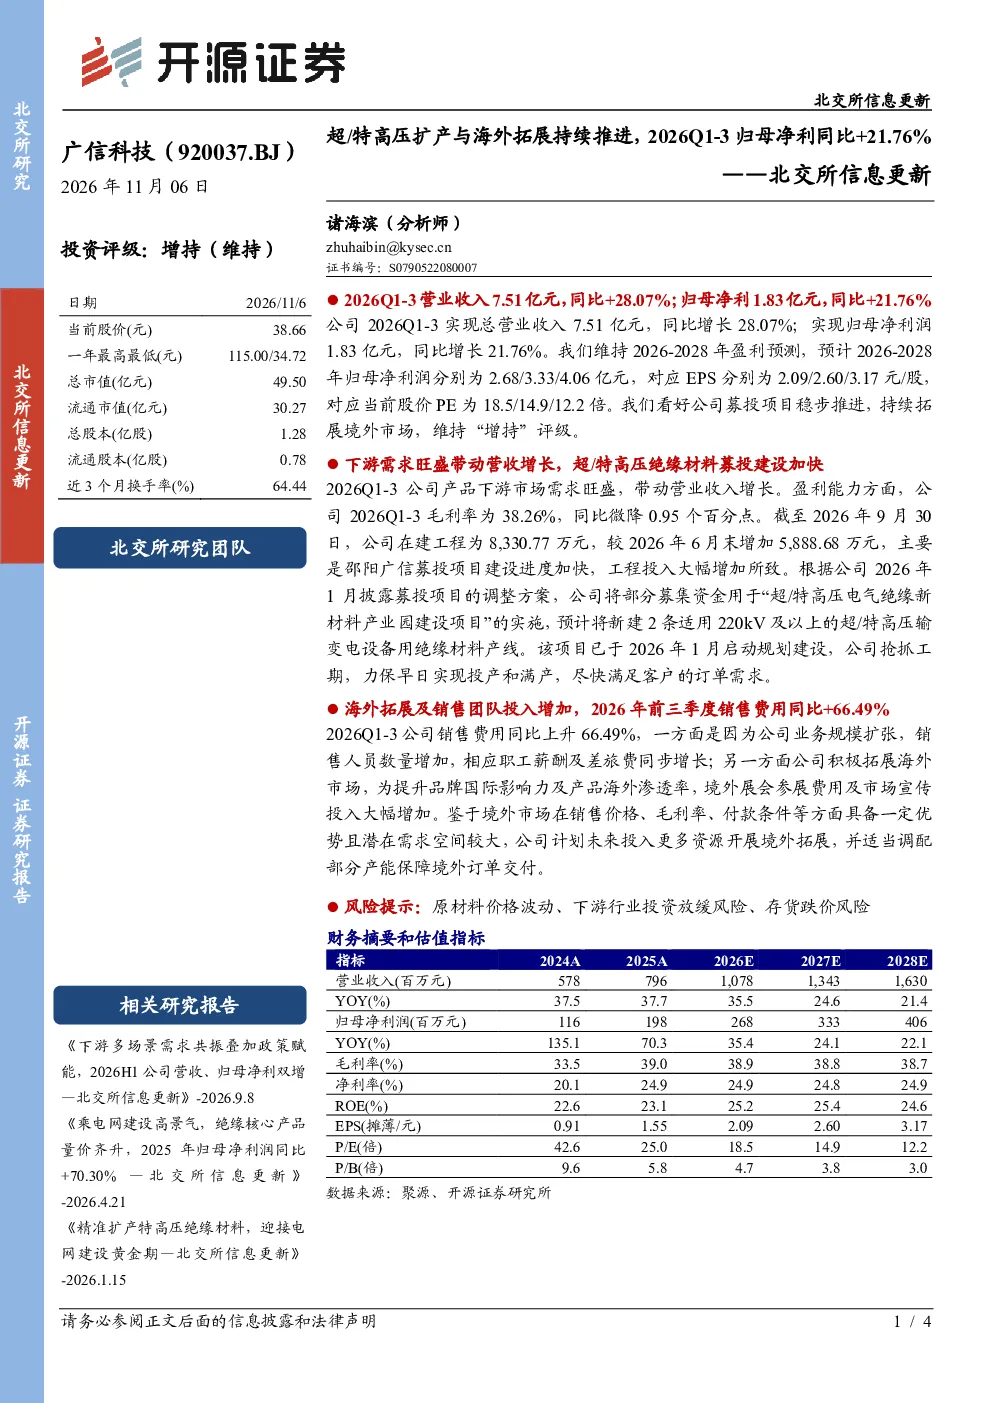
广信科技2026年Q1-3业绩表现强劲,营业收入达到7.51亿元,同比增长28.07%;归母净利润为1.83亿元,同比增长21.76%。主要得益于下游市场需求旺盛,公司募投项目稳步推进,加速超/特高压绝缘材料产能建设,同时积极拓展海外市场,提升国际竞争力。毛利率为38.26%,同比微降0.95个百分点。在建工程8,330.77万元,较6月末增加5,888.68万元,主要为邵阳广信募投项目建设进度加快。销售费用同比上升66.49%,主要因业务扩张和海外市场拓展投入增加。
超特高压行业发展趋势如何?
超特高压行业发展趋势向好,随着能源需求的持续增长和电网建设的不断推进,超特高压输电技术成为保障能源安全的重要手段。下游市场需求旺盛,为超特高压绝缘材料行业提供了广阔的发展空间。同时,行业竞争加剧,企业需要通过技术创新和产能扩张来提升竞争力。积极拓展海外市场,参与国际竞争,也是行业发展的一个重要方向。
报告重点分析了广信科技的哪些方面?
报告重点分析了广信科技的业绩表现、募投项目进展以及海外市场拓展情况。业绩方面,报告指出公司2026年Q1-3业绩表现强劲,营收和净利润均实现双增长。募投项目方面,邵阳广信募投项目建设进度加快,加速了超/特高压绝缘材料产能建设。海外市场拓展方面,公司积极拓展海外市场,提升国际竞争力。
当前超特高压行业市场现状如何?
当前超特高压行业市场现状是需求旺盛,市场竞争激烈。随着能源需求的持续增长和电网建设的不断推进,超特高压输电技术得到广泛应用,为超特高压绝缘材料行业提供了广阔的市场空间。同时,行业竞争加剧,企业需要通过技术创新和产能扩张来提升竞争力。此外,行业内的企业也在积极拓展海外市场,参与国际竞争。
研报提示了哪些风险?
研报提示了原材料价格波动、下游行业投资放缓以及存货跌价风险。原材料价格波动可能影响公司的生产成本和盈利能力。下游行业投资放缓可能导致市场需求下降,影响公司的业绩增长。存货跌价风险也可能对公司造成损失。公司需要密切关注市场变化,采取有效措施来应对这些风险。