猜你想问
这份研报的核心内容是什么?
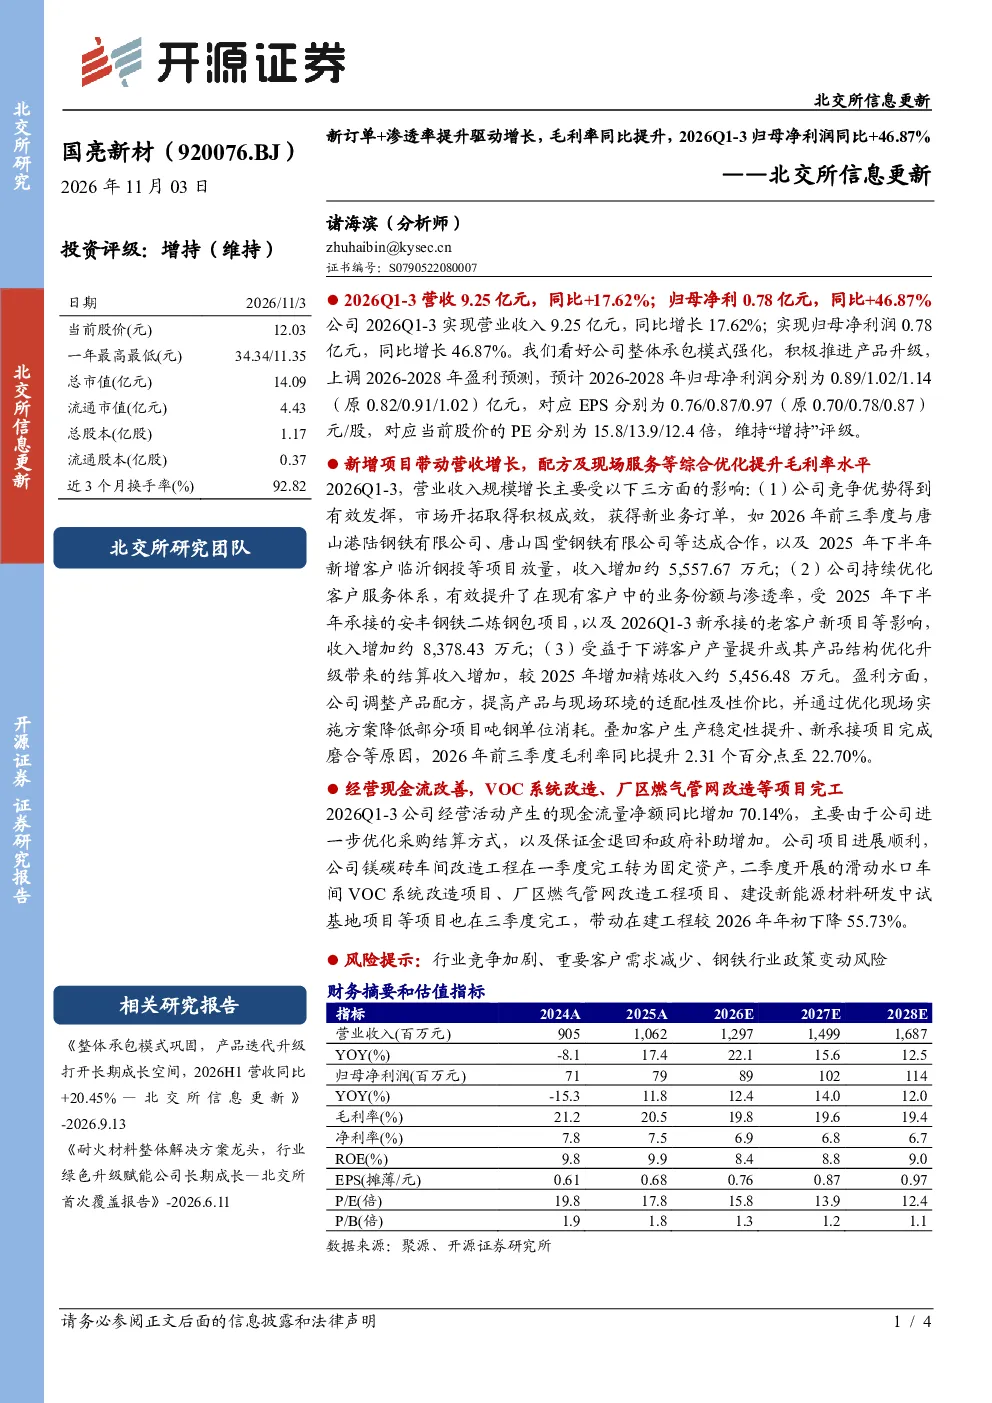
这份研报显示国亮新材2026年Q1-3业绩强劲,营收和净利润分别同比增长17.62%和46.87%。主要增长动力来自新业务订单增加、现有客户业务份额提升及下游客户产量提升,毛利率同比提升2.31个百分点至22.70%。公司通过调整产品配方、优化现场实施方案等措施提升盈利能力,经营现金流改善,在建工程较年初下降55.73%。研究团队看好公司整体承包模式强化和产品升级,上调2026-2028年盈利预测,预计归母净利润分别为0.89/1.02/1.14亿元,对应EPS分别为0.76/0.87/0.97元/股,维持“增持”评级。
该行业的发展趋势如何?
研报未明确指出具体行业,但分析中提到公司营收增长得益于下游客户产量提升,暗示行业景气度较高。公司通过整体承包模式强化和产品升级提升竞争力,显示行业技术升级和模式创新是重要趋势。经营现金流改善和项目进展顺利也表明行业具备较好的发展基础。不过,风险提示中提到行业竞争加剧,需关注行业集中度变化和新技术冲击。
研报重点分析了哪些方向?
研报重点分析了国亮新材的业绩增长驱动因素、盈利能力提升措施、现金流改善情况及未来项目进展。具体包括新业务订单增加、客户份额提升对营收的贡献,调整产品配方和优化实施方案对毛利率的提升作用,采购结算方式优化、保证金退回和政府补助对现金流改善的影响,以及改造项目完工和在建工程下降显示的项目进展顺利。此外,还分析了公司整体承包模式强化和产品升级对未来的积极影响。
当前市场对该公司或行业的现状如何判断?
从研报数据看,国亮新材市场表现良好,业绩增长强劲,盈利能力提升,现金流改善,项目进展顺利,显示公司在市场中具备较强竞争力。行业层面,虽然研报未提供具体行业信息,但公司受益于下游客户产量提升和自身经营优化,表明市场景气度较好。但需注意风险提示中行业竞争加剧、重要客户需求减少、钢铁行业政策变动等因素可能带来的不确定性。
研报提到了哪些风险提示?
研报提示的主要风险包括行业竞争加剧可能导致市场份额下降,重要客户需求减少可能影响订单量,以及钢铁行业政策变动可能影响公司经营环境。此外,虽然公司项目进展顺利,但行业竞争和客户需求变化仍需关注,可能影响公司未来业绩表现。这些风险因素需投资者在评估公司投资价值时予以考虑。