猜你想问
这份研报的核心内容是什么?
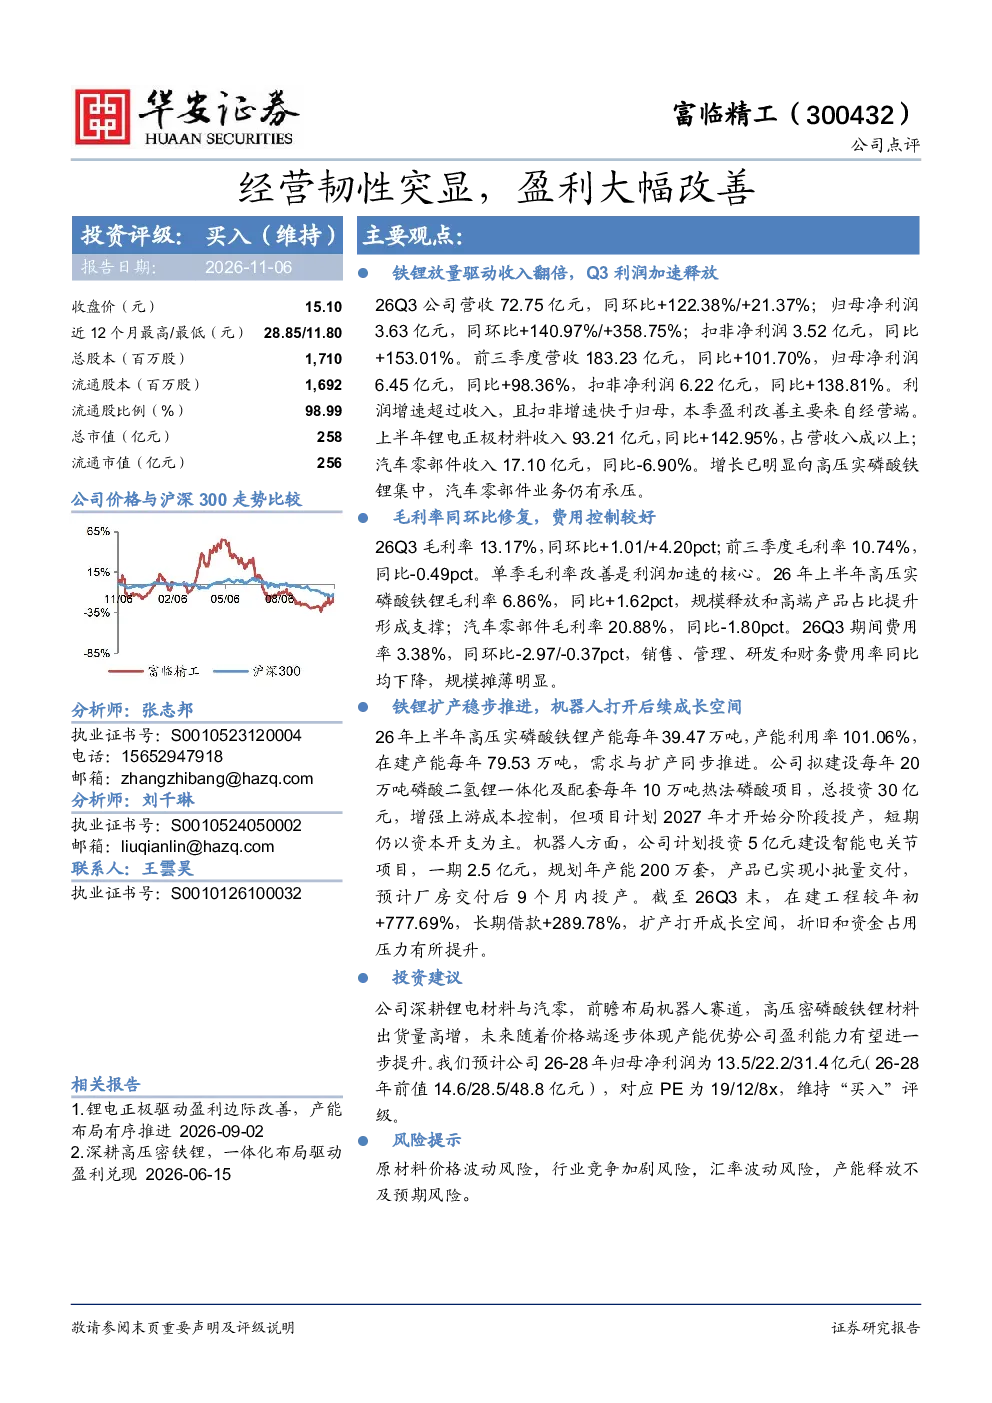
该研报显示,富临精工26Q3营收72.75亿元,同环比增长122.38%/21.37%,归母净利润3.63亿元,同环比增长140.97%/358.75%,扣非净利润3.52亿元,同比增长153.01%。利润增速超过收入,扣非增速快于归母,主要来自经营端改善。高压实磷酸铁锂放量驱动收入翻倍,占营收八成以上;汽车零部件业务承压,收入同比下降6.90%。毛利率同环比修复,26Q3毛利率13.17%,同环比提升1.01pct/4.20pct。期间费用率3.38%,同环比下降2.97pct/0.37pct,各项费用率均下降,规模摊薄明显。铁锂扩产稳步推进,在建工程较年初增长777.69%,长期借款增长289.78%。机器人业务计划投资5亿元建设智能电关节项目,一期2.5亿元,规划年产能200万套,已小批量交付。预计26-28年归母净利润为13.5/22.2/31.4亿元,对应PE为19/12/8x,维持“买入”评级。
磷酸铁锂赛道的发展趋势如何?
磷酸铁锂赛道呈现高增长态势,富临精工的高压实磷酸铁锂上半年收入93.21亿元,同比+142.95%,占营收八成以上。随着技术进步和产能扩张,高压实磷酸铁锂在成本控制和能量密度方面具有优势,未来市场份额有望进一步提升。行业竞争加剧,但头部企业通过技术壁垒和规模效应逐步体现产能优势,盈利能力有望随价格端改善而提升。不过,磷酸铁锂价格仍受上游原材料波动影响,企业需持续提升供应链管理能力。
研报主要分析了富临精工的哪些方面?
研报重点分析了富临精工的锂电材料与汽车零部件业务。锂电材料方面,高压实磷酸铁锂业务表现亮眼,成为主要收入和利润来源,毛利率同环比提升。汽车零部件业务面临一定压力,收入同比下降6.90%。同时,报告关注了公司扩产计划,铁锂扩产稳步推进,但折旧和资金占用压力有所提升。此外,公司前瞻布局机器人赛道,计划投资5亿元建设智能电关节项目,已小批量交付,未来有望成为新的增长点。
当前市场对富临精工的判断是什么?
市场对富临精工的判断显示,公司经营韧性突显,盈利大幅改善,尤其在锂电材料领域表现强劲。高压实磷酸铁锂放量驱动收入和利润高速增长,毛利率和费用率均呈现优化趋势。公司积极扩产以匹配市场需求,但需关注折旧和资金占用压力。长期来看,随着产能释放和成本控制能力提升,盈利能力有望进一步增强。公司在锂电材料和机器人赛道的布局较为均衡,短期成长性与长期发展潜力并存。
研报提示了哪些风险?
研报提示的风险主要集中在原材料价格波动和扩产带来的财务压力。磷酸铁锂等关键原材料价格波动可能影响公司盈利稳定性。同时,铁锂扩产和机器人项目投资较大,在建工程和长期借款显著增长,未来折旧摊销和利息支出可能增加,需关注财务风险。此外,汽车零部件业务面临市场竞争压力,收入同比下降,未来恢复情况存在不确定性。公司需平衡扩产与财务健康,确保可持续发展。