猜你想问
华虹宏力2026年第三季度业绩表现如何?
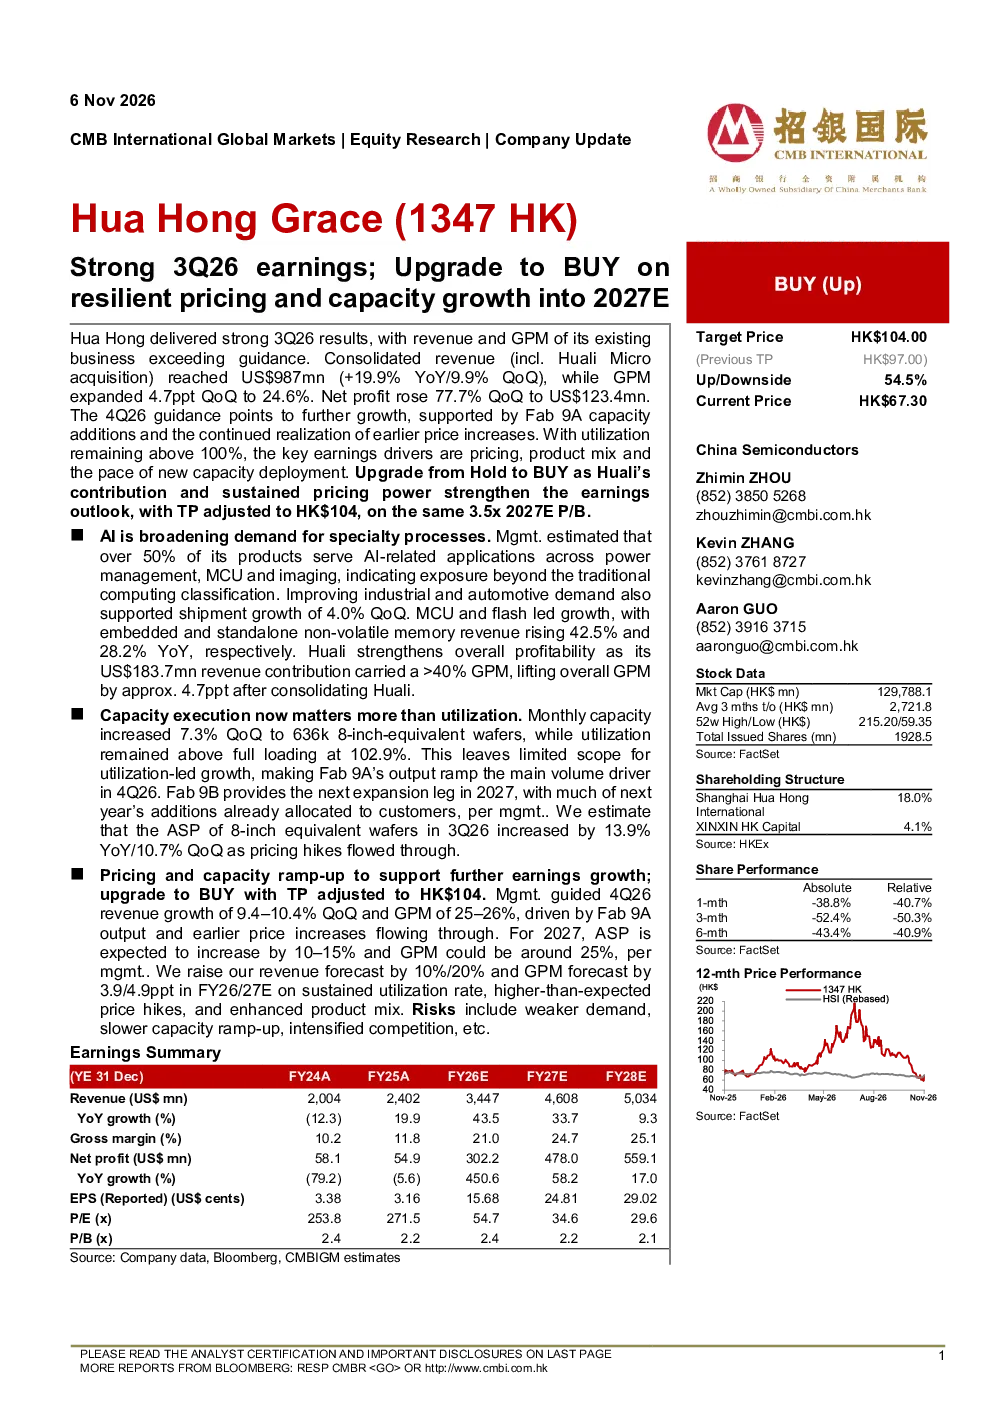
华虹宏力2026年第三季度业绩表现强劲,合并营收达9.87亿美元,同比增长19.9%,环比增长9.9%。GPM环比提升4.7个百分点至24.6%,净利润环比增长77.7%至1.234亿美元。第四季度增长将延续,得益于Fab 9A产能增加及前期提价,利用率保持在102.9%的满产水平以上。关键盈利驱动因素为定价、产品组合和新产能部署速度。
半导体行业发展趋势如何?
半导体行业发展趋势显示,人工智能正扩大对专业工艺的需求,超过50%的产品服务于与人工智能相关的应用,涵盖电源管理、MCU和成像领域。工业和汽车需求增长支撑环比4.0%的出货量增长。MCU和闪存LED增长,嵌入式和非独立式非易失性存储器收入分别同比增长42.5%和28.2%。产能执行比利用更为重要,月度产能环比增长7.3%,达到63.6万片8英寸等价晶圆,利用率仍保持在102.9%的满产水平以上。
研报重点分析了哪些方向?
研报重点分析了华虹宏力的业绩表现、产能增长及定价策略。现有业务营收和GPM超出指引,关键盈利驱动因素为定价、产品组合和新产能部署速度。Fab 9A产能增加及前期提价推动第四季度增长,9A厂产量爬坡成为2026年第四季度的主要量增驱动力。9B厂将在2027年提供下一阶段的扩张支撑,明年大部分新增产能已分配给客户。
当前市场现状如何判断?
当前市场现状显示,产能执行比利用更为重要,月度产能环比增长7.3%,达到63.6万片8英寸等价晶圆,利用率仍保持在102.9%的满产水平以上。这为利用率驱动的增长留下了有限空间,使得9A厂产量爬坡成为2026年第四季度的主要量增驱动力。8英寸等价晶圆的平均售价同比增长13.9%,环比增长10.7%,因价格上调已传导到位。
研报提示了哪些风险?
研报提示的风险包括需求疲软、产能提升放缓、竞争加剧等。管理层指引2026年第四季度营收环比增长9.4–10.4%,毛利率为25–26%,主要受Fab 9A产量及早期价格上调的推动。对于2027年,预计平均售价将提升10–15%,毛利率可能约为25%。基于持续的利用率、高于预期的价格上涨及产品组合的改善,将2026/2027财年营收预测上调10%/20%,毛利率预测上调3.9/4.9个百分点。