猜你想问
这份研报主要分析了横店东磁的哪些方面?
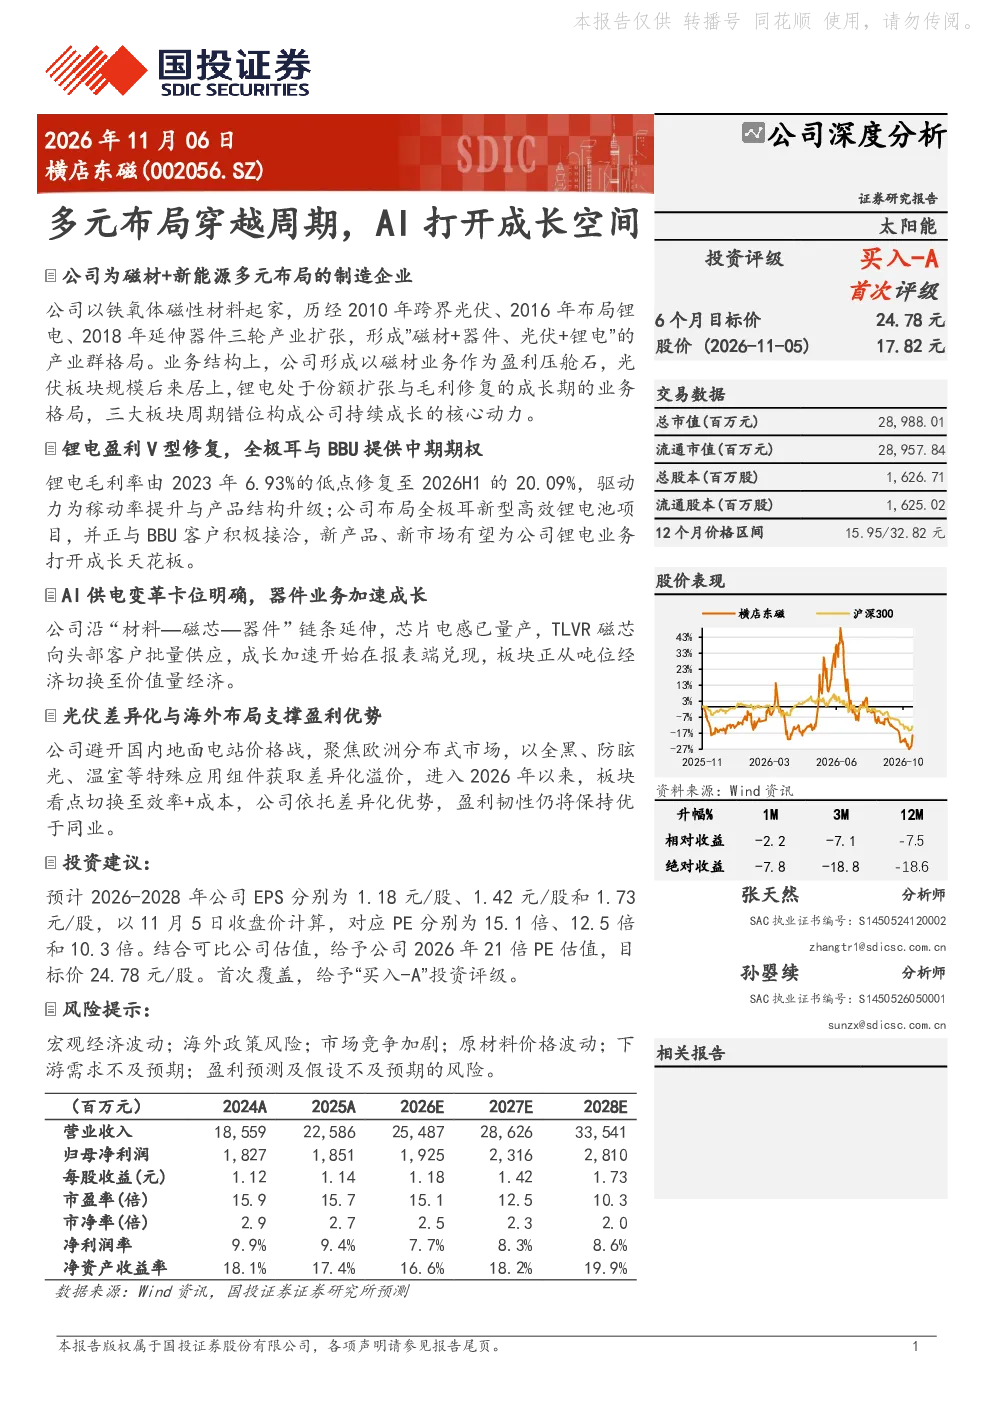
这份研报深度分析了横店东磁的业务布局和成长动力,涵盖了磁材、器件、光伏和锂电四大板块。报告指出,磁材业务作为盈利压舱石,光伏板块规模领先,锂电处于成长期,三者周期错位构成公司持续成长的核心动力。特别是在锂电业务方面,公司聚焦小动力赛道,产品矩阵覆盖能量型与功率型全系列,下游覆盖电动两轮车、电动工具等四大成熟场景。磁性材料业务是全球最大的铁氧体材料生产企业,器件业务自2025年起加速放量。光伏业务则聚焦欧洲分布式市场,以特殊应用组件获取差异化溢价。
报告对横店东磁所在的赛道或行业发展趋势有何看法?
报告认为,横店东磁所处的磁性材料及器件行业,在AI芯片功耗攀升推动下,供电进入千安级电流时代,公司围绕铜铁共烧电感与TLVR磁芯推进,在AI供电链条上实现“材料—磁芯—器件”全链条卡位,展现出良好的发展前景。同时,光伏行业进入“效率+成本”阶段,公司依托差异化优势,盈利韧性仍将保持优于同业。锂电业务方面,公司积极布局全极耳新型高效锂电池项目,有望打开成长天花板。
研报重点分析了横店东磁的哪些业务方向?
研报重点分析了横店东磁的四大业务板块:磁材业务作为盈利压舱石,拥有业内最全的磁性材料体系;器件业务自2025年起加速放量,2026年上半年收入同比增长86.50%;光伏业务为公司第一大收入来源,聚焦欧洲分布式市场获取差异化溢价;锂电业务聚焦小动力赛道,产品矩阵覆盖能量型与功率型全系列,毛利率经历行业底部后强劲修复,2026年上半年达到20.09%。报告强调三大板块周期错位构成公司持续成长的核心动力。
报告对横店东磁的市场现状有何判断?
报告指出,横店东磁已形成“磁材+器件、光伏+锂电”的产业群格局,磁材业务稳健,光伏板块规模领先,锂电处于成长期,展现出多元布局穿越周期的能力。在市场表现上,器件业务自2025年起加速放量,2026年上半年收入同比增长86.50%。光伏业务聚焦欧洲市场,以特殊应用组件获取差异化溢价。锂电业务毛利率强劲修复,2026年上半年达到20.09%。公司依托差异化优势,在多个赛道保持领先地位。
研报是否存在对横店东磁的风险提示?
报告在分析公司成长动力的同时,也提示了潜在风险。首先,锂电和光伏行业均存在周期性波动风险,公司业务虽多元但部分板块仍受行业周期影响。其次,公司在多个领域进行布局,可能面临资源分散和竞争加剧的风险。此外,新产品的市场推广和客户拓展也存在不确定性。AI和新能源技术的快速迭代可能对公司现有技术和产品带来挑战,需要持续的研发投入以保持竞争优势。这些因素可能影响公司的长期业绩表现。