猜你想问
邮储银行前三季度业绩表现如何?
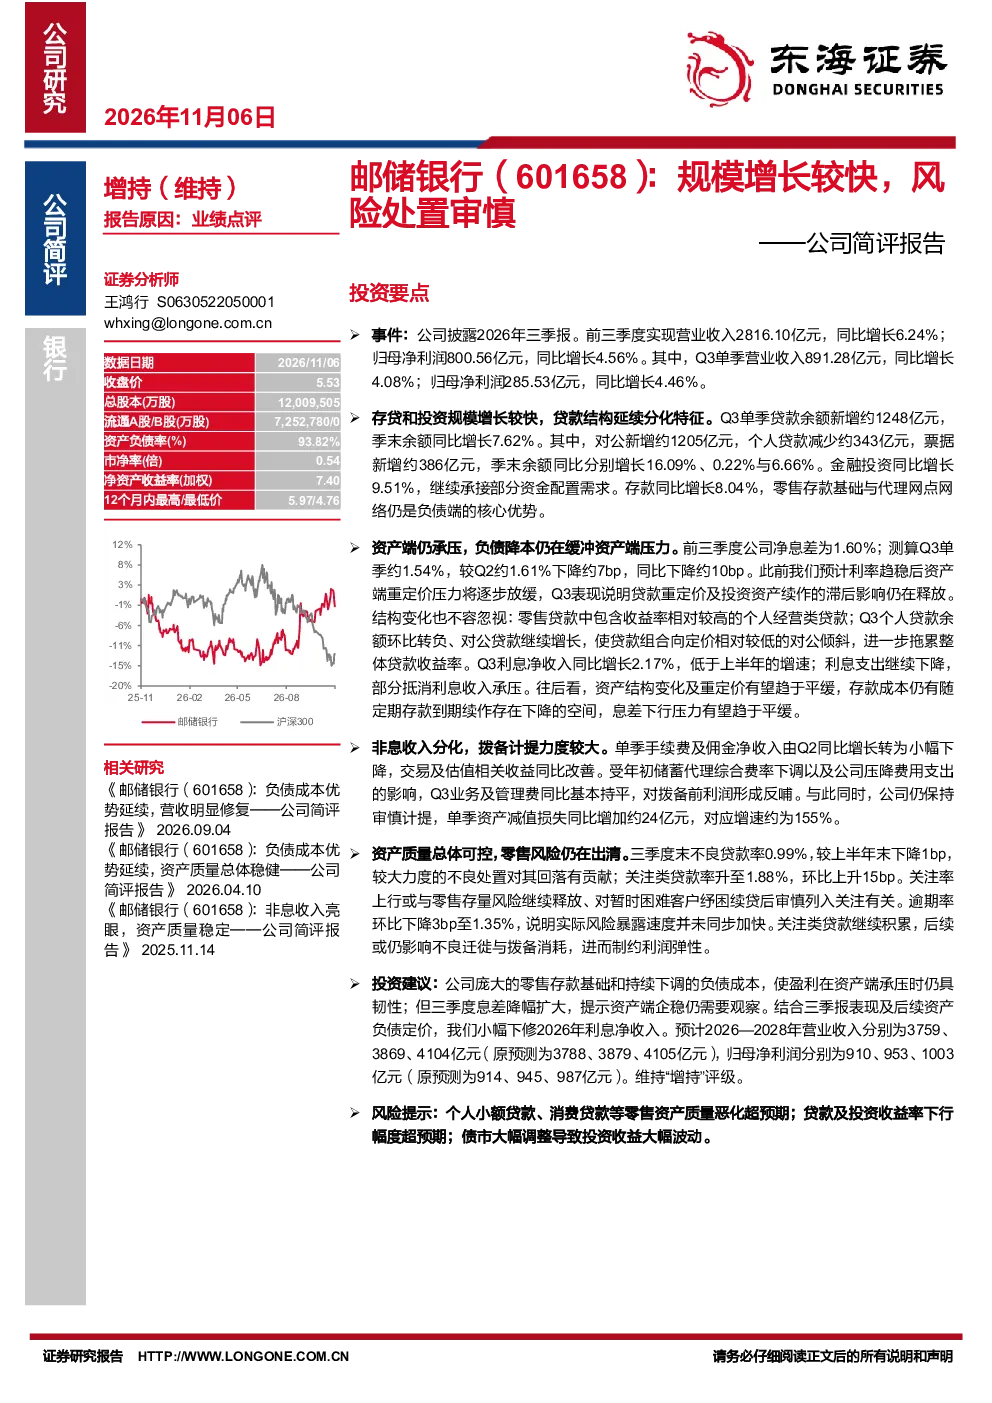
邮储银行前三季度营业收入2816.10亿元,同比增长6.24%;归母净利润800.56亿元,同比增长4.56%。Q3单季营收891.28亿元,同比增长4.08%;归母净利润285.53亿元,同比增长4.46%。但资产端承压导致净息差下降,前三季度净息差为1.60%,Q3单季降至约1.54%。
邮储银行资产质量情况怎样?
三季度末不良贷款率为0.99%,较上半年末下降1bp,但关注类贷款率升至1.88%,环比上升15bp。逾期率环比下降3bp至1.35%。零售风险仍在释放,需关注类贷款率上升问题。
邮储银行负债端有何优势?
邮储银行拥有零售存款基础,且负债成本持续下调,这使其在资产端承压时仍具盈利韧性。Q3单季存款同比增长8.04%,成本优势延续缓解了部分压力。
邮储银行未来发展趋势如何?
资产结构变化及重定价影响趋于平缓,存款成本仍有下降空间,预计息差下行压力有望缓解。但需关注个人小额贷款、消费贷款等零售资产质量恶化超预期的风险。
邮储银行面临哪些主要风险?
主要风险包括:个人小额贷款、消费贷款等零售资产质量恶化超预期;贷款及投资收益率下行幅度超预期;债市大幅调整导致投资收益大幅波动。需警惕这些因素对银行盈利能力的影响。
你可能感兴趣
公司简评报告:规模增长强劲,减值计提与不良处置保持审慎
金融东海证券2024-09-01
邮储银行(601658):负债成本优势延续,资产质量总体稳健——公司简评报告
东海证券2026-04-10
邮储银行(601658):负债成本优势延续,营收明显修复——公司简评报告
金融东海证券2026-09-04
公司简评报告:营收实现较快增长,拨备计提保持审慎
金融东海证券2024-08-22
公司简评报告:营收与信用成本展现弹性,不良处置保持审慎
东海证券2024-04-17
公司简评报告:对公信贷明显发力,不良确认与处置保持审慎
金融东海证券2025-05-22
邮储银行(601658)2026年三季报点评:营收利润稳健增长,资产质量总体稳定
华创证券2026-11-01
公司简评报告:业绩增长较快,资产质量夯实
东海证券2023-08-25
公司简评报告:存款增长较快,关注储蓄代理方案优化
金融东海证券2024-09-11
公司简评报告:业绩保持较快增长,资产质量保持优异
东海证券2023-08-14