猜你想问
邮储银行2026年半年度报告核心内容有哪些?
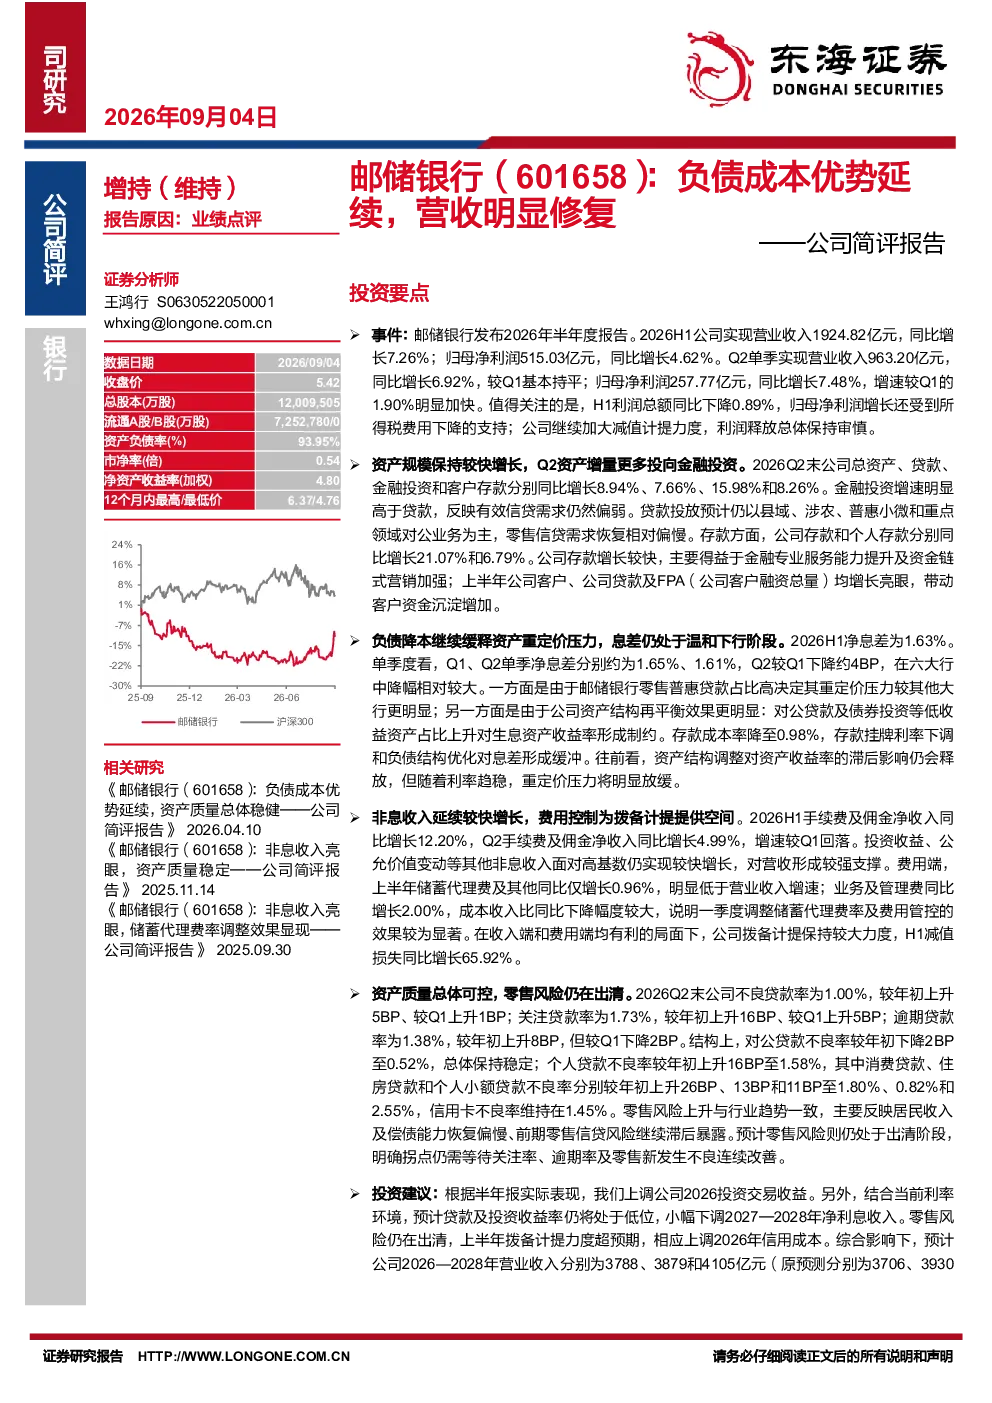
邮储银行2026年半年度报告显示公司业绩稳健,营收和净利润同比增长。报告要点包括:营收和净利润分别增长7.26%和4.62%;Q2单季营收和净利润增速明显加快;利润总额微降0.89%受所得税费用下降和减值计提加大影响;总资产、贷款、金融投资和存款分别增长8.94%、7.66%、15.98%和8.26%;净息差为1.63%,存款成本率降至0.98%;手续费及佣金净收入增长12.20%;不良贷款率上升至1.00%,关注贷款率上升至1.73%。
金融行业发展趋势如何?
金融行业正经历数字化转型和利率市场化改革。银行普遍面临息差收窄压力,需优化资产负债结构。零售业务占比提升但风险加大,需平衡业务发展与风险控制。金融科技加速渗透,银行需加强科技投入提升服务效率。监管政策趋严,合规经营成为行业底线。邮储银行凭借县域客群优势和政策支持,在普惠小微等领域具备发展潜力。
报告重点分析了哪些方向?
报告重点分析了邮储银行业绩表现、资产质量、息差与负债成本、非息收入与费用控制等方面。业绩方面,营收和净利润实现增长,但利润释放保持审慎。资产质量方面,不良贷款率上升,零售风险需关注。息差方面,净息差有所下降,但存款成本率优化提供缓冲。费用控制方面,成本收入比显著下降,费用管控效果明显。
当前市场对邮储银行有何判断?
市场对邮储银行的判断显示其业绩保持稳健,具备负债成本优势。资产规模持续增长,存款增长较快。息差面临压力但负债成本优化提供支撑。零售业务增长亮眼但需关注资产质量。报告预测未来三年营收和净利润将稳步增长,维持“增持”评级。投资者需关注其县域客群和普惠小微领域的经营能力。
研报提示了哪些风险?
研报提示的主要风险包括:零售资产质量恶化超预期,特别是个人小额贷款和消费贷款不良率上升;贷款及投资收益率下行幅度超预期,影响息差水平;非息收入表现不及预期,可能影响整体营收增长。此外,宏观经济波动和监管政策变化也可能对银行经营产生影响。投资者需密切关注这些风险因素。