猜你想问
这份研报主要讲了什么内容?
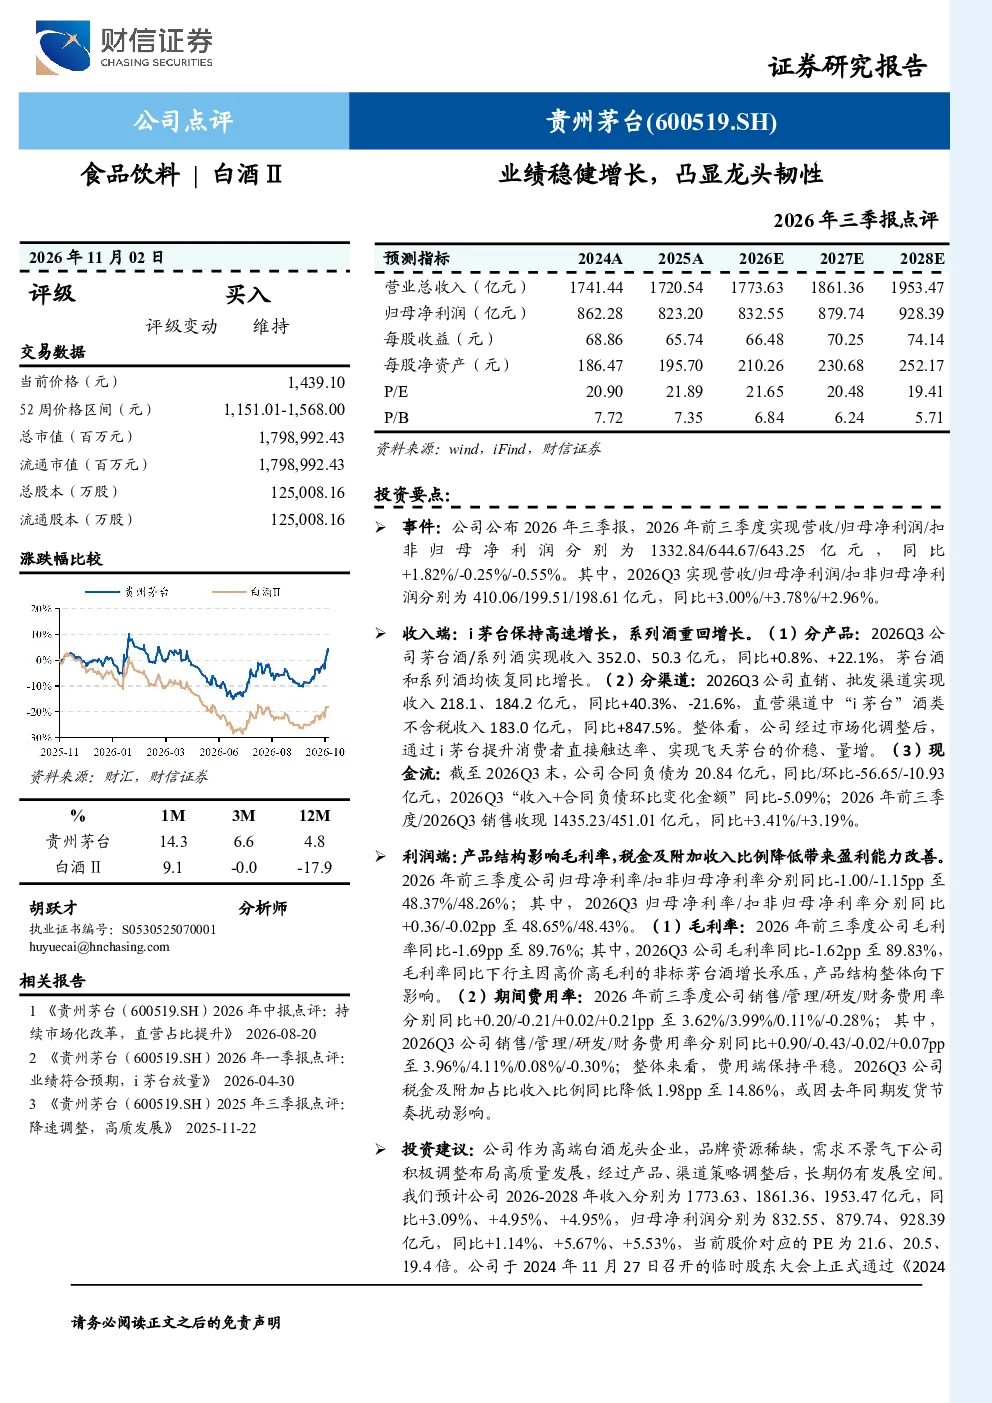
这份研报主要分析了贵州茅台2026年前三季度的业绩表现。报告显示,公司整体营收1332.84亿元,同比+1.82%,归母净利润644.67亿元,同比-0.25%。Q3单季营收和净利润分别增长3.00%和3.78%。收入端,i茅台和系列酒表现突出,直销渠道收入大幅增长。利润端,虽然毛利率略有下降,但净利率有所提升。整体来看,公司在行业调整期展现出较强的品牌韧性。
食品饮料行业未来发展趋势如何?
从这份研报来看,食品饮料行业在经历调整后,头部企业如贵州茅台仍保持稳健增长,显示出高端白酒市场的品牌稀缺性和需求韧性。i茅台等新渠道的快速发展也表明行业在积极创新。未来,行业可能继续向品牌化、高端化方向发展,同时数字化渠道将成为重要增长点。但整体消费需求可能仍面临一定不确定性。
研报对贵州茅台的重点分析有哪些?
研报重点分析了贵州茅台的收入结构变化,特别是i茅台的高速增长和系列酒的重回正增长,显示出公司在产品创新和渠道拓展上的成效。同时,报告关注到毛利率的短期波动,指出高价非标茅台酒增长承压是主因。此外,报告还分析了公司在需求不景气下的积极调整策略,以及未来几年的业绩预测和估值情况。
当前市场对贵州茅台的判断是怎样的?
当前市场对贵州茅台的判断是,作为高端白酒龙头企业,其品牌价值和市场地位依然稳固。尽管短期业绩增速有所放缓,但公司通过产品结构调整和渠道创新保持了增长动力。投资者普遍认为贵州茅台具备长期投资价值,但需关注宏观经济环境和行业政策变化对其经营的影响。
研报提示了哪些风险?
研报提示的主要风险包括消费需求不及预期,特别是高端白酒市场可能受到宏观经济波动的影响;行业政策风险,如税收政策调整可能影响企业盈利;以及食品安全问题,这是所有食品饮料企业都需要持续关注的重要风险。这些因素都可能对贵州茅台的未来业绩产生不确定性。
你可能感兴趣
点评报告:2023H1业绩稳健增长,龙头韧性凸显
食品饮料万联证券2023-07-14
2026年三季报点评:业绩稳健增长,盈利具备韧性
家用电器财信证券2026-11-03
中信证券2026年三季报点评:轻资本业务韧性凸显,多业务协同筑牢龙头护城河
华创证券2026-10-29
2026年三季报点评轻资本业务韧性凸显,多业务协同筑牢龙头护城河
华创证券2026-10-29
新澳股份2022三季报点评:Q3营收净利稳健,凸显龙头经营韧性
国泰君安证券2022-10-25
2026年一季报点评:商业运营稳健增长,扣非利润韧性凸显
房地产东吴证券2026-04-30
2026年三季报点评CMP龙头业绩稳健增长,平台化布局打开成长空间
东吴证券2026-10-31
产业链韧性凸显前三季度业绩大增,深化二次创业新征程——中国石化2026年三季报点评
安信证券2026-10-30
Q3业绩稳健增长,珠宝龙头韧性凸显
安信证券2022-10-29
2023年三季报点评:三季度业绩符合预期,龙头业绩韧性凸显
农林牧渔国泰君安证券2023-10-23