猜你想问
中国石化2026年前三季度业绩增长主要得益于哪些因素?
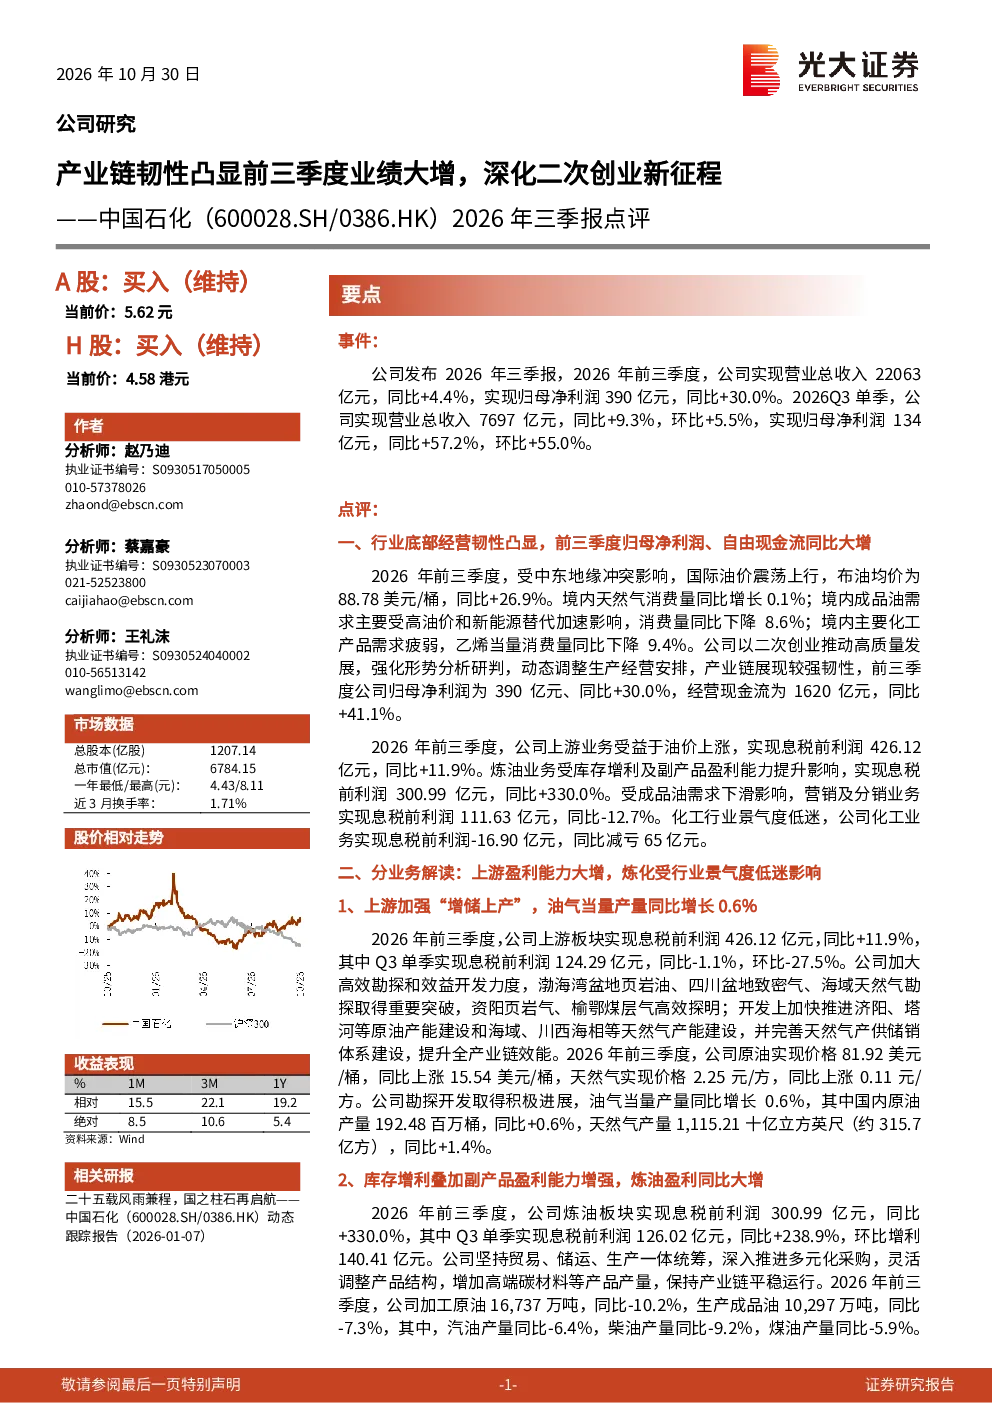
2026年前三季度,中国石化经营韧性凸显,归母净利润同比增长30.0%,达390亿元。主要得益于上游油气价格上涨及炼油板块库存增利。具体来看,上游油气当量产量同比增长0.6%,勘探开发取得积极进展;炼油板块受库存增利及副产品盈利能力提升影响,息税前利润同比增长330.0%。这些因素共同推动了公司整体业绩的提升。
中国石化炼油板块表现如何?
炼油板块表现亮眼,息税前利润同比增长330.0%,Q3单季同比增长238.9%。主要得益于库存增利及副产品盈利能力提升。公司通过优化库存管理和提升产品附加值,有效增强了炼油业务的盈利能力,为整体业绩做出了重要贡献。
中国石化化工板块未来发展趋势如何?
化工板块景气度触底反弹,减亏65亿元,但Q3单季仍亏损11.15亿元。未来,随着行业逐步复苏,化工板块有望继续改善盈利状况。公司正通过技术创新和产品结构调整,提升化工业务的竞争力,为长期发展奠定基础。目前化工板块正处于转型升级的关键阶段,未来发展潜力值得期待。
中国石化2026-2028年业绩预测情况如何?
预计2026-2028年归母净利润分别为403、471、556亿元。公司通过“二次创业”推动高质量发展,产业链展现较强韧性。未来将深化“一基两翼三链四新”产业格局,持续提升企业内在价值。这些预测基于当前行业趋势和公司战略规划,展现了公司长期稳健发展的潜力。
中国石化面临的主要风险有哪些?
主要风险包括原油价格下行风险,可能导致上游收入减少;成品油和化工品景气度下行风险,可能影响炼油和化工板块盈利。此外,国际市场波动和行业竞争加剧也可能对公司业绩产生不利影响。投资者需密切关注这些风险因素,合理评估投资决策。
你可能感兴趣
南方泵业(300145.SZ)2026年三季报点评:前三季度利润同比持平,液冷业务布局深化
国联民生证券2026-10-26
2023年三季报点评:三季度业绩凸显韧性,创新管线步入收获期
医药生物西南证券2023-11-03
2023年三季报点评:三季度业绩符合预期,龙头业绩韧性凸显
农林牧渔国泰君安证券2023-10-23
2023年三季报点评:前三季度业绩同比大增,主营业务持续修复
交通运输西南证券2023-10-19
公司首次覆盖报告:控股权变更带来发展机遇,二次创业踏上新征程
食品饮料开源证券2021-05-24
三季报点评:三季度业绩反转,中交入股开启新征程
公用事业安信证券2019-10-23
公司首次覆盖报告:立足分子诊断赛道,战略性布局免疫诊断,开启“二次创业”新征程
开源证券2023-06-06
公司2026年三季报点评:煤价上行驱动业绩修复,前三季度扣非归母净利润转正
化石能源大同证券2026-10-28
2026年三季报业绩预告点评:海外数据中心冷源业务放量,前三季度业绩预增30%-50%
机械设备华龙证券2026-10-16