猜你想问
顺络电子Q3单季业绩表现如何?
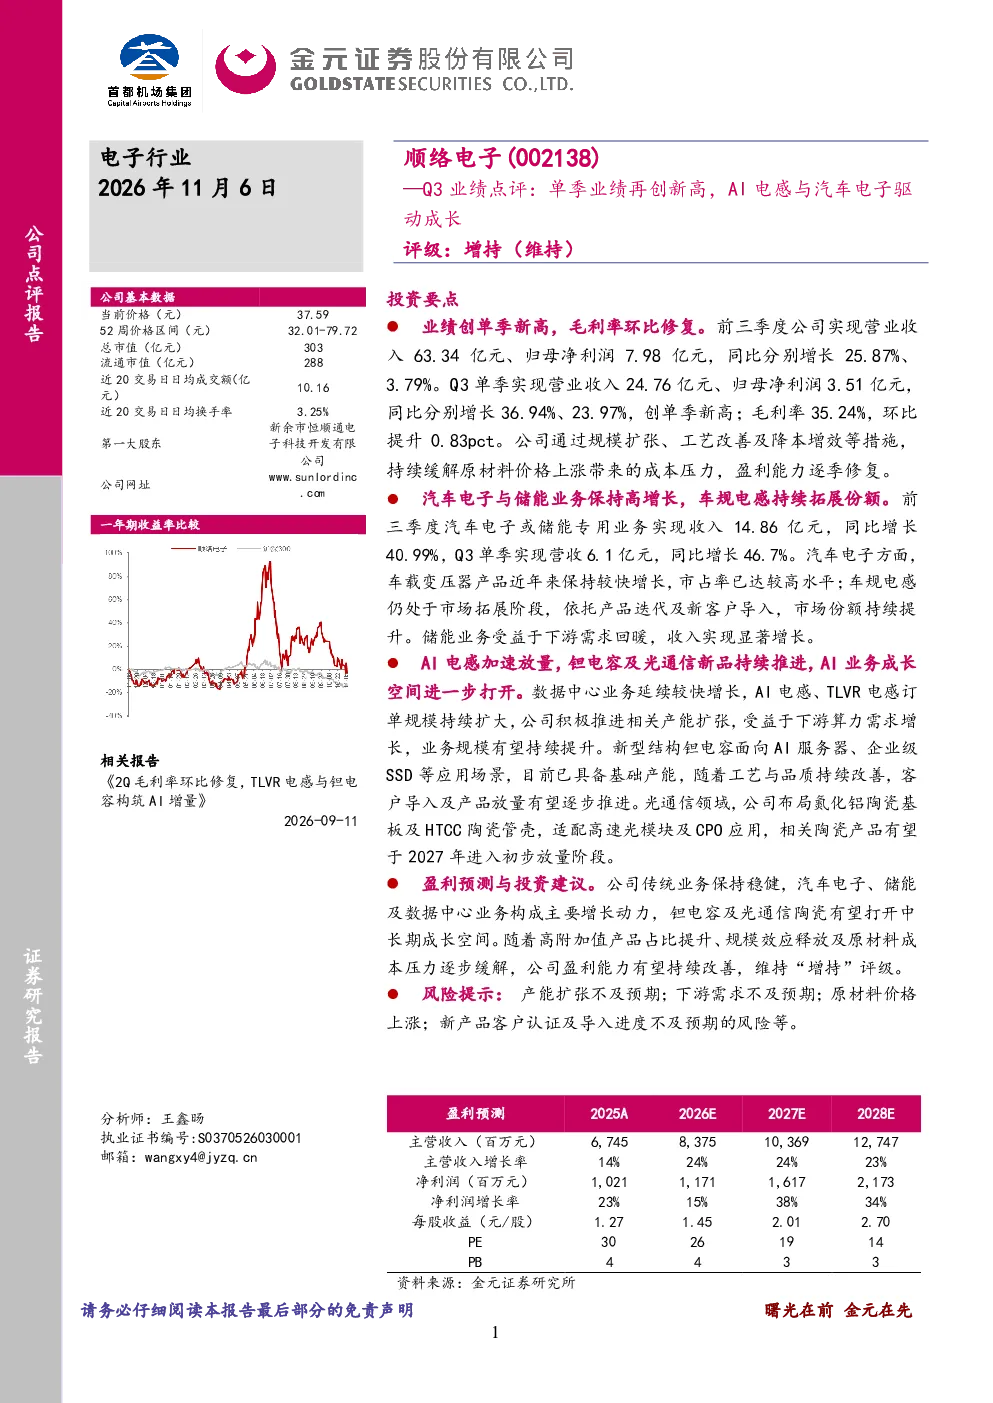
顺络电子Q3单季业绩创历史新高,实现营业收入24.76亿元、归母净利润3.51亿元,同比分别增长36.94%、23.97%。毛利率达到35.24%,环比提升0.83个百分点。公司通过规模扩张、工艺改善及降本增效措施缓解原材料成本压力,盈利能力逐季修复。
汽车电子与储能业务发展趋势如何?
汽车电子与储能业务保持高增长,前三季度汽车电子或储能专用业务实现收入14.86亿元,同比增长40.99%,Q3单季实现营收6.1亿元,同比增长46.7%。车规电感市场份额持续提升,依托产品迭代及新客户导入,车载变压器产品保持较快增长,市占率已达较高水平。储能业务受益下游需求回暖,收入显著增长。
AI电感业务发展情况及未来空间?
AI电感加速放量,数据中心业务延续较快增长,AI电感、TLVR电感订单规模持续扩大。公司积极推进产能扩张,受益下游算力需求增长,业务规模有望持续提升。新型结构钽电容面向AI服务器、企业级SSD等应用,已具备基础产能,随着工艺与品质改善,客户导入及产品放量逐步推进。光通信领域布局氮化铝陶瓷基板及HTCC陶瓷管壳,适配高速光模块及CPO应用,相关陶瓷产品有望于2027年进入初步放量阶段。
当前市场对顺络电子的判断?
顺络电子传统业务稳健,汽车电子、储能及数据中心业务构成主要增长动力。公司通过规模扩张、工艺改善及降本增效措施缓解原材料成本压力,盈利能力逐季修复。高附加值产品占比提升、规模效应释放及原材料成本压力缓解,将推动公司盈利能力持续改善。
顺络电子面临哪些风险?
顺络电子面临的风险包括产能扩张不及预期;下游需求不及预期;原材料价格上涨;新产品客户认证及导入进度不及预期等。公司需关注市场变化,加强风险管理,确保业务稳定发展。
你可能感兴趣
2026年第三季度报告点评:业绩创历史新高,AI算力与汽车电子驱动持续成长
东吴证券2026-10-31
单季利润再创新高超预期,汽车及电子平台成型加速新成长
建筑建材中泰证券2021-01-28
23Q1业绩平稳,汽车电子+新能源为电感龙头注入成长新动能
电子设备中泰证券2023-04-24
扬杰科技Q3业绩高增,汽车电子与海外业务双轮驱动
中泰证券2025-10-30
公司信息更新报告:传统主业筑牢业绩基石,AI电感持续放量驱动成长
电子设备开源证券2026-11-03
2026年三季报点评:芯片电感确立第一成长曲线,业绩再创新高
电子设备东吴证券2026-10-31
2021三季报点评:Q3业绩持续释放,汽车电子业务助力长期成长
电子设备国泰君安证券2021-10-29
中信电子生益科技电子业绩点评涨价AI双轮驱动Q3业绩大幅增长持续坚定推荐
未知机构2026-10-30
季报点评:Q3业绩重回正增长,“实效+AI”驱动长期成长
文化传媒国盛证券2025-10-23
爱德万测试FY26Q2业绩点评及业绩说明会纪要 AI测试需求推动单季业绩再创新高
华创证券2026-10-29