猜你想问
这份研报的核心内容是什么?
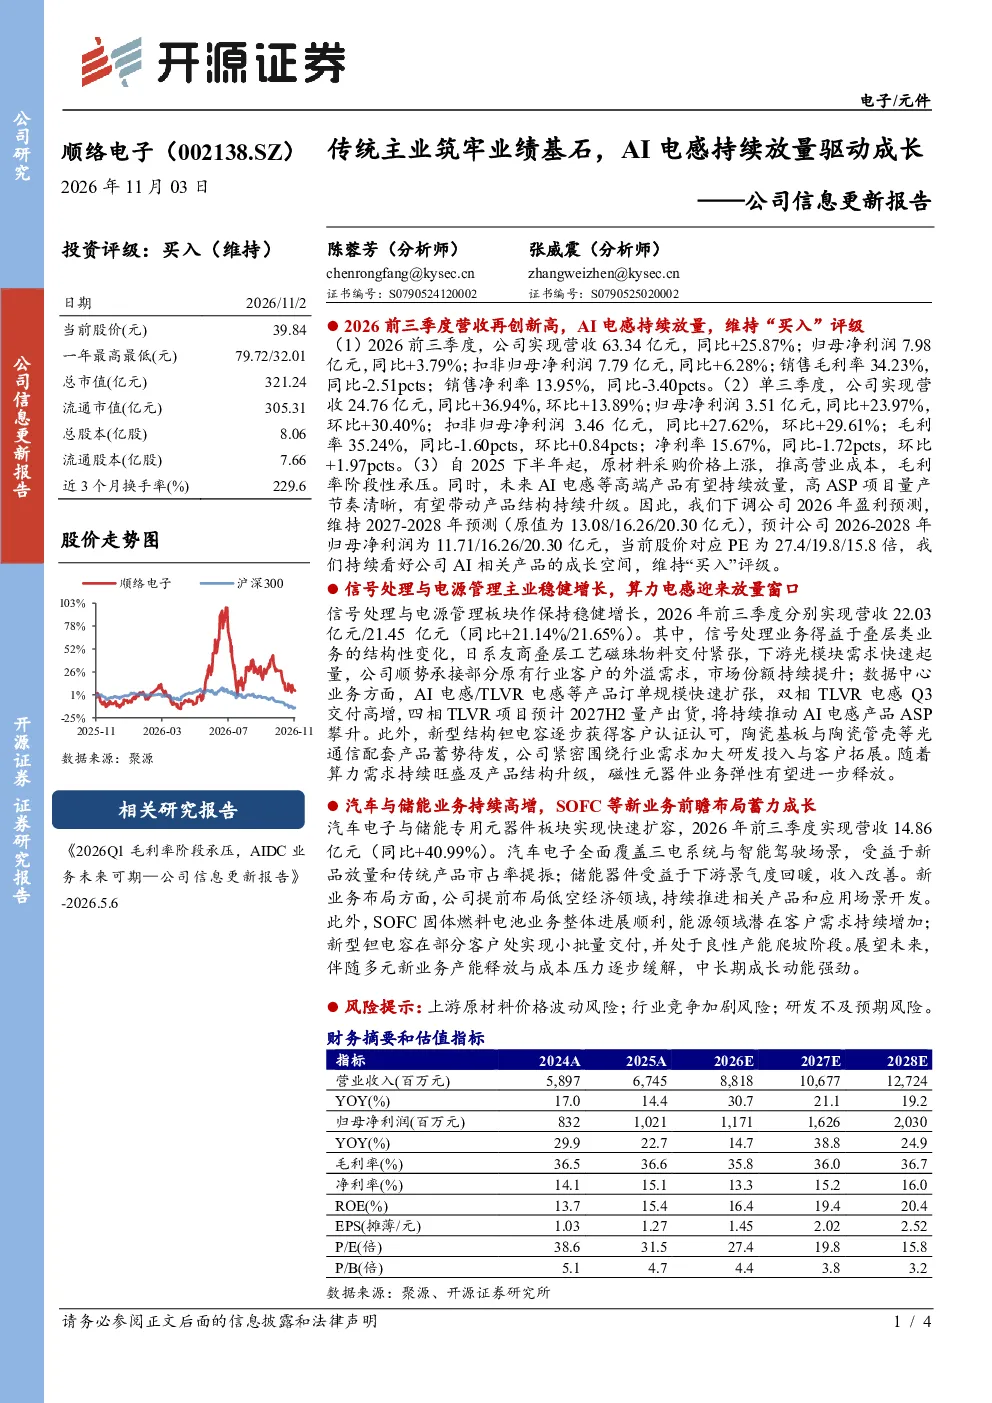
本报告主要分析了顺络电子的传统主业和AI电感业务的最新发展。报告指出,公司传统业务保持稳健,但受原材料价格上涨影响毛利率和净利率有所下降。AI电感业务持续放量,成为公司增长的主要驱动力。报告维持了“买入”评级,并下调了2026年的盈利预测,但维持了2027-2028年的预测。
电子设备行业的发展趋势如何?
电子设备行业正经历结构性变化,特别是AI和数据中心需求旺盛,推动高端磁性元器件需求增长。AI电感、TLVR电感等产品订单快速扩张,产品ASP攀升。同时,汽车电子和储能器件市场也呈现快速增长态势,为行业带来新的增长点。未来,随着算力需求持续旺盛及产品结构升级,行业弹性有望进一步释放。
报告中重点分析了哪些方向?
报告重点分析了顺络电子的信号处理与电源管理业务、汽车与储能业务以及AI电感业务的最新进展。信号处理业务受益于叠层类业务的结构性变化和光模块需求快速起量,市场份额持续提升。数据中心业务方面,AI电感/TLVR电感等产品订单规模快速扩张。汽车与储能业务实现快速扩容,新业务布局如SOFC固体燃料电池进展顺利。
当前电子设备市场的现状如何?
当前电子设备市场呈现多元发展态势。一方面,传统业务保持稳健增长,但面临原材料成本压力。另一方面,AI和数据中心需求旺盛,推动高端产品需求增长,如AI电感产品ASP攀升。汽车电子和储能器件市场也呈现快速增长,为行业带来新的增长动力。整体来看,行业正处于转型升级的关键时期,未来成长动能强劲。
研报中提到了哪些风险?
研报提示了几个主要风险:一是上游原材料价格波动风险,这可能影响公司盈利能力;二是行业竞争加剧风险,随着市场需求的增长,行业竞争可能进一步加剧;三是研发不及预期风险,新产品的研发和市场推广需要持续投入,若研发进展不及预期,可能影响公司未来的发展。
你可能感兴趣
港股公司信息更新报告:核心主业稳步增长,看好内容扩充/AI持续驱动成长
文化传媒开源证券2026-02-14
瑞芯微公司信息更新报告:2024Q1-3业绩高成长超预期,端侧AI持续渗透+新产品放量为公司带来充足成长性
电子设备开源证券2024-10-22
礼物继续推荐立讯精密 主业筑牢基本盘 AI新序启成长 公司以电连
未知机构2026-09-02
公司信息更新报告:筑牢安全生产底线,煤化双驱业绩稳健
化石能源开源证券2026-10-27
公司信息更新报告工控主业驱动业绩高增,高速连接器打开成长空间
开源证券2026-10-28
公司信息更新报告:上半年营收业绩亮眼,AI赋能+全球化布局驱动成长
文化传媒开源证券2025-08-27
公司信息更新报告:2023Q4业绩同比高增,端侧AI落地驱动成长
电子设备开源证券2024-04-16
公司信息更新报告:端游及电竞复苏带动业绩回暖,算力云/AI驱动成长
文化传媒开源证券2025-04-18
港股公司信息更新报告:业绩延续高增速,AI赋能全线业务,驱动长期成长
开源证券2025-03-20
港股公司信息更新报告:2025Q2业绩亮眼,看好AI、新游驱动成长
文化传媒开源证券2025-08-14