猜你想问
这份报告的核心内容是什么?
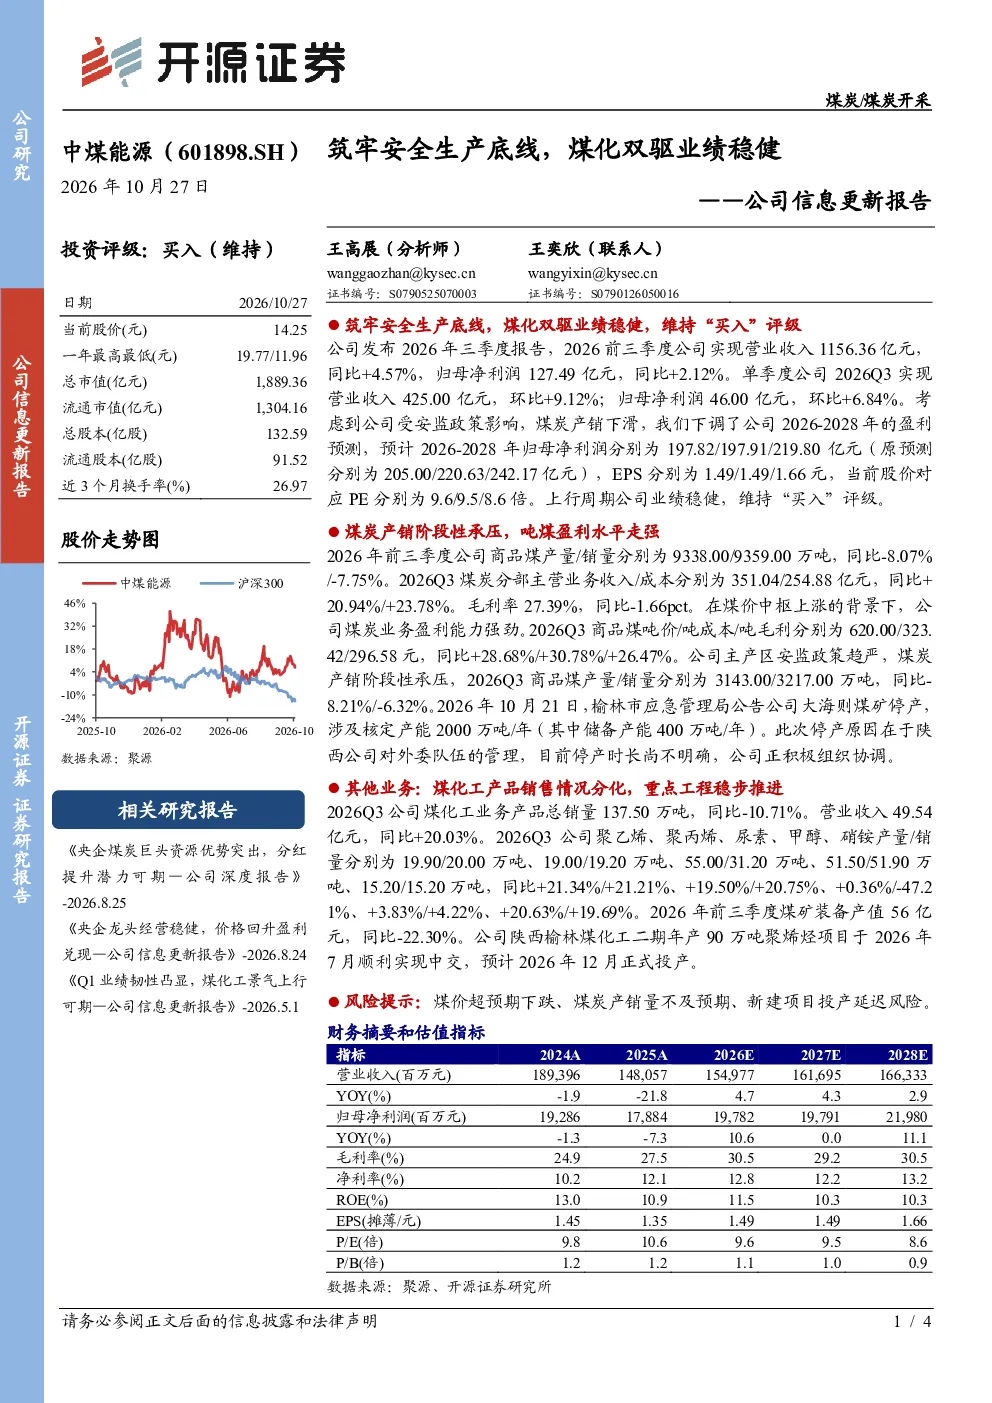
这份报告是关于公司2026年前三季度的业绩更新。报告指出,受安监政策影响,煤炭产销阶段性承压,但煤价中枢上涨,导致吨煤盈利水平走强。公司坚守安全生产底线,煤化工业务产品销售情况分化,重点工程稳步推进。报告显示,2026年前三季度公司营业收入1156.36亿元,同比增长4.57%;归母净利润127.49亿元,同比增长2.12%。单季度来看,2026年第三季度营业收入425.00亿元,环比增长9.12%;归母净利润46.00亿元,环比增长6.84%
化石能源行业的发展趋势如何?
从行业发展趋势来看,化石能源领域正面临政策监管加强和市场需求变化的挑战。安监政策的收紧对煤炭产销造成阶段性影响,但煤价中枢的上涨为煤炭企业带来盈利改善的机会。同时,煤化工业务的产品销售情况呈现分化态势,部分产品如聚乙烯、聚丙烯销量增长,而硝铵销量则出现下滑。这表明煤化工企业在产品结构调整和市场需求适应方面仍需持续努力。未来,化石能源行业的发展将更加注重安全生产和绿色转型,企业需要加强技术创新和管理优化,以应对市场变化和政策调整带来的挑战
报告中重点分析了哪些方向?
报告重点分析了公司在煤炭和煤化工两个业务板块的表现。在煤炭业务方面,报告详细分析了产量、销量、收入、成本和毛利率等关键数据,指出虽然煤炭产销受政策影响出现下滑,但吨煤盈利水平显著提升。在煤化工业务方面,报告关注了聚乙烯、聚丙烯、尿素、甲醇、硝铵等产品的产量和销量变化,发现部分产品销量增长而部分产品销量下滑,显示出煤化工业务的多元化发展态势。此外,报告还分析了煤矿装备产值的同比变化,揭示了公司在装备制造领域的经营情况
当前市场对公司的现状判断是怎样的?
当前市场对公司的现状判断显示,公司在安全生产和业绩稳健方面表现良好。尽管煤炭产销受政策影响出现阶段性承压,但煤价中枢的上涨和吨煤盈利水平的提升为公司带来积极影响。煤化工业务的产品销售分化也反映出公司在产品结构调整和市场适应方面的努力。从财务数据来看,公司2026年前三季度营业收入和归母净利润均实现同比增长,显示出公司整体经营状况的稳健性。然而,市场也关注公司面临的煤价波动、产销量不及预期和新建项目投产延迟等风险因素
这份报告有哪些风险提示?
报告提示了公司面临的主要风险,包括煤价超预期下跌、煤炭产销量不及预期和新建项目投产延迟等。煤价波动直接影响煤炭业务的盈利能力,若煤价大幅下跌,可能导致公司吨煤盈利水平下降。煤炭产销量不及预期则可能影响公司的收入和利润表现。此外,新建项目投产延迟可能导致公司战略布局受阻,影响长期发展。这些风险因素需要公司密切关注并采取有效措施加以应对,以确保经营安全和业绩稳定