猜你想问
这份研报的核心内容是什么?
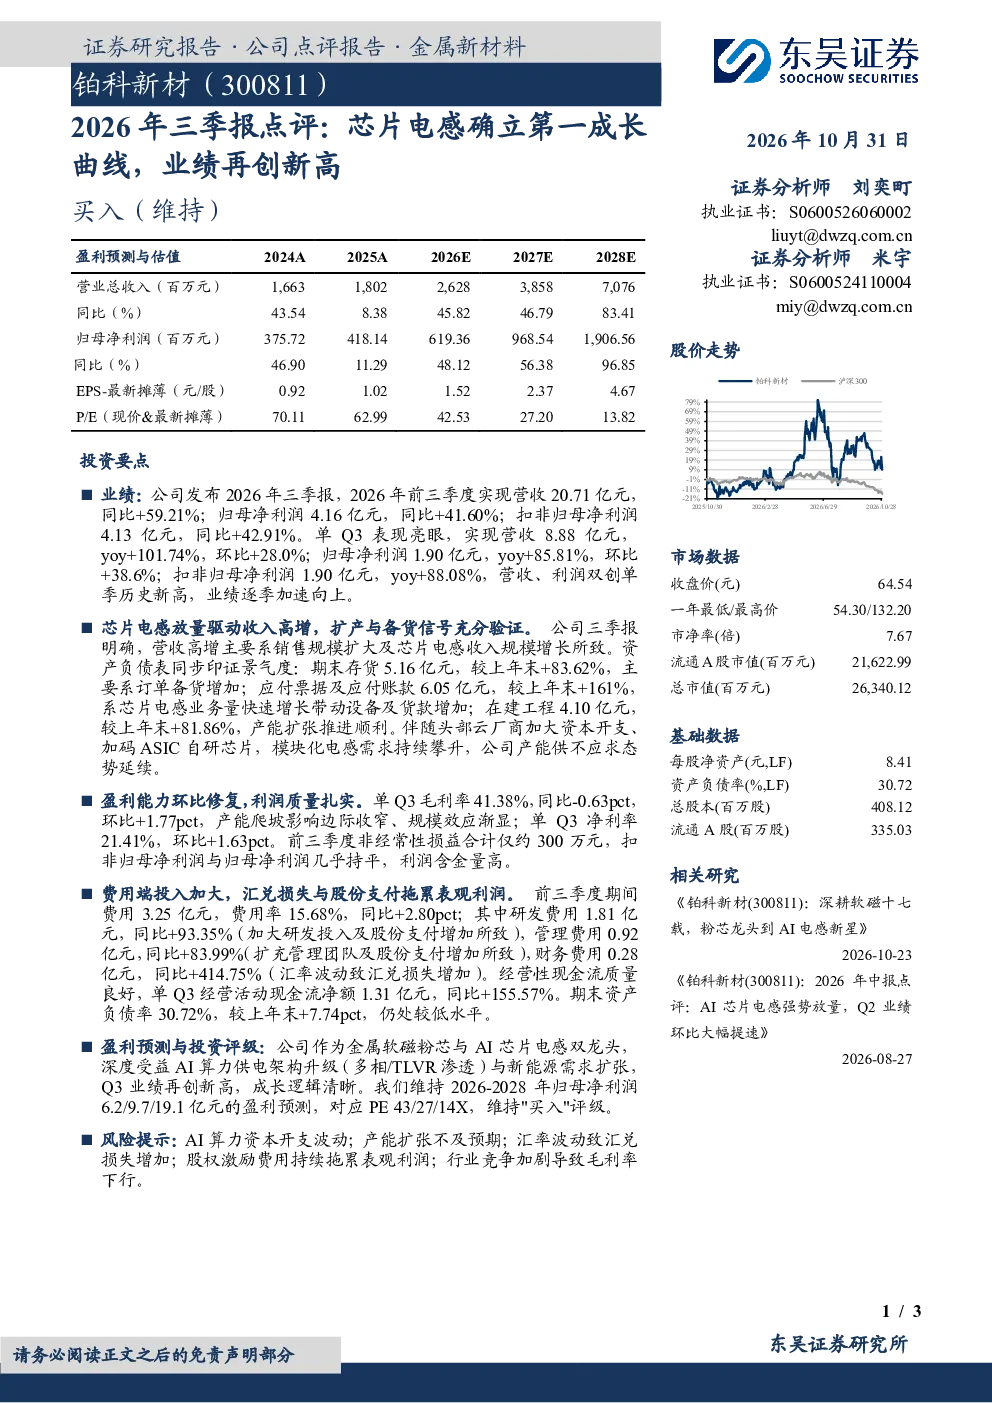
这份研报主要点评了公司2026年前三季度业绩表现,指出营收和净利润均创单季历史新高,业绩逐季加速向上。营收增长主要得益于芯片电感业务放量,头部云厂商加大资本开支和ASIC自研芯片推动模块化电感需求持续攀升。报告还分析了公司盈利能力、费用与现金流情况,指出毛利率和净利率环比提升,利润质量高,但期间费用率有所上升。
芯片电感赛道的发展趋势如何?
芯片电感赛道的发展趋势向好,主要受AI算力供电架构升级和新能源需求扩张的推动。头部云厂商加大资本开支和ASIC自研芯片,推动模块化电感需求持续攀升。同时,公司作为金属软磁粉芯与AI芯片电感双龙头,深度受益于这些趋势,业务景气度高,产能扩张明显。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、驱动因素、盈利能力、费用与现金流等方面。报告指出,公司营收和利润均创单季历史新高,主要得益于芯片电感业务放量。同时,报告还分析了公司资产负债表,显示存货、应付票据及应付账款、在建工程均大幅增长,印证业务景气度和产能扩张。
当前市场对芯片电感行业的现状如何?
当前市场对芯片电感行业的现状是需求旺盛,景气度高。头部云厂商加大资本开支和ASIC自研芯片,推动模块化电感需求持续攀升。同时,行业竞争加剧,公司作为双龙头,受益于这些趋势,但需关注行业竞争对毛利率的影响。
研报提到了哪些风险提示?
研报提到了AI算力资本开支波动、产能扩张不及预期、汇率波动致汇兑损失增加、股权激励费用持续拖累表观利润、行业竞争加剧导致毛利率下行等风险。这些风险需关注,可能对公司业绩和盈利能力产生影响。
你可能感兴趣
2026年三季报点评报告:量价齐升业绩再创新高,铜金锂接续曲线清晰
有色金属华龙证券2026-10-26
盈利水平持续提升,看好芯片电感第二成长曲线
电子设备华西证券2022-10-25
盈利水平快速提升,看好芯片电感第二成长曲线
电子设备华西证券2022-08-28
2023年三季报点评:业绩同比增长,Q3芯片电感业务增速亮眼
电子设备民生证券2023-10-25
2026年中报点评:AI芯片电感强势放量,Q2业绩环比大幅提速
电子设备东吴证券2026-08-27
2024年三季报点评:芯片电感持续放量,业绩快速增长
电子设备民生证券2024-10-24
2026年三季报点评:盈利弹性持续释放,半导体测试新品与海外拓展共筑成长曲线
东吴证券2026-10-16
2026年三季报点评:隔膜盈利拐点已现,半导体材料赋能第二成长曲线
建筑建材东吴证券2026-10-22
2026年三季报点评:光伏主业短期承压,看好半导体激光设备打开第二成长曲线
机械设备东吴证券2026-10-28
2025年年报点评2025业绩再创新高,AI光学构筑新成长曲线
国联民生证券2026-04-21