猜你想问
巴比食品2026年三季报核心内容是什么?
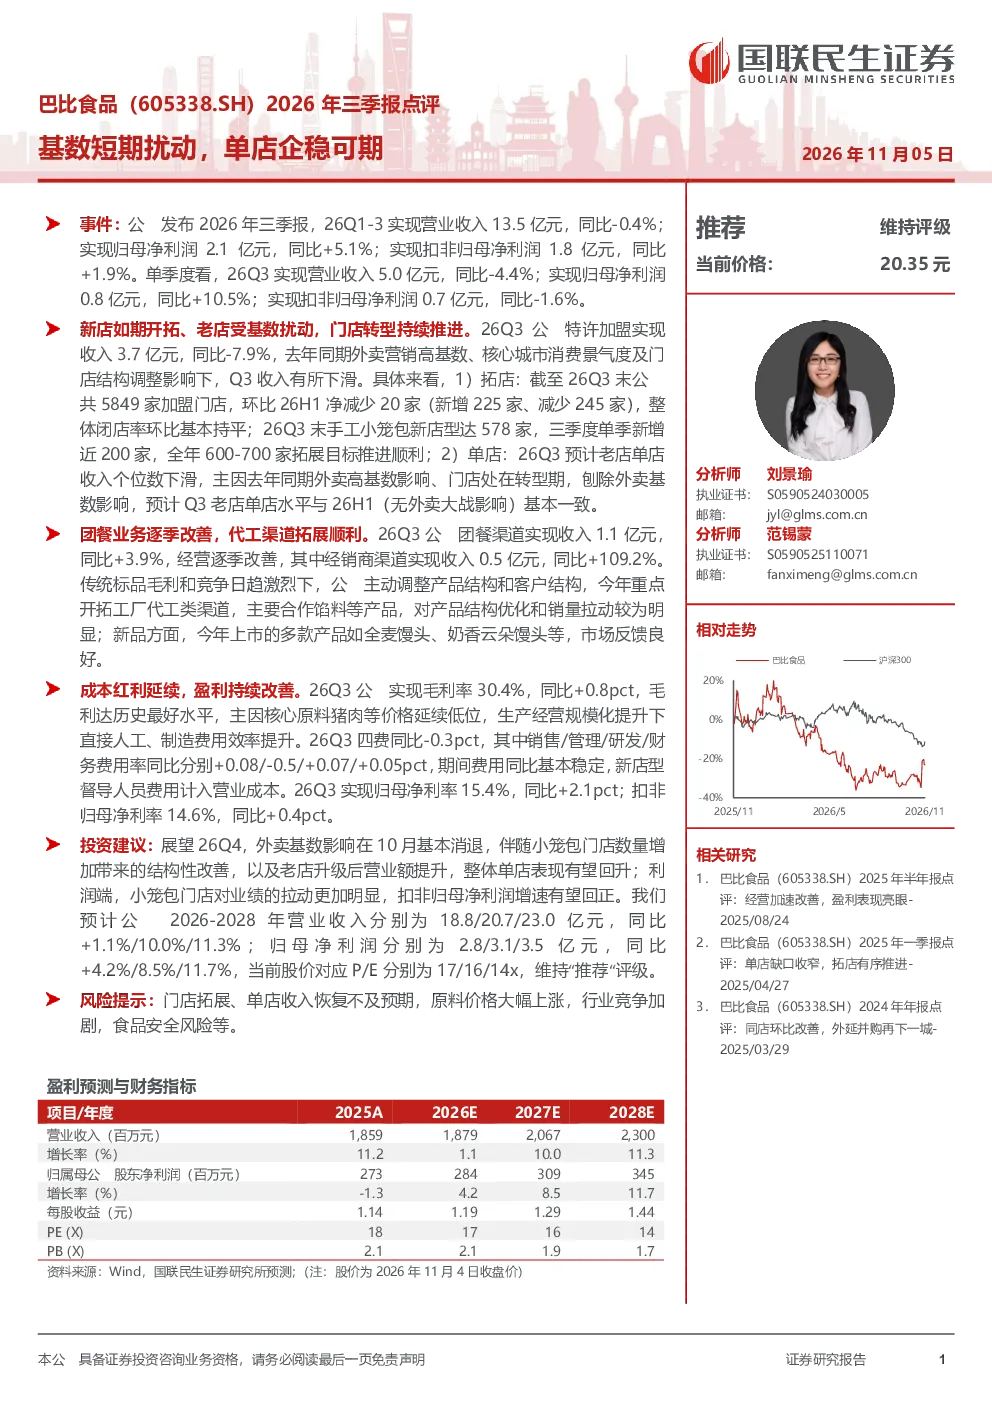
2026年前三季度,巴比食品营业收入微降0.4%,主要受去年同期外卖营销高基数影响,但归母净利润同比增长5.1%。门店方面,加盟门店达5849家,手工小笼包新店型达578家,单季度新增近200家。老店单店收入个位数下滑,但刨除基数影响后与上半年水平一致。团餐业务改善,26Q3收入同比增长3.9%。毛利率达30.4%,同比提升0.8个百分点,主要因原料价格低位和规模效应;净利率同比提升,期间费用基本稳定。
报告对巴比食品所属赛道的发展趋势有何分析?
报告指出,巴比食品所属赛道在2026年前三季度面临短期扰动,但整体发展趋势向好。公司通过门店拓展与转型,积极布局手工小笼包新店型,推动单店收入企稳。团餐业务收入增长显著,经销商渠道和工厂代工渠道拓展顺利,新品市场反馈良好。这些举措表明,公司在积极应对行业竞争,通过产品创新和渠道优化,提升市场竞争力,未来发展趋势积极。
研报重点分析了巴比食品的哪些方面?
研报重点分析了巴比食品的短期业绩表现、门店拓展与转型、团餐业务改善以及成本与盈利能力。报告指出,虽然营业收入微降,但归母净利润同比增长,显示出公司盈利能力的提升。门店拓展方面,新店型布局顺利,老店收入在刨除基数影响后保持稳定。团餐业务收入增长显著,经销商和工厂代工渠道拓展顺利。毛利率和净利率均有所提升,显示出公司成本控制和规模效应的改善。
报告对当前市场现状有何判断?
报告认为,巴比食品在2026年前三季度面临短期扰动,主要受去年同期外卖营销高基数影响,但公司通过积极应对,展现出较强的韧性。单店收入企稳可期,新店型布局顺利,团餐业务增长显著,盈利能力提升。这些表现表明,公司在积极应对市场变化,通过产品创新和渠道优化,提升市场竞争力,当前市场现状对公司发展有利。
研报提示了哪些风险?
研报提示了门店拓展、单店收入恢复不及预期,原料价格大幅上涨,行业竞争加剧,食品安全风险等风险。门店拓展和单店收入恢复不及预期可能导致业绩增长放缓。原料价格大幅上涨可能影响公司盈利能力。行业竞争加剧可能对公司市场份额造成压力。食品安全风险可能对公司品牌形象和业绩造成负面影响。公司需密切关注这些风险,并采取相应措施加以应对。