猜你想问
家电行业2026年Q3财报核心内容有哪些?
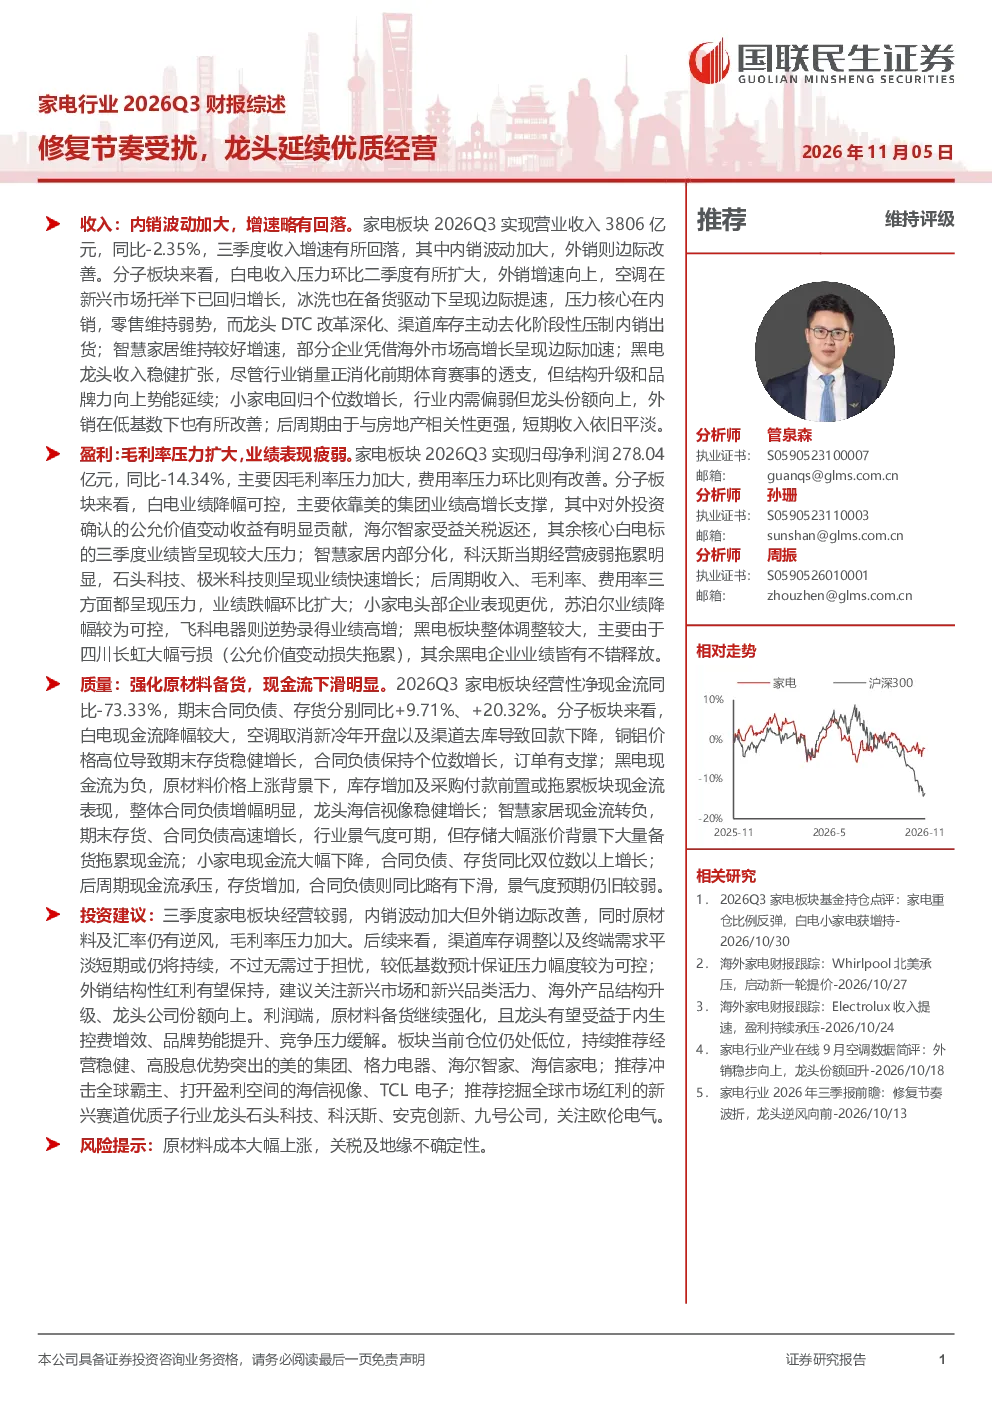
家电板块2026年前三季度营业收入12222亿元,同比-0.81%;三季度收入3806亿元,同比-2.35%。三季度收入增速回落,白电内销压力扩大,外销增速向上;空调在新兴市场回归增长,冰洗边际提速;智慧家居增速较好,部分企业海外市场高增长;黑电龙头稳健扩张,销量消化前期透支;小家电回归个位数增长,龙头份额向上,外销改善;后周期收入平淡。毛利率同比-1.55pct,降幅扩大,主因原材料价格上涨、人民币升值。归母净利率-1.02pct,净利润同比-14.34%至278.04亿元。经营性净现金流同比-73.33%,下滑明显;合同负债+9.71%,存货+20.32%。
家电行业未来发展趋势如何?
后续看,渠道库存调整和终端需求平淡短期持续,但基数低压力可控;外销结构性红利保持,关注新兴市场和品类、海外产品结构升级、龙头份额向上。空调在新兴市场回归增长,冰洗边际提速,智慧家居增速较好,部分企业海外市场高增长,黑电龙头稳健扩张,小家电龙头份额向上,外销改善。但需警惕原材料成本大幅上涨及关税及地缘不确定性等风险。
报告重点分析了哪些家电细分领域?
报告重点分析了白电、家电上游、智慧家居、后周期、小家电、黑电等细分领域。白电内销压力扩大,外销增速向上;空调在新兴市场回归增长,冰洗边际提速;智慧家居增速较好,部分企业海外市场高增长;黑电龙头稳健扩张,销量消化前期透支;小家电回归个位数增长,龙头份额向上,外销改善;后周期收入平淡。白电靠美的集团高增长支撑,智慧家居分化,后周期、小家电、黑电业绩疲软。
当前家电市场现状如何?
当前家电市场现状显示,三季度收入增速回落,白电内销压力扩大,外销增速向上;空调在新兴市场回归增长,冰洗边际提速;智慧家居增速较好,部分企业海外市场高增长;黑电龙头稳健扩张,销量消化前期透支;小家电回归个位数增长,龙头份额向上,外销改善;后周期收入平淡。毛利率同比-1.55pct,降幅扩大,主因原材料价格上涨、人民币升值。归母净利率-1.02pct,净利润同比-14.34%至278.04亿元。经营性净现金流同比-73.33%,下滑明显;合同负债+9.71%,存货+20.32%。
家电行业投资需关注哪些风险?
家电行业投资需关注原材料成本大幅上涨及关税及地缘不确定性等风险。原材料价格上涨导致毛利率同比-1.55pct,降幅扩大;人民币升值也加剧成本压力。此外,经营性净现金流同比-73.33%,下滑明显,合同负债增加,存货上升,需警惕行业库存压力和资金链风险。黑电现金流为负,智慧家居、小家电转负,后周期承压,反映行业部分领域经营质量有待改善。