猜你想问
智慧家居2026Q3财报主要数据有哪些?
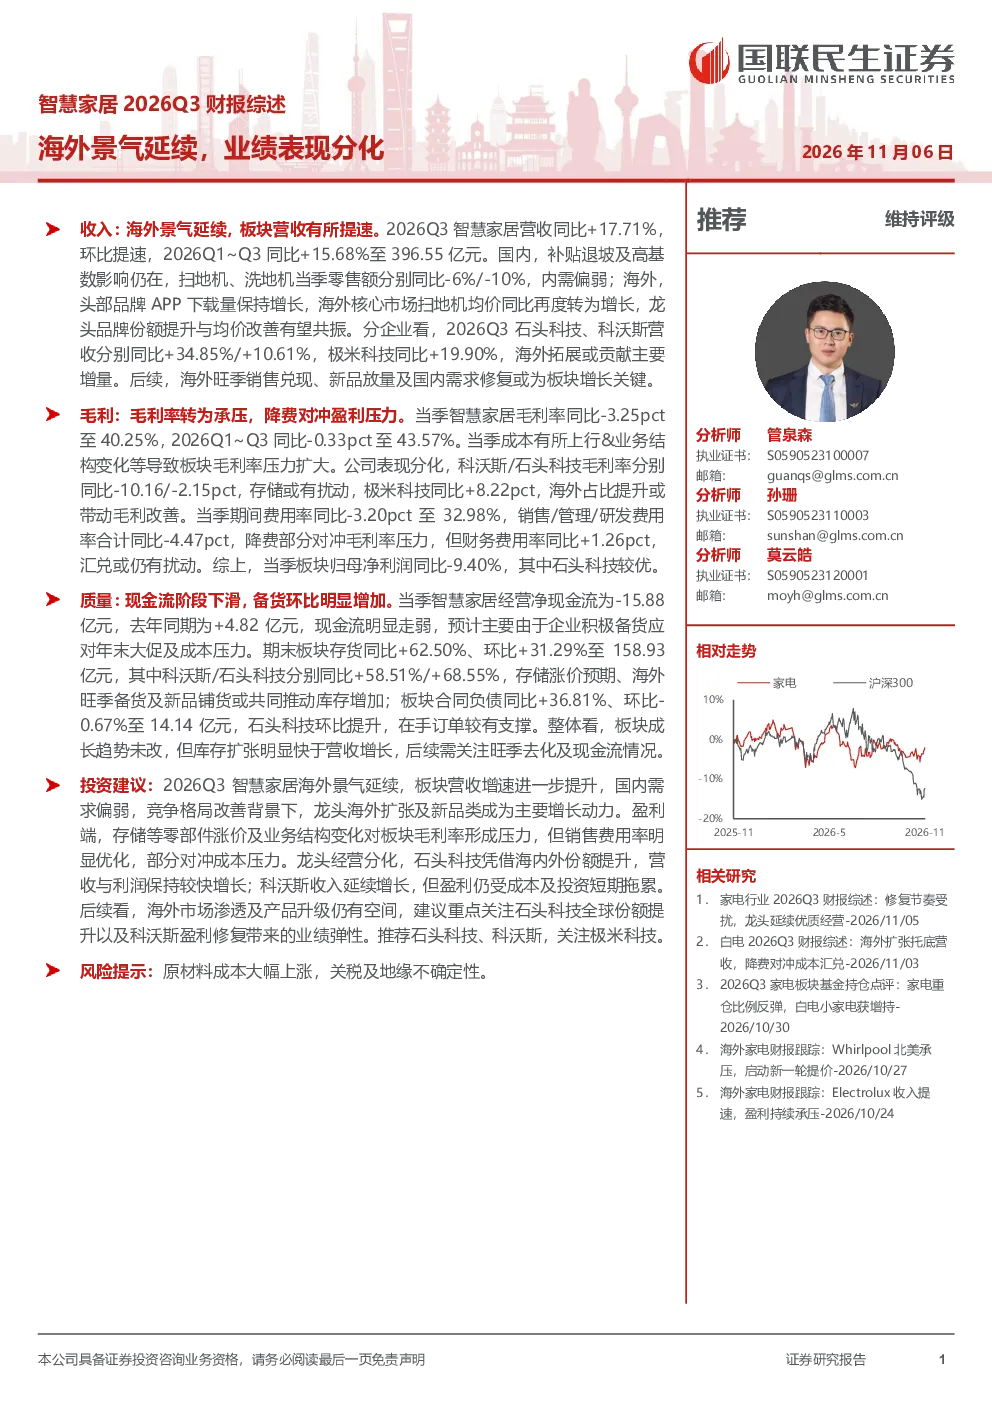
2026Q3智慧家居板块营收同比+17.71%,环比提速,累计营收396.55亿元。国内市场扫地机、洗地机零售额同比-6%/-10%,海外市场APP下载量增长,扫地机均价转正。石头科技、科沃斯、极米科技Q3营收同比分别+34.85%/+10.61%/+19.90%,主要得益于海外拓展。毛利率同比-3.25pct至40.25%,受成本上涨及业务结构影响。期间费用率同比-3.20pct至32.98%,销售费用率优化对冲压力。归母净利润同比-9.40%至8.29亿元,科沃斯受公允价值变动拖累同比-72.43%,石头科技同比+33.01%,极米科技转盈。期末存货同比+62.50%至158.93亿元。
智慧家居赛道未来发展趋势如何?
智慧家居赛道在海外市场景气延续,国内需求偏弱背景下,海外扩张及新品类成为主要增长动力。头部品牌海外APP下载量保持增长,核心市场扫地机均价同比转正,龙头份额提升与均价改善共振。未来需关注海外旺季去化、存货周转及现金流改善情况。赛道盈利端受成本上涨及业务结构影响毛利率承压,但降费部分对冲压力。石头科技凭借份额提升实现较快增长,科沃斯收入增长但盈利受拖累,极米科技海外拓展带动毛利改善。
本报告重点分析了哪些方面?
本报告重点分析了智慧家居板块2026Q3业绩表现及行业趋势。核心内容涵盖营收、毛利、费用、现金流等关键数据,对比国内市场受补贴退坡影响及海外市场头部品牌份额提升的差异化表现。报告指出海外扩张及新品类是主要增长动力,同时揭示了成本上涨对毛利率的负面影响。重点分析了龙头企业的经营分化,如石头科技份额提升带动增长,科沃斯收入增长但盈利受拖累,极米科技海外拓展改善毛利。此外,报告关注了存货及现金流压力,建议关注石头科技份额提升及科沃斯盈利修复弹性。
当前智慧家居市场现状如何判断?
当前智慧家居市场呈现海外景气延续与国内需求偏弱的分化态势。海外市场头部品牌APP下载量保持增长,核心市场扫地机均价同比转正,龙头份额提升与均价改善共振,海外扩张成为主要增长动力。国内市场受补贴退坡及高基数影响,扫地机、洗地机零售额同比-6%/-10%。盈利端,板块毛利率同比-3.25pct至40.25%,受存储、塑料等成本上行及业务结构变化影响,但销售费用率优化部分对冲压力。龙头企业经营分化,石头科技凭借份额提升实现较快增长,科沃斯收入增长但盈利受公允价值变动拖累,极米科技海外拓展带动毛利改善。市场整体处于结构调整期,海外市场仍是关键增长引擎。
本报告提示哪些风险?
本报告提示的主要风险包括原材料成本大幅上涨,可能进一步压缩利润空间;关税及地缘不确定性可能影响海外市场拓展。此外,行业竞争加剧可能导致价格战,影响企业盈利能力。报告指出,部分企业存货水平较高,期末存货同比+62.50%,可能面临库存压力及现金流紧张风险。同时,海外市场旺季去化情况存在不确定性,可能影响企业业绩表现。建议投资者关注企业成本控制能力、海外市场拓展进展及库存管理情况。