猜你想问
安井食品2026年三季报核心内容有哪些?
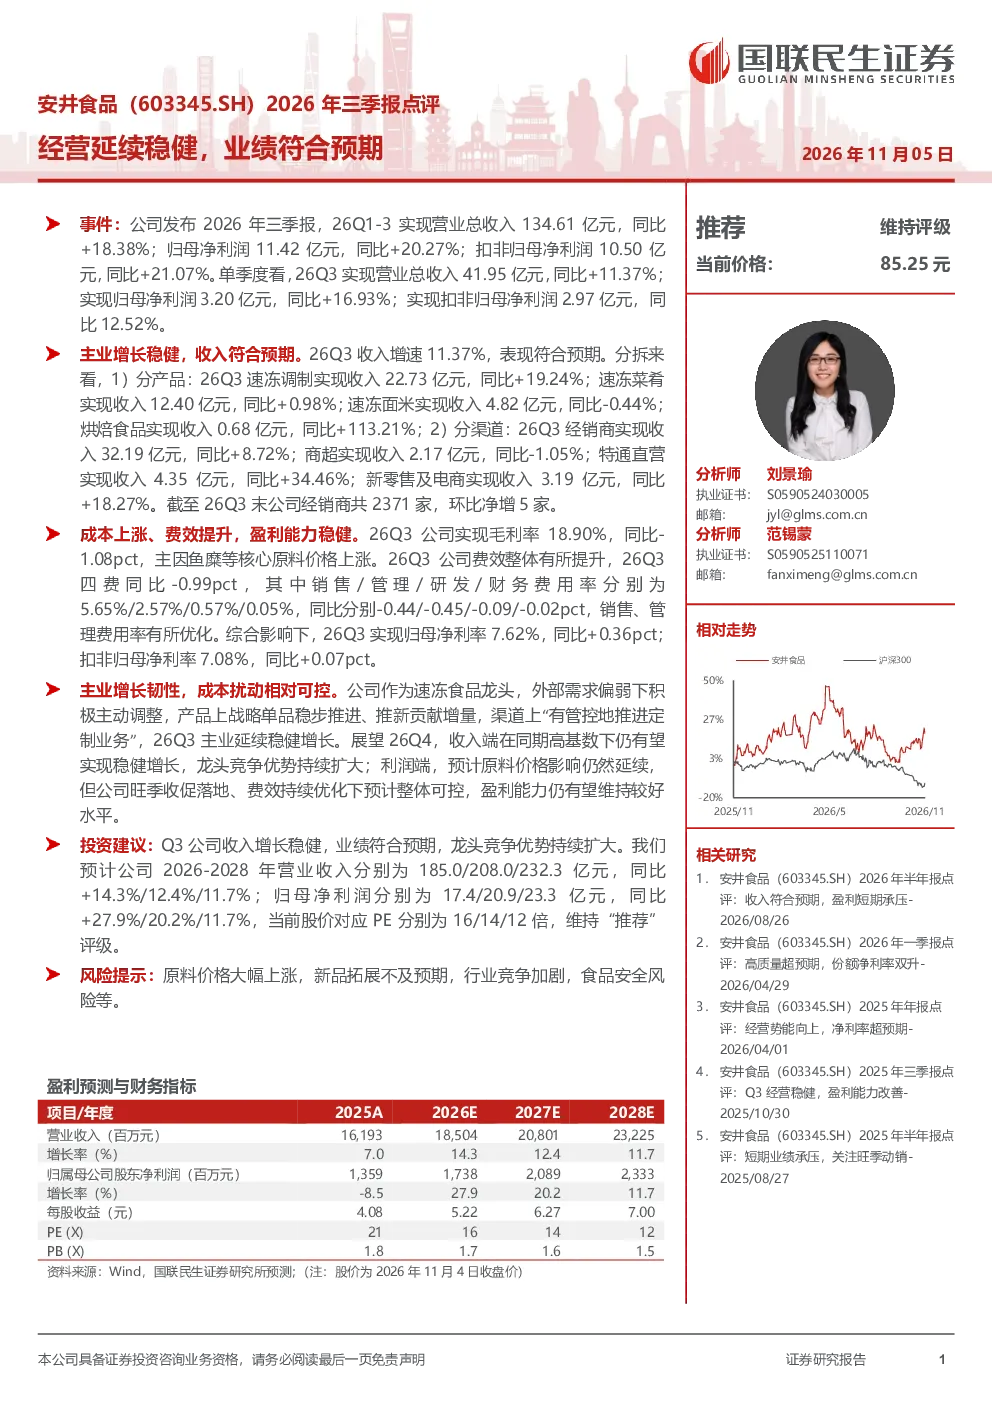
安井食品2026年三季报显示经营延续稳健,业绩符合预期。2026年Q1-Q3实现营业总收入134.61亿元,同比增长18.38%;归母净利润11.42亿元,同比增长20.27%。单季度来看,2026年Q3收入41.95亿元,同比增长11.37%;归母净利润3.20亿元,同比增长16.93%。报告期内,速冻调制食品收入增长显著,渠道表现稳健,经销商网络持续扩张。但毛利率因原料价格上涨有所下降,费用率整体优化,净利率同比提升。
速冻食品行业发展趋势如何?
速冻食品行业呈现集中度提升趋势,头部企业如安井食品凭借品牌优势、产品创新和渠道布局,持续扩大市场份额。行业增长主要受消费升级、冷链物流完善及健康化需求驱动。未来,产品多元化、健康化和便捷化将是行业发展方向,龙头企业在产品研发、渠道拓展和品牌建设方面具备明显优势,有望受益于行业整体增长。
安井食品报告重点分析了哪些方面?
安井食品报告重点分析了收入结构、渠道表现和盈利能力。收入端,速冻调制食品增长强劲,烘焙食品收入增幅显著;渠道方面,经销商和新零售渠道表现良好,特通直营渠道增长迅速;盈利能力方面,毛利率略有下降但净利率提升,销售和管理费用率优化。报告还分析了公司未来增长潜力和潜在风险。
当前速冻食品市场现状如何?
当前速冻食品市场呈现稳步增长态势,市场竞争激烈但格局相对稳定。头部企业凭借规模和品牌优势占据主导地位,中小企业在细分领域寻求差异化发展。渠道方面,线上线下融合趋势明显,新零售和电商渠道增长迅速。原材料成本波动是行业普遍面临的挑战,企业通过供应链管理和产品结构优化来应对。
安井食品研报提示哪些风险?
安井食品研报提示的主要风险包括:原材料价格大幅上涨可能影响盈利能力;新品拓展若不及预期将影响增长;行业竞争加剧可能压缩市场份额;食品安全风险可能损害品牌形象。此外,宏观经济波动和消费习惯变化也可能对行业产生一定影响。企业需密切关注这些风险并采取相应措施。