猜你想问
电子级羟胺在高端湿法清洗中的重要性是什么?
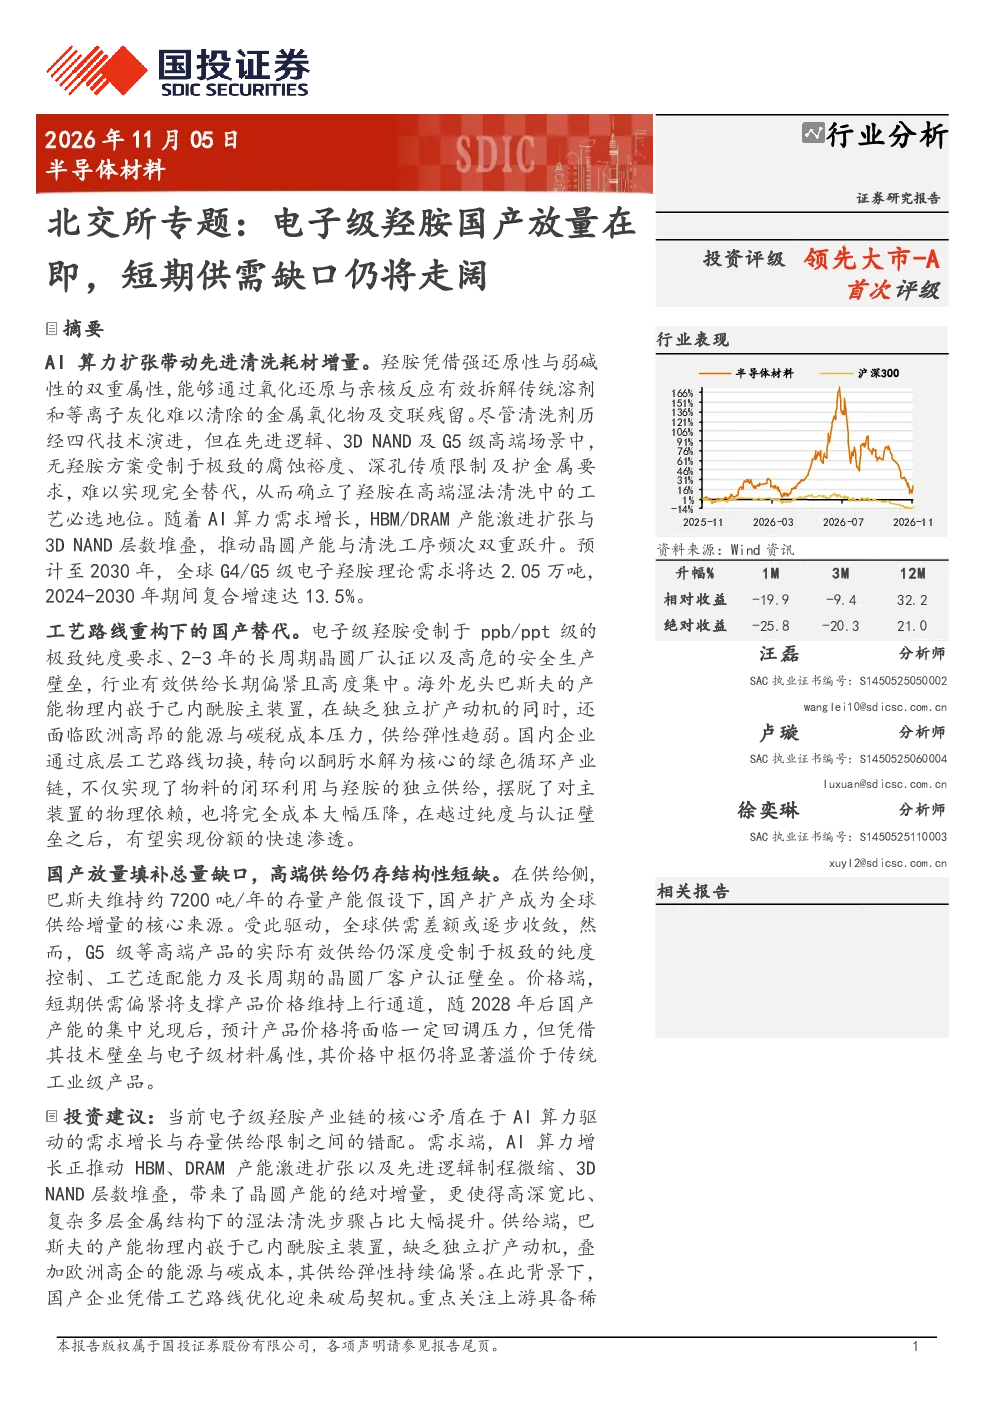
羟胺凭借强还原性与弱碱性的双重属性,能有效拆解金属氧化物及交联残留,在先进逻辑、3DNAND及G5级高端场景中,无羟胺方案受制于腐蚀裕度、深孔传质限制及护金属要求,难以完全替代,确立了其在高端湿法清洗中的工艺必选地位。
电子级羟胺国产替代的技术路线有何特点?
国内企业通过转向以酮肟水解为核心的绿色循环产业链,实现了物料的闭环利用与羟胺的独立供给,摆脱了对主装置的物理依赖,大幅压降了完全成本,有望在越过纯度与认证壁垒后实现份额快速渗透。
未来几年电子级羟胺的供需趋势如何?
预计至2030年,全球G4/G5级电子羟胺理论需求将达2.05万吨,2024-2030年期间复合增速达13.5%。国产扩产成为全球供给增量的核心来源,但现阶段国产增量主要覆盖G4及以下等级,G5级等高端产品的实际有效供给仍受制于纯度控制、工艺适配能力及长周期晶圆厂客户认证壁垒。短期供需偏紧将支撑产品价格上行,随2028年后国产产能集中兑现,预计产品价格将面临一定回调压力。
当前电子级羟胺市场的主要竞争格局是怎样的?
电子级羟胺受制于ppb/ppt级的极致纯度要求、2-3年的长周期晶圆厂认证以及高危的安全生产壁垒,行业有效供给长期偏紧且高度集中。海外龙头巴斯夫的产能物理内嵌于己内酰胺主装置,供给弹性趋弱,而国内企业通过工艺路线重构,有望实现份额的快速渗透。
投资电子级羟胺领域需关注哪些风险?
需关注行业竞争加剧风险、原材料价格大幅波动风险、需求下滑风险、新产品推广不及预期风险以及测算不及预期风险。
你可能感兴趣
半导体材料行业分析:北交所专题——电子级羟胺国产放量在即,短期供需缺口仍将走阔
电子设备国投证券2026-11-05
锦华新材 受益巴斯夫爆炸巨大产能缺口 电子级羟胺国产替代龙头
未知机构2026-09-24
锦华新材 电子级羟胺水溶液已有硬缺口 扩产后利润弹性10-15亿元 预期差最大的半导体材料标的
未知机构2026-07-10
北交所行业主题报告:湿电子化学品之电子级羟胺:半导体清洗刻蚀+莱赛尔双赛道共振,锦华新材国产化突围
基础化工开源证券2026-10-07
草酸供需向好,锂电正极材料快速推进,电子级草酸放量在即
基础化工太平洋证券2019-04-28
【宏观快评】12月经济数据前瞻:供需缺口走阔,大宗躁动再起
华创证券2017-12-29
煤焦早报:焦炭供需缺口再次走阔,等待情绪回暖
信达期货2024-11-18
煤焦周报:焦炭供需缺口再次走阔,等待情绪回暖
信达期货2024-11-17
集运指数(欧线)专题:多家船司相继下调现货运价,短期不宜过分高估供需缺口
银河期货2024-02-24
尿素产业链周度报告:库存高位,供需走弱,短期仍将震荡偏弱
招商期货2025-09-14