猜你想问
TCL科技最新研报核心内容是什么?
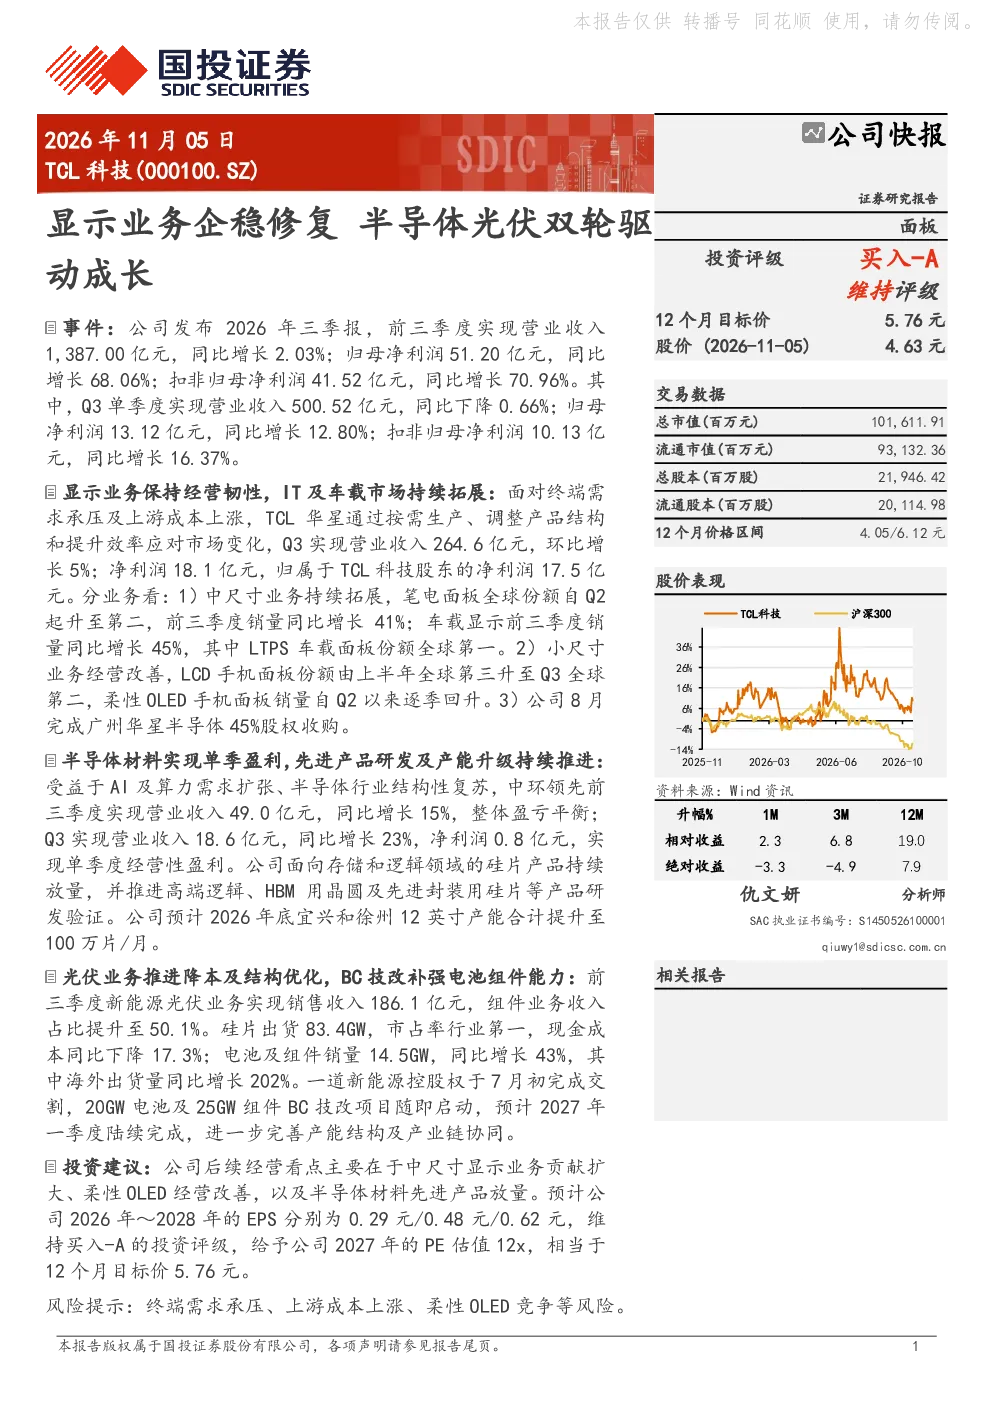
TCL科技2026年前三季度业绩稳健,显示业务、半导体和光伏业务均增长。显示业务方面,TCL华星通过按需生产、调整产品结构实现经营韧性,Q3营收264.6亿元,环比增长5%,净利润18.1亿元。中尺寸业务全球份额升至第二,销量同比增长41%;车载显示销量同比增长45%,LTPS车载面板份额全球第一。小尺寸业务LCD手机面板份额升至全球第二,柔性OLED手机面板销量逐季回升。半导体材料方面,中环领先实现单季盈利,前三季度营收49.0亿元,同比增长15%。光伏业务方面,新能源光伏业务收入186.1亿元,组件业务收入占比提升至50.1%,硅片出货83.4GW,市占率行业第一,电池及组件销量14.5GW,同比增长43%,海外出货量同比增长202%。
半导体和光伏赛道发展趋势如何?
半导体赛道方面,中环领先实现单季盈利,持续推进存储和逻辑领域硅片产品放量,高端逻辑、HBM用晶圆及先进封装用硅片研发验证,预计2026年底宜兴和徐州12英寸产能合计提升至100万片/月。光伏赛道方面,TCL科技新能源光伏业务收入186.1亿元,组件业务收入占比提升至50.1%,硅片出货83.4GW,市占率行业第一,现金成本同比下降17.3%,电池及组件销量14.5GW,同比增长43%,海外出货量同比增长202%。一道新能源控股权完成交割,启动20GW电池及25GW组件BC技改项目,预计2027年Q1完成,优化产能结构。
研报重点分析了哪些业务方向?
研报重点分析了显示业务、半导体材料和光伏业务。显示业务方面,关注中尺寸业务全球份额提升、车载显示销量增长及柔性OLED手机面板销量回升。半导体材料方面,关注中环领先的盈利能力及硅片产品放量,包括高端逻辑、HBM用晶圆及先进封装用硅片研发。光伏业务方面,关注硅片出货量及市占率、电池及组件销量增长、海外出货量增长,以及一道新能源的控股权交割和产能优化项目。
当前市场对TCL科技的整体判断是什么?
当前市场对TCL科技整体判断积极,显示业务企稳修复,半导体和光伏业务双轮驱动成长。TCL华星通过按需生产、调整产品结构等措施实现经营韧性,Q3营收和利润均实现增长。中尺寸和车载显示业务表现突出,柔性OLED手机面板销量回升。中环领先在半导体材料领域实现单季盈利,硅片产品持续放量。光伏业务收入占比提升,硅片出货量和市占率行业领先,电池及组件销量增长显著。
研报提示了哪些风险因素?
研报提示的风险因素包括终端需求承压、上游成本上涨、柔性OLED竞争等。终端需求方面,市场波动可能影响显示和光伏业务的销售表现。上游成本方面,原材料价格波动可能增加企业生产成本。柔性OLED竞争方面,行业竞争加剧可能影响TCL科技在该领域的市场份额和盈利能力。此外,半导体和光伏业务的扩张也面临技术迭代和产能爬坡的挑战。