猜你想问
这份研报的核心内容是什么?
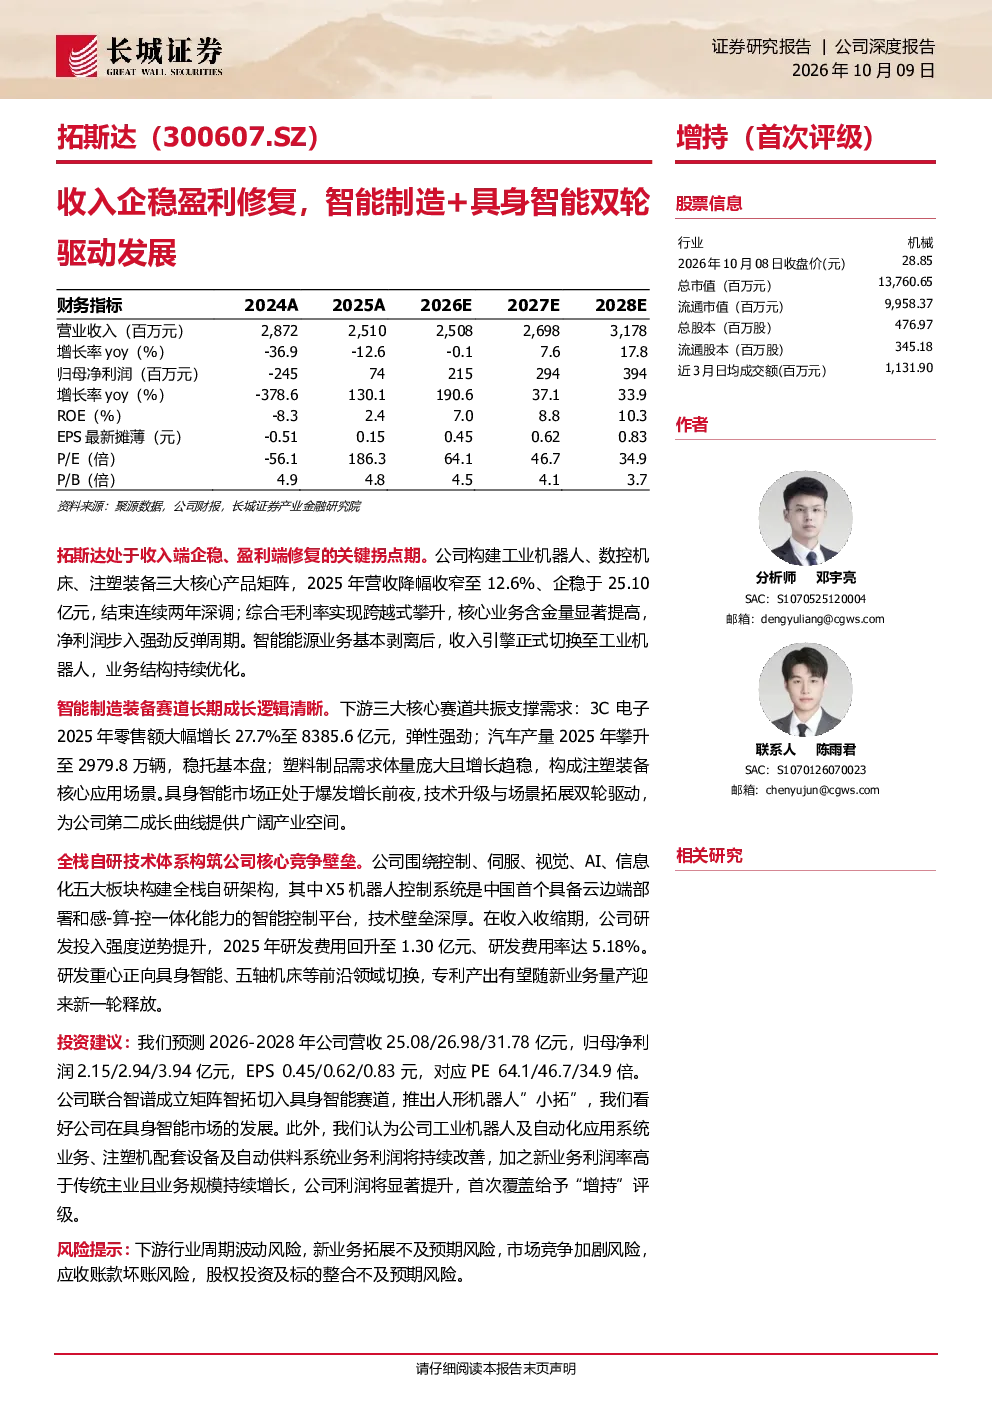
这份研报主要分析了拓斯达公司的发展历程、核心产品布局、财务表现、市场前景以及技术优势。报告指出,拓斯达公司经历了从注塑辅机到智能制造全栈布局的战略演进,目前产品围绕工业机器人、数控机床、注塑装备三条增长曲线进行布局。公司2025年营收企稳于25.10亿元,毛利率修复至28.3%,并扭亏为盈。报告还强调了公司在具身智能和工业大模型生态方面的布局,以及其在全栈自研技术架构方面的优势。
智能制造和具身智能赛道的发展趋势如何?
智能制造和具身智能赛道正处于快速发展阶段。中国工业机器人解决方案市场规模预计2024-2029年复合增长率约14.4%,下游制造业自动化渗透率持续提升。具身智能技术突破推动机器人从定点专用向泛化通用演进,预计2025-2030年中国具身智能机器人市场复合增长率高达48.7%。大模型技术的应用与跨模态突破,应用场景从传统的结构化工业环境向商业服务、医疗健康、应急救援等非结构化多领域加速拓展。这些趋势为相关企业提供了广阔的市场空间和发展机遇。
研报重点分析了拓斯达的哪些方面?
研报重点分析了拓斯达公司的核心产品与业务布局、财务表现与经营状况、市场前景与行业分析、技术优势与研发布局。在核心产品与业务布局方面,报告详细介绍了公司围绕工业机器人、数控机床、注塑装备三条增长曲线的布局情况。财务表现方面,报告指出公司2025年营收企稳、毛利率修复并扭亏为盈。市场前景方面,报告分析了工业机器人、注塑装备、五轴数控机床等细分市场的增长潜力。技术优势方面,报告强调了公司在全栈自研技术架构方面的领先地位。
当前工业机器人市场的现状如何?
当前工业机器人市场正处于快速发展阶段,市场规模持续扩大。中国工业机器人解决方案市场规模预计2024-2029年复合增长率约14.4%,下游制造业自动化渗透率持续提升。随着制造业自动化需求的增加,工业机器人的应用场景不断拓展,从传统的点焊、搬运等任务向更复杂的装配、检测等任务扩展。同时,具身智能技术的突破推动机器人从定点专用向泛化通用演进,进一步提升了工业机器人的应用价值和市场潜力。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:下游行业周期波动风险,新业务拓展不及预期风险,市场竞争加剧风险,应收账款坏账风险,股权投资及标的整合不及预期风险。这些风险提示主要涵盖了市场环境变化、公司业务拓展、市场竞争以及财务和投资等方面的潜在风险。公司需要密切关注市场动态,加强风险管理,以确保业务的稳健发展。