猜你想问
晨光股份2026年半年报核心内容是什么?
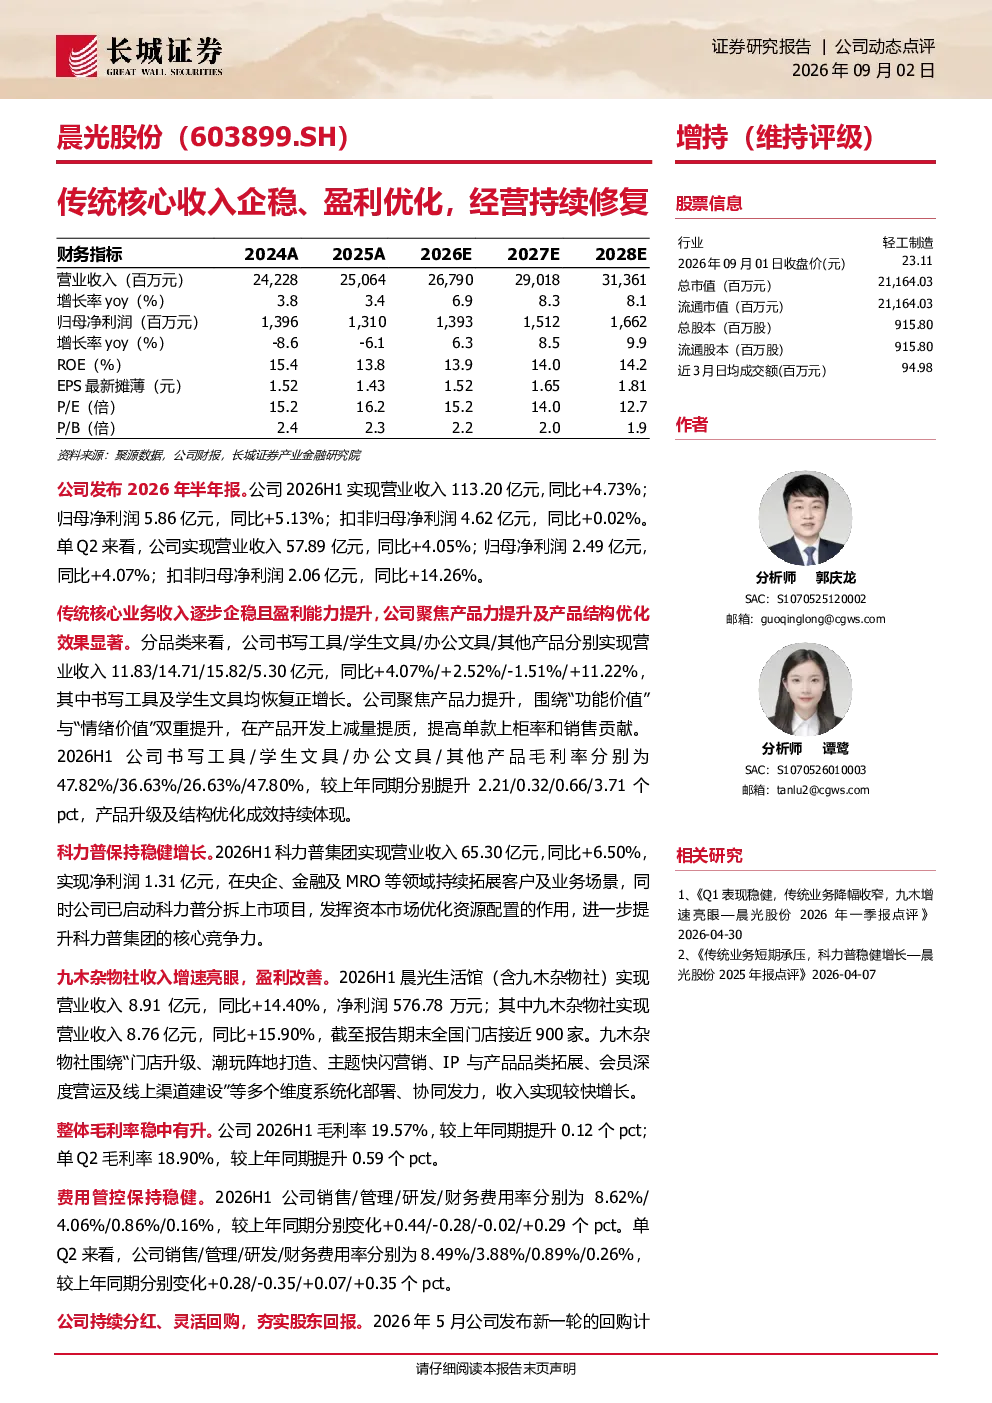
晨光股份2026年半年报显示,公司传统核心业务收入企稳且盈利能力提升。2026H1实现营业收入113.20亿元,同比增长4.73%;归母净利润5.86亿元,同比增长5.13%。分品类来看,书写工具和学生文具恢复正增长,办公文具收入略有下降,其他产品增长显著。公司通过产品力提升和产品结构优化,毛利率提升明显,书写工具、学生文具、办公文具和其他产品毛利率分别提升2.21/0.32/0.66/3.71个百分点。
文具行业发展趋势如何?
文具行业整体呈现多元化发展态势,自主品牌和内需市场成为重要增长点。传统文具业务逐步企稳,新兴品类如潮玩文具增长显著。企业通过产品创新、渠道优化和品牌升级提升竞争力。行业集中度提升,头部企业如晨光股份、科力普等保持稳健增长,并积极拓展业务场景和上市计划。未来行业将更加注重产品力和品牌价值,同时面临市场竞争加剧和原材料价格波动等挑战。
研报重点分析了哪些方向?
研报重点分析了晨光股份传统核心业务的企稳情况、盈利能力提升、产品结构优化及毛利率改善。同时关注了科力普集团的稳健增长及九木杂物社的快速扩张,展示了行业不同企业的增长模式。报告还分析了整体毛利率提升、费用管控、分红回购等财务表现,并从行业“自主品牌+内需市场”领跑者的角度评估了晨光股份的投资价值。
当前文具市场现状如何判断?
当前文具市场呈现稳中有进的发展态势,头部企业如晨光股份等传统业务逐步企稳,新兴品类增长亮眼。行业集中度提升,自主品牌和内需市场成为主要增长动力。企业通过产品创新、渠道优化和品牌升级提升竞争力。然而,市场竞争加剧、原材料价格波动、下游消费需求变化等因素对行业存在一定影响,企业需持续提升产品力和运营效率以应对挑战。
研报提示了哪些风险?
研报提示了市场竞争加剧、原材料价格上涨、下游消费需求不及预期、经营管理及财税政策等风险。市场竞争方面,文具行业同质化竞争激烈,企业需持续创新以保持竞争优势。原材料价格波动直接影响企业成本,需加强供应链管理。下游消费需求变化需密切关注,特别是年轻消费群体的需求升级。此外,经营管理效率和财税政策变化也可能对行业和企业经营产生影响。