猜你想问
拓斯达研报核心内容是什么?
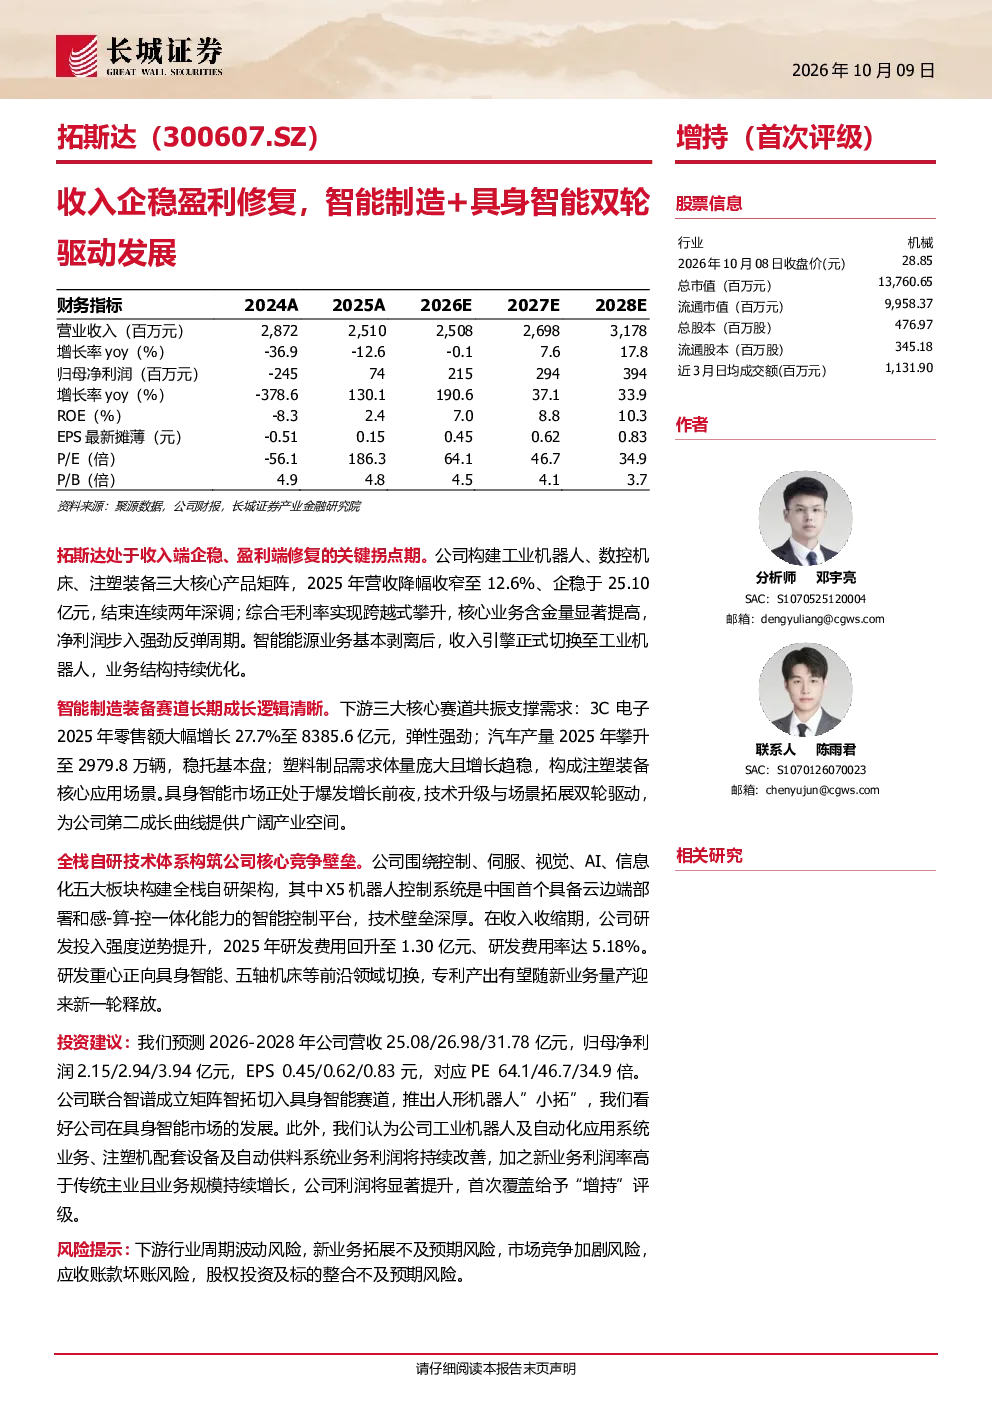
该研报指出拓斯达处于收入端企稳、盈利端修复的关键拐点期。公司通过工业机器人、数控机床、注塑装备三大核心产品矩阵,实现2025年营收企稳于25.10亿元,毛利率显著提升,净利润强劲反弹。智能能源业务已剥离,收入引擎切换至工业机器人,业务结构持续优化。
智能制造及具身智能赛道发展趋势如何?
智能制造装备赛道受益于3C电子、汽车、塑料制品三大下游核心赛道的共振支撑,需求持续增长。具身智能市场正处于爆发增长前夜,技术升级与场景拓展双轮驱动,为公司第二成长曲线提供广阔产业空间,有望成为新的增长点。
研报重点分析了拓斯达的哪些方面?
研报重点分析了拓斯达的全栈自研技术体系,包括控制、伺服、视觉、AI、信息化五大板块,其中X5机器人控制系统具备深厚技术壁垒。同时关注研发投入强度逆势提升,研发重心正向具身智能、五轴机床等前沿领域切换,专利产出有望迎来新一轮释放。
当前市场对拓斯达的判断是什么?
市场判断拓斯达已进入收入企稳、盈利修复阶段,公司通过业务结构优化和技术创新,展现出较强的竞争力。工业机器人及自动化应用系统业务、注塑机配套设备及自动供料系统业务利润持续改善,新业务利润率高于传统主业且业务规模持续增长,公司整体盈利能力有望显著提升。
研报提示了哪些风险?
研报提示的风险包括下游行业周期波动风险、新业务拓展不及预期风险、市场竞争加剧风险、应收账款坏账风险以及股权投资及标的整合不及预期风险。这些风险需关注,可能对公司未来经营产生影响。
你可能感兴趣
收入企稳盈利修复,智能制造+具身智能双轮驱动发展
长城证券2026-10-09
具身智能驱动的智能制造应用发展研究
机械设备湘江实验室&中南大学商学院2025-03-15
公司动态点评:切入智能制造,双轮驱动发展
建筑建材长城证券2016-08-10
北京 12・24 楼市新政成效显现:市场企稳修复,刚需与改善双轮驱动
房地产58安居客研究院2026-03-17
短期业绩扰动不改韧性,全球化产能力布局蓄力成长——2026H1 业绩筑底企稳,客户与产能双轮驱动修复
开源证券2026-08-25
智能柜驱动收入高增,外销支撑毛利率企稳
华西证券2025-08-24
芒果超媒:AI中长剧驱动成本结构性下降,主业企稳开启盈利修复
未知机构2026-10-15
商业银行2026年半年度业绩点评——息差企稳支撑收入修复,零售贷款风险暴露制约盈利改善
金融惠誉博华2026-09-07
惠誉博华 商业银行2026年半年度业绩点评息差企稳支撑收入修复 零售贷款风险暴露制约盈利改善
未知机构2026-09-23
2025年中报点评:收入延续高增,盈利有望企稳修复
国信证券2025-08-18