猜你想问
研报核心内容是什么?
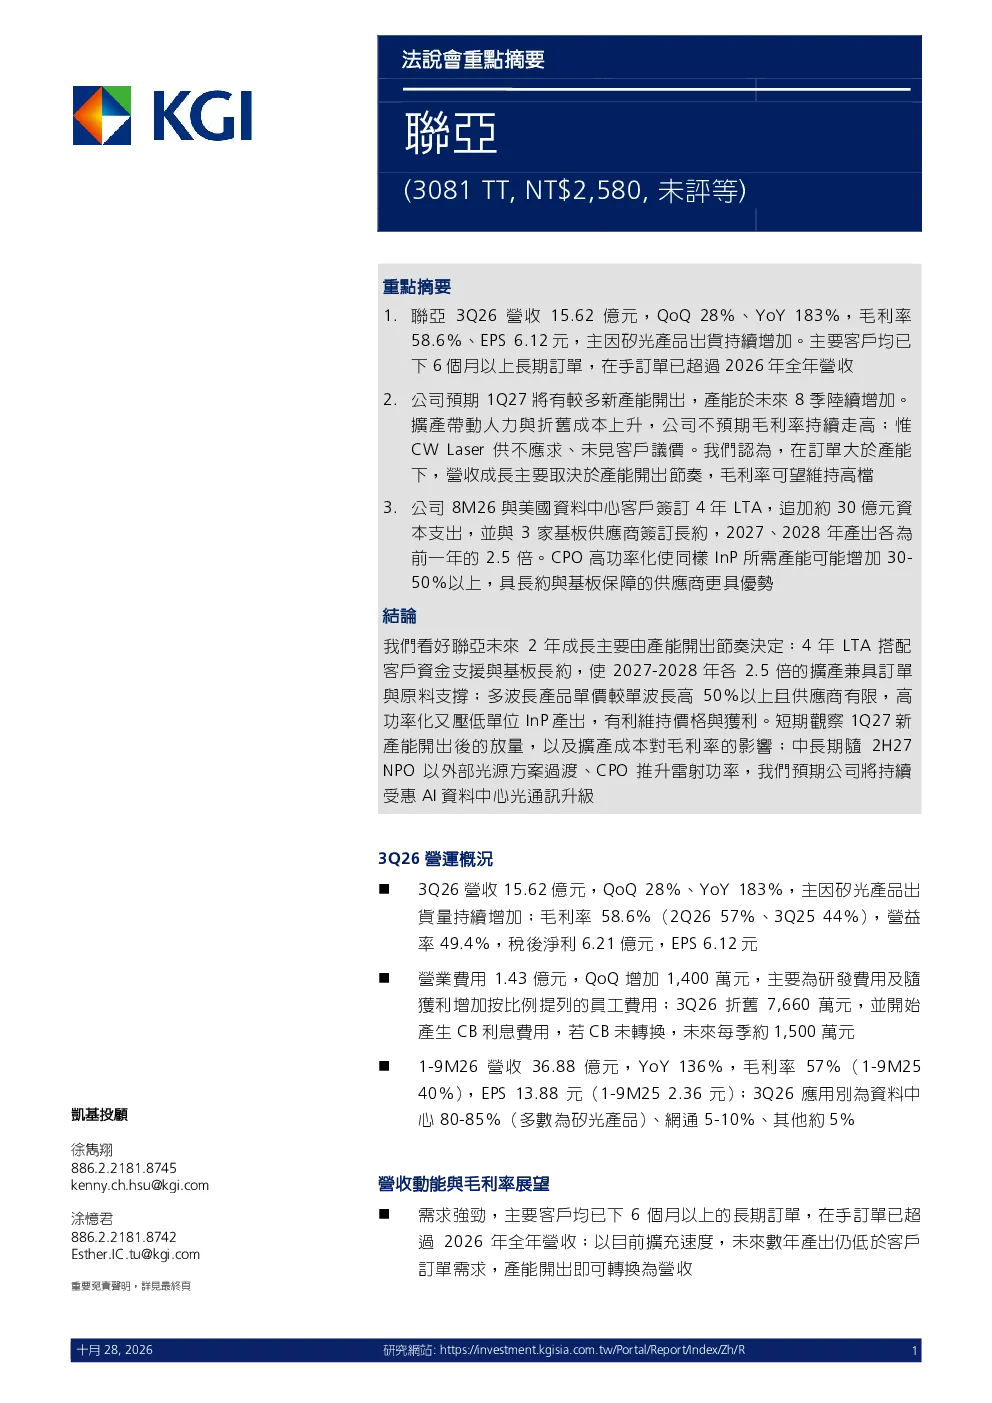
研报显示,联亚光电3Q26营收15.62亿,环比增28%、同比增长183%,毛利率58.6%,EPS 6.12元。主要因矽光产品出货增加,主要客户已下6个月以上长期订单,在手订单超2026年全年营收。公司预期1Q27将有较多新产能开出,未来8季陆续增加。
行业发展趋势如何?
研报指出,AI数据中心光通信升级将推动相关技术发展。多波長雷射产品单价比单波長高50%以上,全球具备足够产能与经验生產多波長的廠商非常有限。高功率化使同樣InP所需產能增加30-50%以上,有利維持價格與獲利。
报告重点分析了什么方向?
报告重点分析了联亚光电的產能擴充與訂單狀況,以及長期合約與資本支出。公司與美國資料中心客戶簽訂4年LTA,追加約30億元資本支出,客戶提供部分資金支援。2027、2028年產出各為前一年的2.5倍,與3家基板供應商簽訂長約。
市场现状如何判断?
研报显示,联亚光电主要客户集中度较高,公司有選擇客戶的餘力。矽光產品1.6T已開始量產,3.2T及NPO、CPO產品正與客戶開發及驗證中。多波長雷射產品已量產,800G起即有8顆solution,1.6T亦有8顆甚至16顆不同波長solution。
研报有哪些风险提示?
研报提到,公司不揭露良率,產品有十幾種規格,良率各不相同。人力需求持续以倍數增加,近期營業費用增長幾乎都反映在員工分紅費用。CPO在一般資料中心採用不會太快,內外部光源、熱插拔與connector等規格尚未定案。
你可能感兴趣
法说会重点摘要
凯基证券2026-10-28
法说会重点摘要
凱基2026-10-28
法说会重点摘要
凱基2026-11-03
法说会重点摘要
凯基证券2026-10-12
【中银电子】意法半导体2023Q4法说会重点提炼
未知机构2024-01-28
半导体行业重大事项点评:台积电2018年第4季法说会点评:1Q19营运展望低于预期,后续库存去化情况是观察重点
电子设备华创证券2019-01-18
联电-22Q1法说会纪要
未知机构2022-05-09
FY2024Q3业绩点评及法说会纪要:超预期创下二季度收入记录,三季度指引维持二季度强劲表现
华创证券2024-08-03
FY2024Q1业绩点评及法说会纪要:存储业务扭亏为盈,传统淡季移动体验部门逆势增长
华创证券2024-05-22
FY2024Q3业绩点评及法说会纪要:端侧AI驱动全新增长,公司预计24年天玑旗舰芯片收入同比增长70%
华创证券2024-11-14