猜你想问
这份研报主要分析了天赐材料的哪些核心内容?
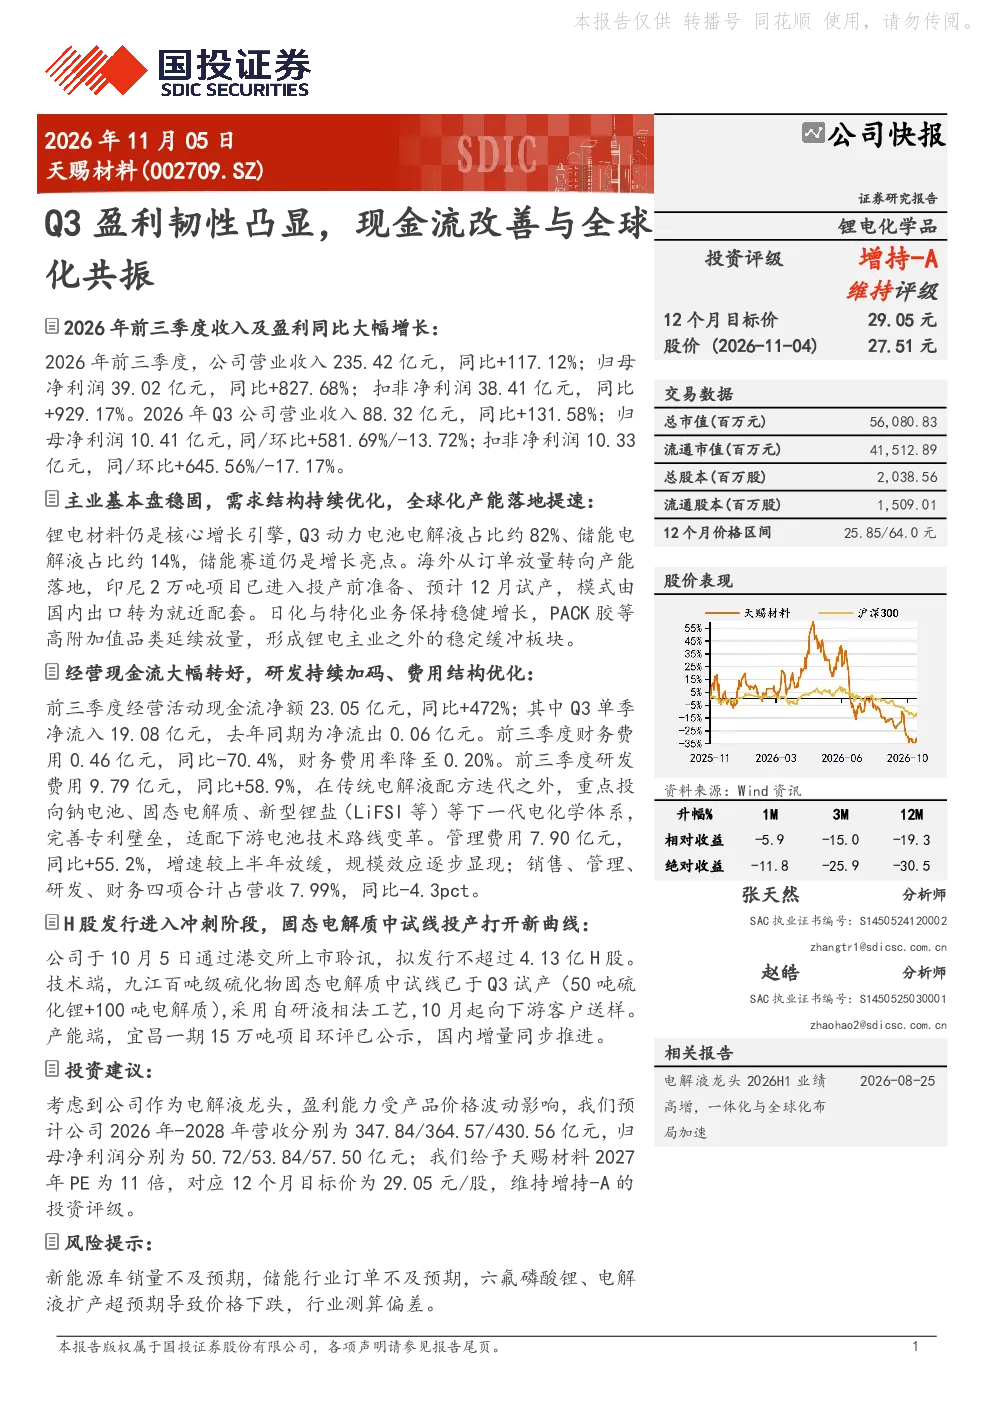
这份研报主要分析了天赐材料2026年前三季度的经营业绩,其中营收235.42亿元同比增长117.12%,归母净利润39.02亿元同比增长827.68%。Q3单季表现强劲,营收88.32亿元同比增长131.58%,归母净利润10.41亿元同比增长581.69%。报告指出锂电材料仍是核心增长引擎,动力电池电解液占比约82%,储能电解液占比约14%。海外产能落地提速,印尼2万吨项目预计12月试产,模式由出口转为就近配套。日化与特化业务稳健增长,PACK胶等高附加值品类延续放量。
储能赛道未来发展趋势如何?
报告显示,储能赛道持续发力,Q3储能电解液占比约14%,海外产能落地提速,印尼2万吨项目预计12月试产,模式由出口转为就近配套。技术端,九江百吨级硫化物固态电解质中试线已试产,采用自研液相法工艺。国内增量同步推进,宜昌一期15万吨项目环评已公示。这些举措表明储能电解液市场前景广阔,技术创新和产能扩张将推动行业持续增长。
报告重点分析了天赐材料的哪些业务方向?
报告重点分析了天赐材料的锂电材料业务,特别是电解液业务,Q3动力电池电解液占比约82%,储能电解液占比约14%,仍是核心增长引擎。此外,报告还关注了海外产能扩张,印尼2万吨项目预计12月试产,模式由出口转为就近配套。日化与特化业务如PACK胶等高附加值品类也延续放量。研发方面,重点投向钠电池、固态电解质、新型锂盐等下一代电化学体系。
当前天赐材料的市场现状如何?
报告显示,天赐材料经营现金流大幅改善,前三季度经营活动现金流净额23.05亿元同比增长472%,Q3单季净流入19.08亿元。财务费用率降至0.20%,研发费用9.79亿元同比增长58.9%,管理费用7.90亿元同比增长55.2%,但四项费用合计占营收7.99%,同比-4.3pct。国内增量同步推进,宜昌一期15万吨项目环评已公示,技术端,九江百吨级硫化物固态电解质中试线已试产。
这份研报提示了哪些风险?
报告提示了几个风险点:新能源车销量不及预期,可能影响锂电材料需求;储能行业订单不及预期,可能影响储能电解液业务增长;六氟磷酸锂、电解液扩产超预期导致价格下跌,可能影响公司盈利能力;行业测算偏差,可能导致业绩与预期存在差异。这些风险需关注,但报告未提供具体量化分析。