猜你想问
安井食品2026年三季报核心数据有哪些?
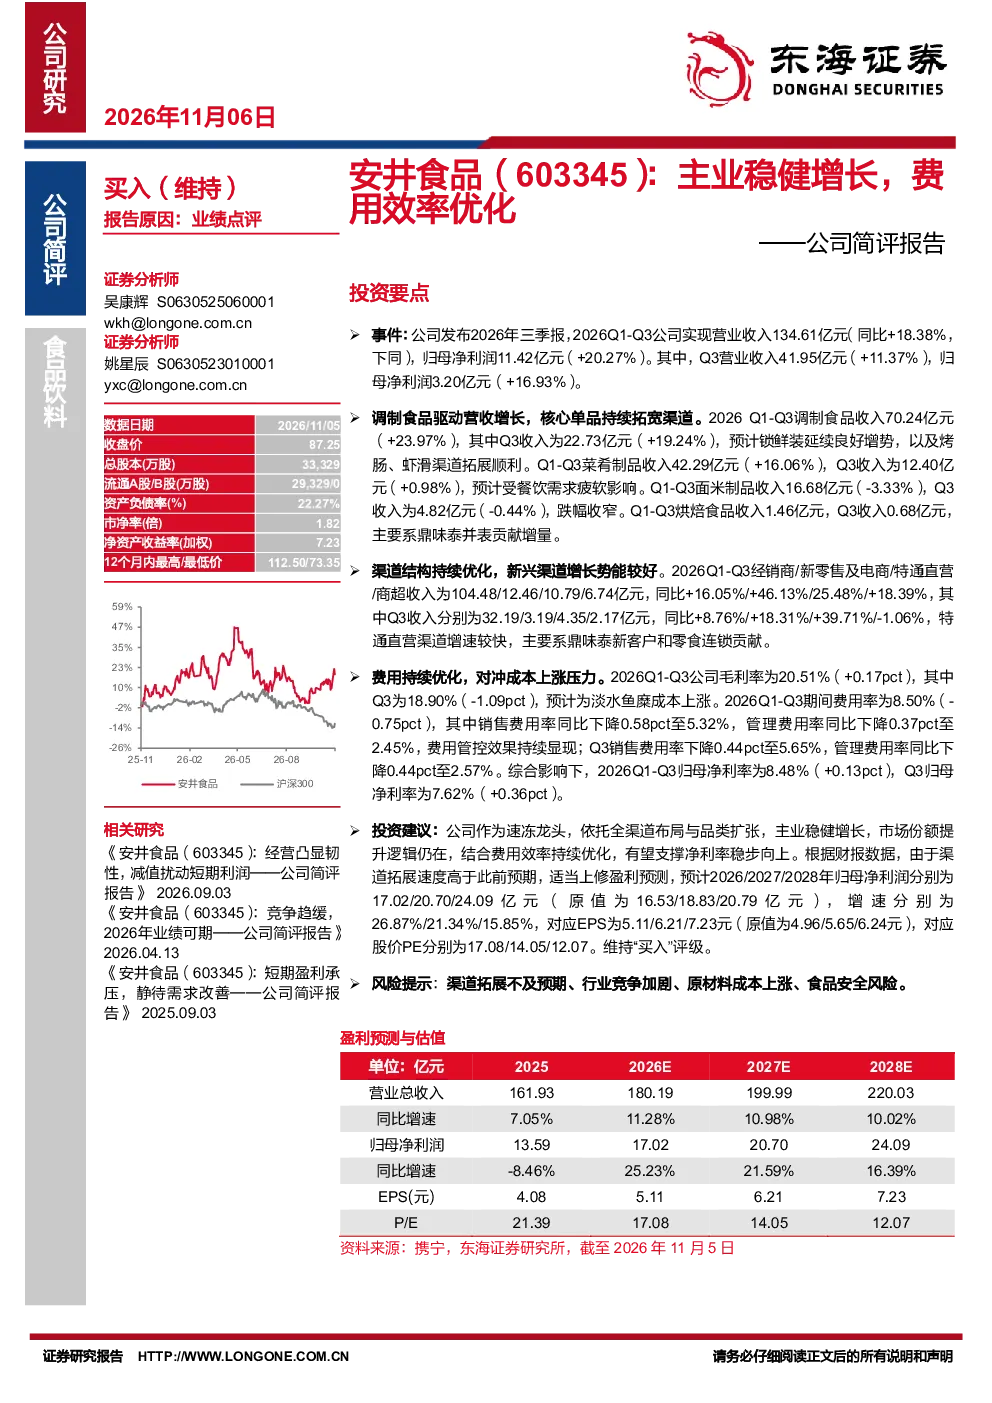
安井食品2026年三季报显示,Q1-Q3实现营业收入134.61亿元,同比增长18.38%,归母净利润11.42亿元,同比增长20.27%。其中Q3营业收入41.95亿元,同比增长11.37%,归母净利润3.20亿元,同比增长16.93%。主要增长动力来自调制食品,Q1-Q3收入70.24亿元,同比增长23.97%;菜肴制品收入42.29亿元,同比增长16.06%;面米制品和烘焙食品收入有所波动,但跌幅收窄或有所增长。
食品饮料行业发展趋势如何?
食品饮料行业正经历多元化发展,速冻食品、调制食品等细分赛道增长迅速,渠道结构持续优化。新零售及电商渠道占比提升明显,特通直营渠道增速较快,主要受益于品牌扩张和新客户增长。行业竞争加剧,企业需通过产品创新和渠道优化提升市场份额。原材料成本上涨对毛利率造成一定压力,但费用效率优化有助于提升净利率水平。
安井食品报告重点分析了哪些方面?
安井食品报告重点分析了公司各产品线业绩表现,调制食品和菜肴制品增长强劲,面米制品跌幅收窄,烘焙食品受益于鼎味泰并表贡献增量。报告还关注了渠道结构优化,经销商、新零售及电商、特通直营、商超收入均实现同比增长,其中特通直营渠道增速最快。费用管控效果显著,期间费用率、销售费用率和管理费用率均有所下降,毛利率略有提升。
当前食品饮料市场现状如何?
当前食品饮料市场呈现稳健增长态势,但结构性分化明显。速冻食品龙头凭借品牌优势和渠道布局,市场份额持续提升。调制食品和菜肴制品受益于消费升级和餐饮需求恢复,增长较快。新零售和电商渠道成为重要增长点,但竞争激烈。原材料成本上涨是行业普遍面临的挑战,企业需加强成本控制和供应链管理。
安井食品研报提示了哪些风险?
安井食品研报提示的主要风险包括渠道拓展不及预期,新渠道和新客户开发可能面临挑战;行业竞争加剧,可能影响市场份额和盈利能力;原材料成本持续上涨,对毛利率和净利率造成压力;食品安全风险,任何食品安全事件都可能对品牌形象和经营造成负面影响。