猜你想问
这份研报的核心内容是什么?
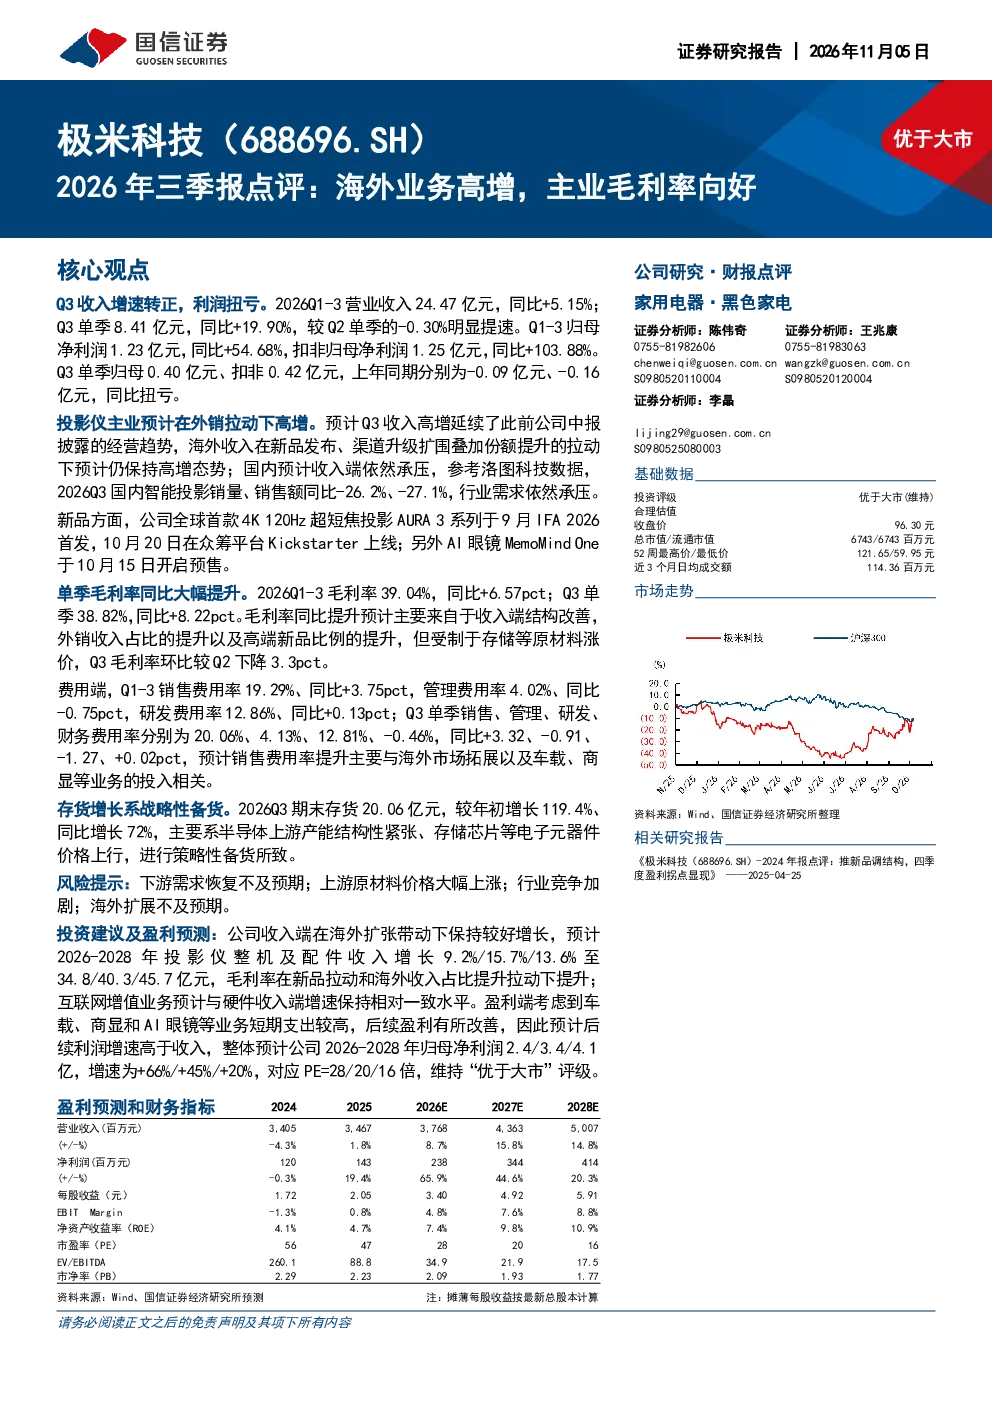
这份研报的核心内容是点评公司2026年前三季度业绩表现。报告显示公司收入增速转正,利润扭亏,海外业务实现高增长,同时主业毛利率呈现向好趋势。具体来看,2026年前三季度营业收入24.47亿元,同比增长5.15%;单季Q3收入8.41亿元,同比增长19.90%,较Q2明显提速。归母净利润1.23亿元,同比增长54.68%;扣非归母净利润1.25亿元,同比增长103.88%。Q3单季归母净利润0.40亿元、扣非0.42亿元,上年同期分别为-0.09亿元、-0.16亿元,同比扭亏。Q1-3毛利率39.04%,同比+6.57pct;Q3单季38.82%,同比+8.22pct。这些数据表明公司在海外市场表现强劲,同时国内业务也在逐步改善。
家用电器行业的发展趋势如何?
根据这份研报,家用电器行业的发展趋势显示海外市场成为重要增长点。公司投影仪主业预计在外销拉动下实现高增,海外收入在新品发布、渠道升级扩围叠加份额提升的拉动下预计仍保持高增态势。全球首款4K 120Hz超短焦投影AURA 3系列于9月IFA 2026首发,AI眼镜MemoMind One于10月开启预售,这些新产品将进一步推动海外市场扩张。国内市场方面,报告指出预计收入端依然承压,但整体行业仍呈现结构性机会。未来几年,投影仪整机及配件收入预计将保持增长,2026-2028年分别增长9.2%/15.7%/13.6%至34.8/40.3/45.7亿元。这些趋势表明家用电器的国际化战略正在取得成效,但国内市场竞争依然激烈。
研报重点分析了哪些方向?
这份研报重点分析了公司海外业务的高增长和主业毛利率的改善。报告详细解析了海外市场收入增长的驱动因素,包括新品发布、渠道升级和市场份额提升。具体来看,全球首款4K 120Hz超短焦投影AURA 3系列和AI眼镜MemoMind One等新产品成为重要增长引擎。同时,报告也分析了国内市场的承压情况,指出国内收入端依然面临挑战。此外,报告还重点解读了公司存货增长的战略意义,主要系半导体上游产能结构性紧张、存储芯片等电子元器件价格上行,公司通过策略性备货应对市场变化。这些分析表明公司在积极调整战略,以应对市场变化。
当前市场现状如何判断?
根据这份研报,当前市场现状显示公司在海外市场表现强劲,但国内市场竞争依然激烈。海外业务方面,公司投影仪主业预计在外销拉动下实现高增,海外收入在新品发布、渠道升级扩围叠加份额提升的拉动下预计仍保持高增态势。国内市场方面,报告指出预计收入端依然承压,但整体行业仍呈现结构性机会。未来几年,投影仪整机及配件收入预计将保持增长,2026-2028年分别增长9.2%/15.7%/13.6%至34.8/40.3/45.7亿元。这些数据表明公司在积极调整战略,以应对市场变化。同时,报告也提示了行业竞争加剧的风险,表明市场环境依然复杂。
研报提到了哪些风险提示?
这份研报提到了以下几项风险提示:首先,下游需求恢复不及预期可能影响公司业绩增长。其次,上游原材料价格大幅上涨可能导致成本压力增加,影响利润水平。第三,行业竞争加剧可能压缩公司市场份额和盈利空间。最后,海外扩展不及预期可能影响公司国际化战略的推进。这些风险提示表明公司在发展过程中面临多重挑战,需要密切关注市场变化,及时调整策略以应对潜在风险。