猜你想问
迈瑞医疗2026年三季报核心内容有哪些?
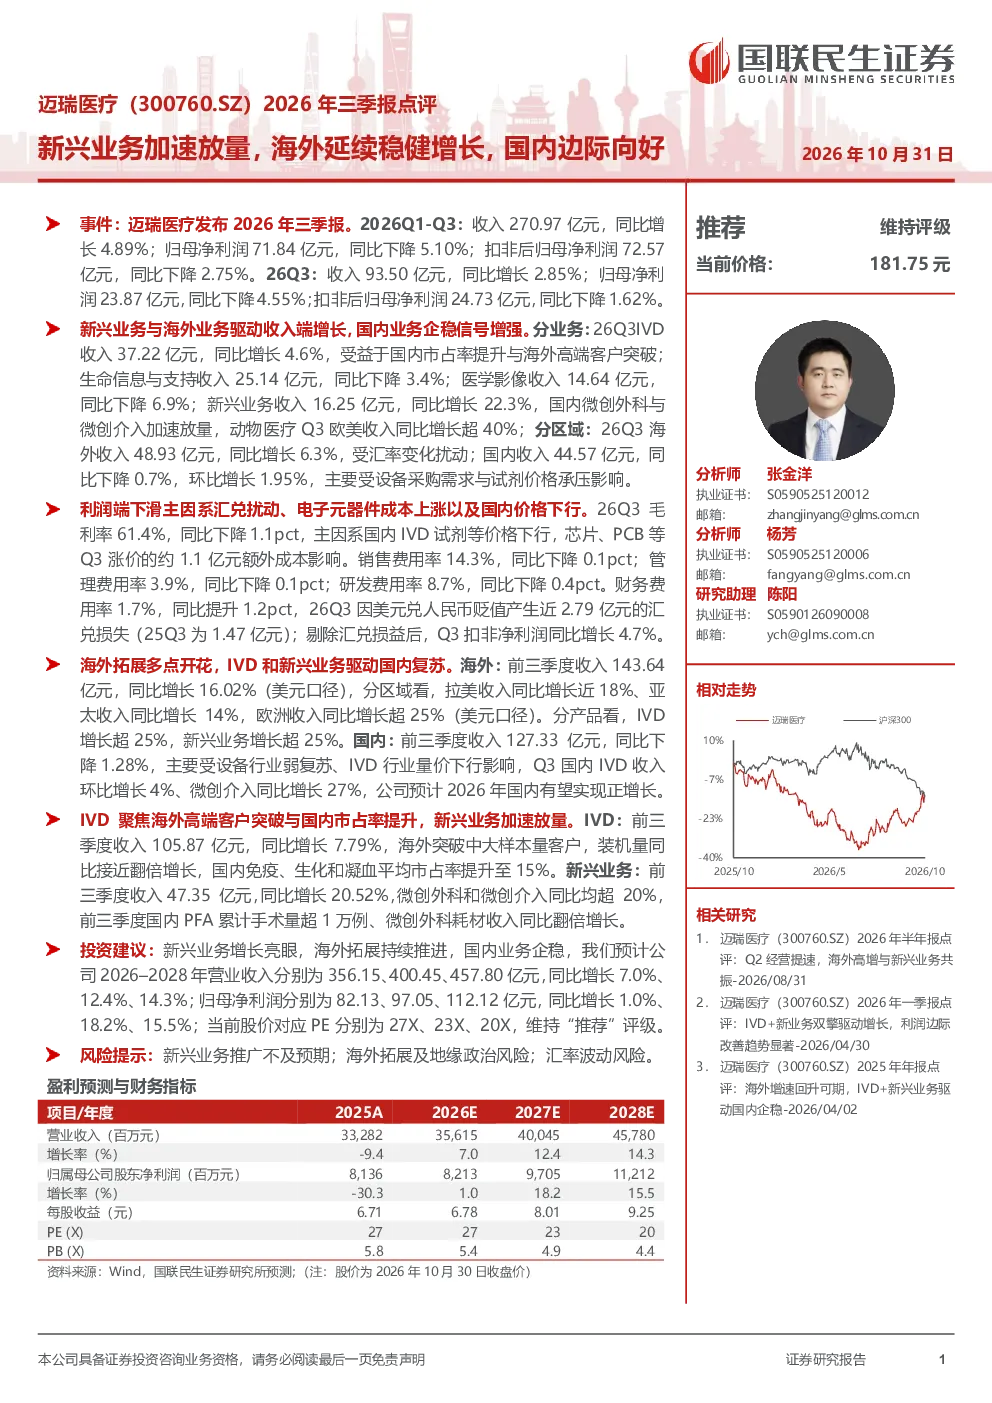
2026年前三季度,迈瑞医疗收入270.97亿元,同比增长4.89%;归母净利润71.84亿元,同比下降5.10%。Q3收入93.50亿元,同比增长2.85%,归母净利润23.87亿元,同比下降4.55%。新兴业务与海外业务驱动收入增长,国内业务企稳信号增强。新兴业务收入16.25亿元,同比增长22.3%;海外收入48.93亿元,同比增长6.3%。国内收入44.57亿元,同比下降0.7%,环比增长1.95%。Q3 IVD收入37.22亿元,同比增长4.6%;微创介入同比增长27%。利润下滑主因系汇兑扰动、电子元器件成本上涨及国内价格下行。Q3毛利率61.4%,同比下降1.1pct;剔除汇兑损益后,Q3扣非净利润同比增长4.7%。拉美收入同比增长近18%,亚太收入同比增长14%,欧洲收入同比增长超25%。微创外科和微创介入同比均超20%,动物医疗欧美收入同比增长超40%。
迈瑞医疗所属赛道的发展趋势如何?
迈瑞医疗聚焦医疗器械领域,其中新兴业务与海外业务成为增长引擎。新兴业务收入占比提升显著,微创外科和微创介入增长强劲,动物医疗在欧美市场表现突出。海外市场持续拓展,拉美、亚太、欧洲收入均实现高增长,IVD和新兴业务增长均超25%。国内市场企稳,IVD装机量同比接近翻倍,免疫、生化和凝血平均市占率提升至15%。未来,医疗器械行业将受益于技术升级和市场需求扩大,迈瑞医疗凭借技术优势和市场布局有望持续受益行业发展趋势。
研报对迈瑞医疗的重点分析方向是什么?
研报重点分析了迈瑞医疗的业绩表现、业务驱动因素及未来展望。新兴业务和海外业务是收入增长的主要动力,国内业务企稳信号增强。报告关注微创外科、微创介入、动物医疗等新兴业务板块的快速发展,以及IVD业务在海外高端客户突破和国内市占率提升方面的进展。同时,报告也分析了利润下滑的原因,包括汇兑扰动、成本上涨和国内价格下行等。未来展望方面,报告预测了公司未来三年的营业收入和归母净利润增长情况,并维持“推荐”评级。
当前迈瑞医疗的市场现状如何?
迈瑞医疗整体业绩保持稳健,新兴业务和海外业务增长强劲,国内业务企稳。新兴业务收入占比提升明显,微创外科和微创介入同比翻倍增长,动物医疗欧美收入同比增长超40%。海外市场拓展成效显著,拉美、亚太、欧洲收入均实现高增长。国内市场方面,IVD装机量同比接近翻倍,免疫、生化和凝血平均市占率提升至15%。然而,利润端受汇兑扰动、成本上涨等因素影响有所下滑,但剔除汇兑损益后扣非净利润实现增长。整体来看,迈瑞医疗在国内外市场均展现出较强竞争力,未来发展潜力较大。
研报提示哪些相关风险?
研报提示了迈瑞医疗面临的主要风险,包括新兴业务推广不及预期、海外拓展及地缘政治风险、汇率波动风险等。新兴业务推广的不确定性可能导致业绩增长不及预期;海外市场拓展可能受到地缘政治等因素影响;汇率波动可能对利润产生不利影响。此外,电子元器件成本上涨和国内价格下行也对利润端造成压力。投资者需关注这些风险因素,谨慎评估投资风险。