猜你想问
新华保险2026年前三季度业绩表现如何?
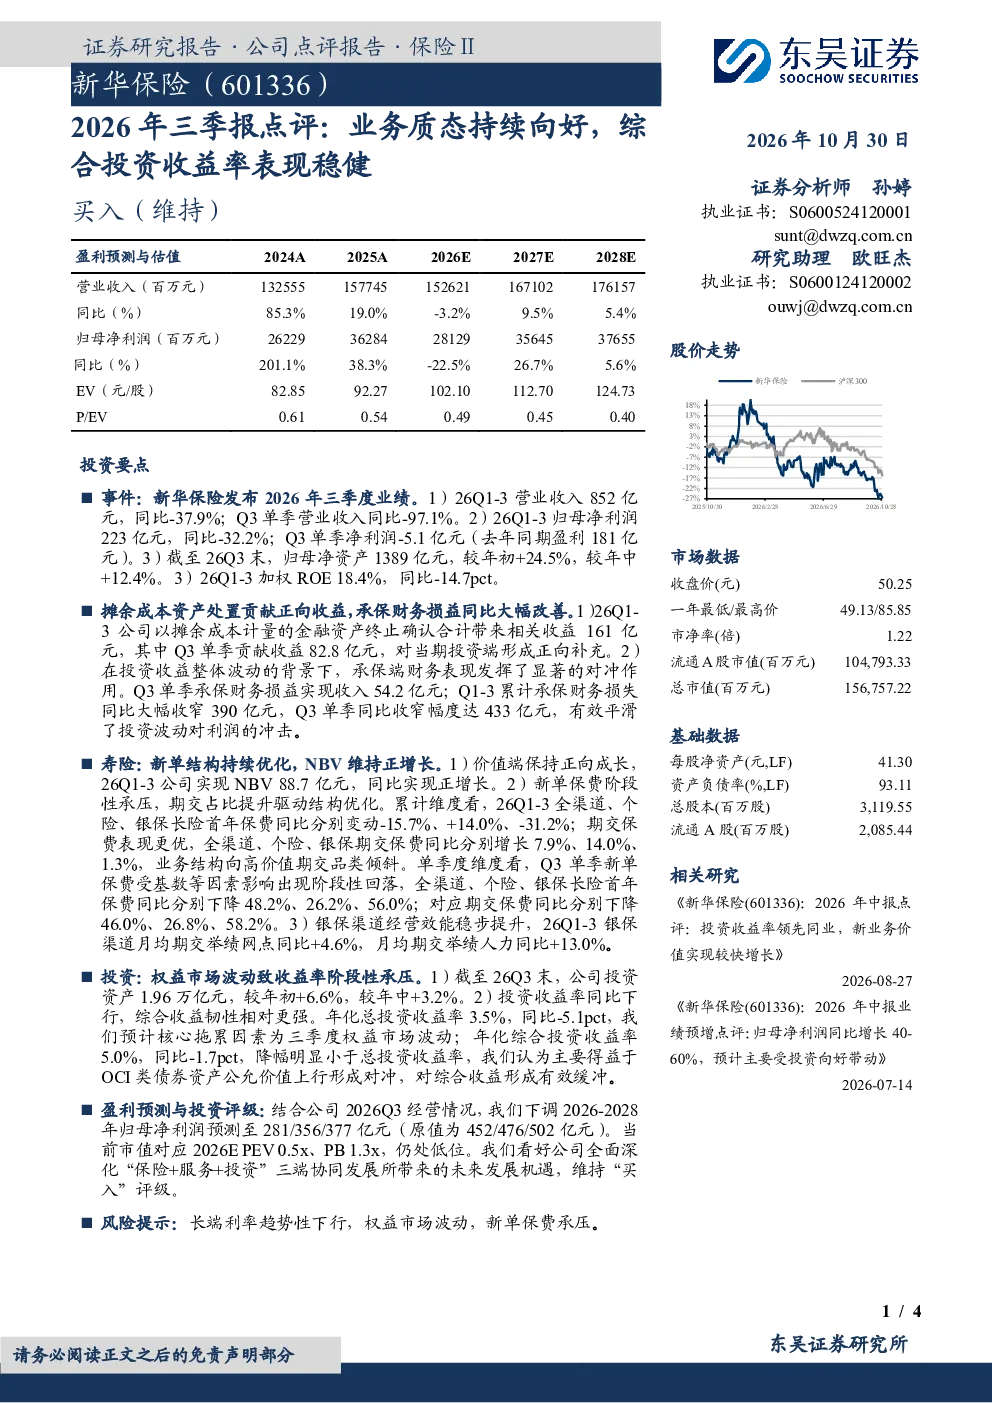
新华保险2026年前三季度营业收入852亿元,同比-37.9%;归母净利润223亿元,同比-32.2%。Q3单季净利润-5.1亿元(去年同期181亿元),归母净资产1389亿元,较年初+24.5%。摊余成本资产处置贡献161亿元正向收益,承保财务损失同比收窄390亿元,Q3单季收窄433亿元,平滑投资波动对利润的冲击。
寿险业务发展情况怎样?
寿险业务方面,NBV 88.7亿元,同比正增长。新单保费阶段性承压,期交占比提升驱动结构优化,全渠道、个险、银保期交保费同比分别增长7.9%、14.0%、1.3%。银保渠道月均期交举绩网点和人力同比分别+4.6%、+13.0%。
投资表现及未来展望如何?
投资资产1.96万亿元,较年初+6.6%。年化总投资收益率3.5%,同比-5.1pct,主要受权益市场波动拖累;年化综合投资收益率5.0%,同比-1.7pct,OCI类债券资产公允价值上行形成对冲。看好公司“保险+服务+投资”三端协同发展带来的机遇。
当前市场对新华保险的判断是什么?
维持“买入”评级,下调2026-2028年归母净利润预测至281/356/377亿元(原值452/476/502亿元),当前市值对应2026E PEV 0.5x、PB 1.3x,仍处低位。
研报提示的主要风险有哪些?
主要风险提示包括长端利率下行、权益市场波动、新单保费承压。
你可能感兴趣
2023年年报业绩点评:业务质态稳健向好,股东回报彰显韧性
金融国泰君安证券2024-03-28
2024年三季报点评:经营质态稳定向好,投资驱动利润高增
金融太平洋证券2024-11-20
2025年三季报点评:Q3归母净利润稳健增长,核心业务表现向好
金融东吴证券2025-10-27
柏楚电子2026年三季报点评:业绩稳健向好,新品类持续拓展
国信证券2026-10-28
我国上市银行财务表现稳健向好,服务实体经济质效持续提升
联合资信2023-07-15
中国人寿2023年一季报业绩点评:NBV趋势向好,人力企稳质态提升
国泰君安证券2023-04-28
2026年中报点评:各业务盈利普遍大幅提升,保险承保与投资表现均向好
东吴证券2026-08-26
中国中车2026年中报点评:业绩稳健增长,铁路装备、新产业与海外业务持续向好
华创证券2026-09-02
保险行业2025年三季报综述:投资驱动业绩高增,经营质态持续优化
金融西部证券2025-11-03
承保盈利表现优异,业务质态持续提升
信达证券2022-10-28