猜你想问
这份研报的核心内容是什么?
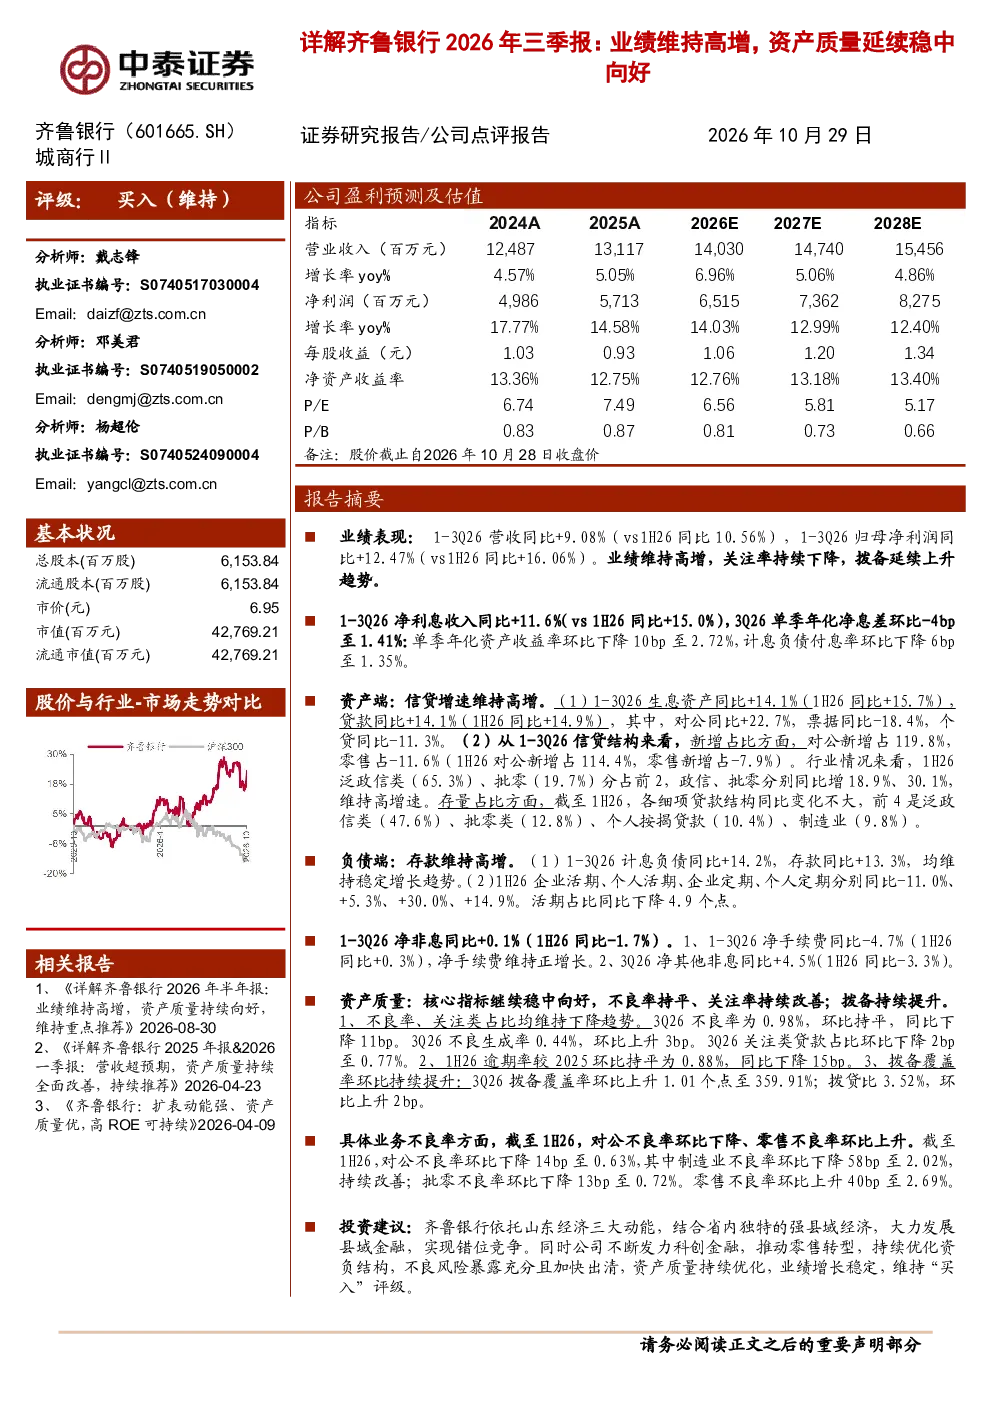
这份研报分析了2026年前三季度齐鲁银行的业绩表现,显示营收和净利润均实现同比增长,但关注率持续下降,拨备延续上升趋势。报告还详细解读了净息差、资产收益率、负债结构等关键指标的变化,以及信贷增速、结构、行业情况等资产端数据。此外,报告关注了资产质量指标,包括不良率、关注类占比、逾期率、拨备覆盖率等,指出不良率和关注类占比均有所下降,拨备覆盖率持续提升。最后,报告提出了投资建议,建议依托山东经济和县域经济优势发展,并推动科创金融和零售转型。
银行业整体发展趋势如何?
报告指出,银行业信贷增速维持高增,其中对公信贷增速显著高于零售信贷。行业信贷结构方面,泛政信类和批零类资产占比领先,且均保持较高增速。不良率方面,整体不良率稳定,但零售不良率有所上升。拨备覆盖率持续提升,显示银行风险抵御能力增强。此外,存款结构变化值得关注,企业活期占比下降,定期存款占比上升,反映市场流动性变化。
报告重点分析了哪些方面?
报告重点分析了齐鲁银行的业绩表现、资产质量和投资建议。在业绩方面,详细解读了营收、净利润、净息差、资产收益率等关键财务指标的变化趋势。在资产质量方面,重点关注了不良率、关注类占比、逾期率、拨备覆盖率等风险指标,显示不良率和关注类占比均有所下降,拨备覆盖率持续提升。在投资建议方面,建议依托山东经济和县域经济优势发展,并推动科创金融和零售转型。
当前市场对银行股的判断是什么?
报告指出,当前市场对银行股的判断需关注业绩增长和资产质量变化。从业绩增长来看,齐鲁银行2026年前三季度业绩维持高增,但关注率持续下降,拨备延续上升趋势,显示业绩增长存在一定压力。从资产质量来看,不良率和关注类占比均有所下降,拨备覆盖率持续提升,显示银行风险抵御能力增强。市场需综合考量这些因素,判断银行股的投资价值。
研报提到了哪些风险提示?
研报提示了经济下滑超预期、公司经营不及预期、研报信息更新不及时等风险。经济下滑可能导致银行业绩增长放缓,公司经营不及预期可能影响业绩表现,而研报信息更新不及时可能导致分析结果与实际情况存在偏差。这些风险需引起投资者关注,并在投资决策中充分考虑。