猜你想问
2026年三季报主要业绩表现如何?
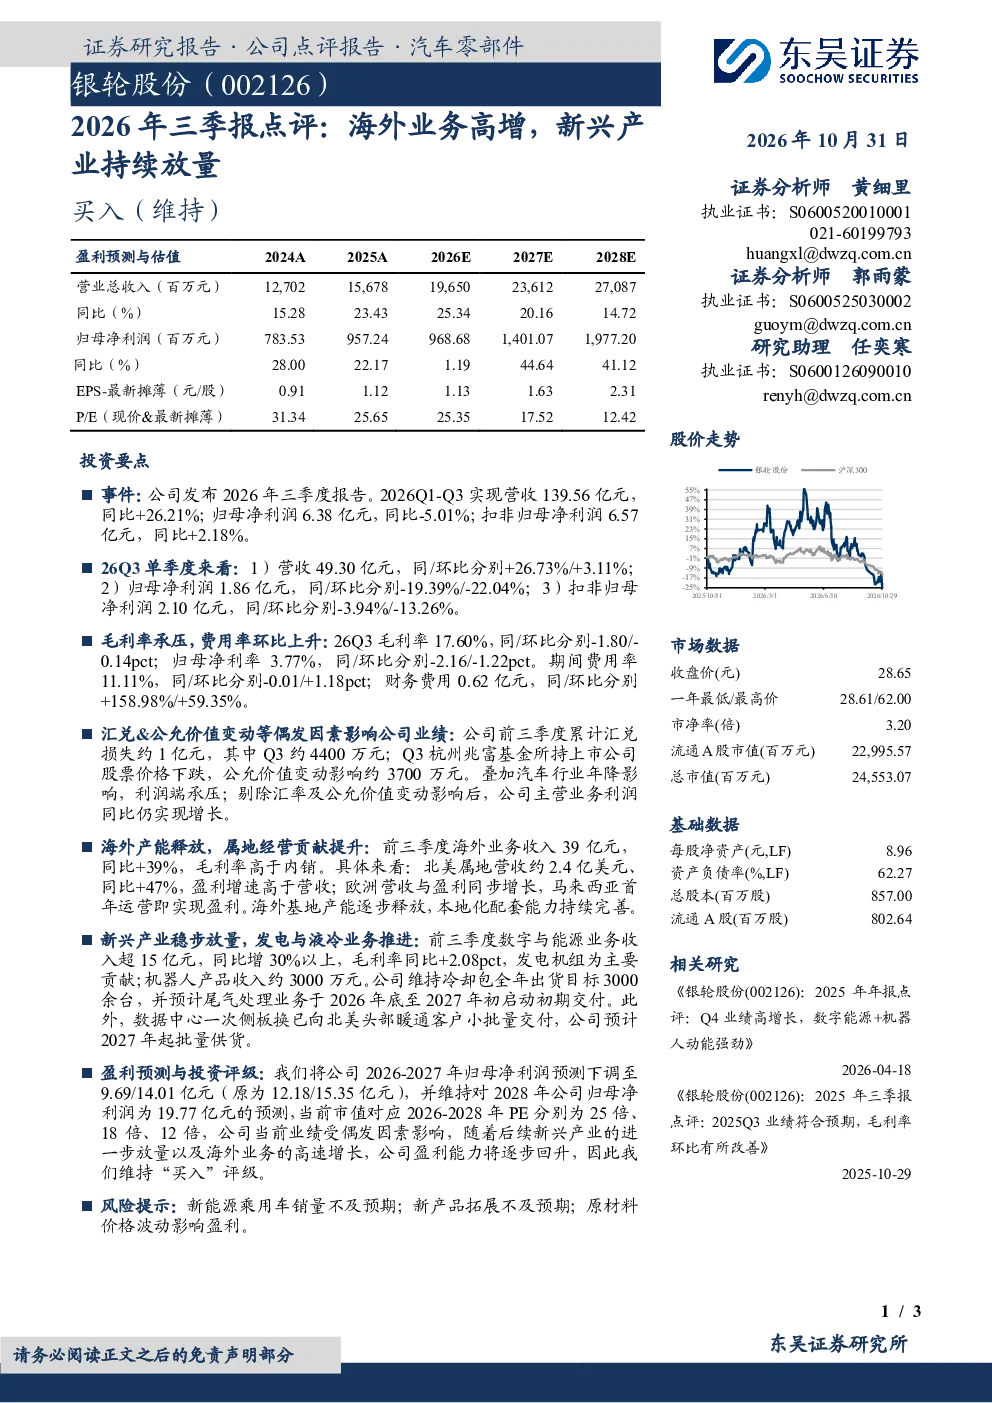
公司2026年前三季度营收139.56亿元(同比+26.21%),归母净利润6.38亿元(同比-5.01%),扣非归母净利润6.57亿元(同比+2.18%)。单季度Q3营收49.30亿元(同/环比+26.73%/+3.11%),归母净利润1.86亿元(同/环比-19.39%/-22.04%),扣非归母净利润2.10亿元(同/环比-3.94%/-13.26%)。剔除汇兑损失约1亿元及公允价值变动约3700万元影响,主营业务利润同比仍实现增长。
海外业务发展情况及未来展望?
前三季度海外业务收入39亿元(同比+39%),毛利率高于内销。北美属地营收约2.4亿美元(同比+47%),盈利增速高于营收;欧洲营收与盈利同步增长;马来西亚首年运营即实现盈利。海外基地产能逐步释放,本地化配套能力持续完善,显示出海外市场拓展成效显著,未来有望持续贡献增长动力。
新兴产业板块的具体进展和潜力?
前三季度数字与能源业务收入超15亿元(同比增30%以上),毛利率同比+2.08pct,发电机组为主要贡献;机器人产品收入约3000万元。冷却包全年出货目标3000余台,尾气处理业务预计2026年底至2027年初启动初期交付。数据中心一次侧板换已向北美头部暖通客户小批量交付,预计2027年起批量供货,新兴业务多点开花,未来增长空间广阔。
当前市场环境下该报告反映的行业现状?
报告显示公司营收保持较快增长,但净利润端受汇兑损失、公允价值变动及汽车行业年降影响承压。海外业务表现亮眼,毛利率高于内销,显示出海外市场竞争力强。新兴产业收入高速增长,毛利率提升,成为新的增长引擎。整体看,行业在挑战中寻求突破,海外拓展和新兴业务布局是关键发展方向。
研报中提示的主要风险有哪些?
报告提示的主要风险包括新能源乘用车销量不及预期,可能影响公司传统业务;新产品拓展若未达预期,将影响未来增长;原材料价格波动可能侵蚀盈利空间。需关注这些风险因素对业绩的潜在影响,结合行业趋势进行综合判断。