猜你想问
这份研报主要讲了什么内容?
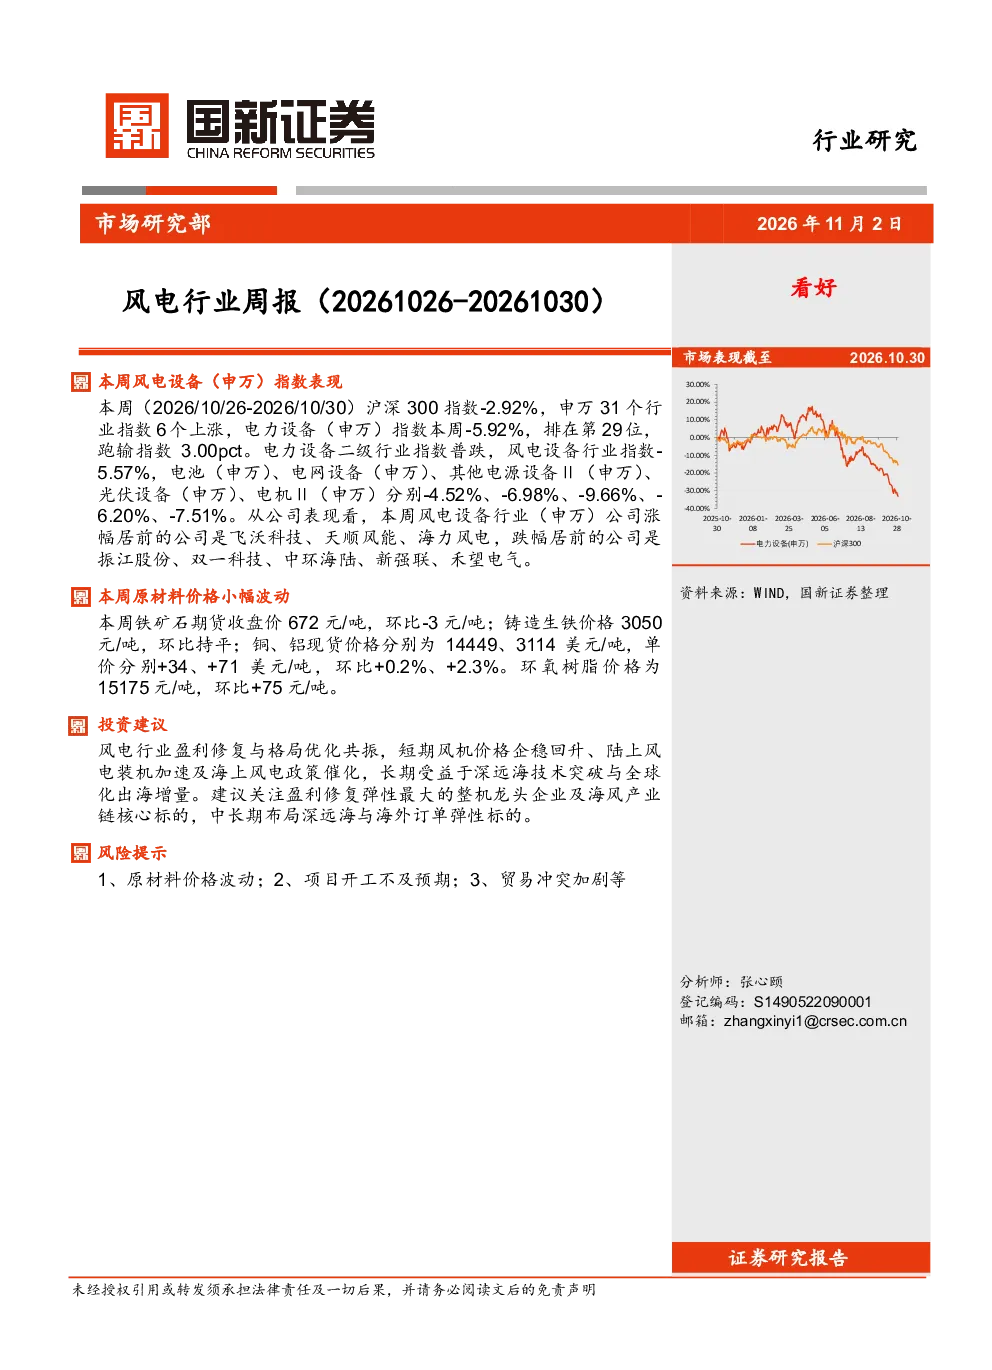
这份研报主要分析了2026年10月26日至10月30日风电行业的市场表现、原材料价格动态、投资建议以及近期行业重要事件。报告指出,本周电力设备(申万)指数下跌5.92%,跑输沪深300指数3个百分点,其中风电设备行业指数下跌5.57%。报告还分析了原材料价格变化,如铁矿石期货价格环比下降,铜铝现货价格上涨等。投资建议方面,报告认为风电行业盈利修复与格局优化共振,短期风机价格企稳回升,陆上风电装机加速,海上风电政策催化,长期受益于深远海技术突破与全球化出海增量。此外,报告还提及了广西900MW海上风电示范项目获批、甘肃省首例“千乡万村驭风行动”试点项目并网发电等事件。
风电行业未来发展趋势如何?
风电行业未来发展趋势向好。短期来看,风机价格企稳回升,陆上风电装机加速,海上风电政策持续催化,为行业带来积极信号。长期来看,深远海风电技术的突破和全球化出海的增量将推动行业持续增长。目前,风电设备行业指数虽有所下跌,但整体仍处于发展上升期。行业格局优化和盈利修复共振,表明市场正在逐步走向成熟。未来,随着技术的进步和政策的支持,风电装机容量有望进一步提升,行业竞争格局也将持续优化。
研报重点分析了哪些方向?
研报重点分析了风电行业的市场表现、原材料价格动态、投资建议以及近期行业重要事件。在市场表现方面,报告详细分析了电力设备(申万)指数及风电设备行业指数的走势,并对比了沪深300指数的表现。原材料价格方面,报告追踪了铁矿石、铸造生铁、铜、铝、环氧树脂等关键材料的价格变化。投资建议方面,报告建议关注盈利修复弹性最大的整机龙头企业及海风产业链核心标的,中长期布局深远海与海外订单弹性标的。此外,报告还梳理了广西、甘肃、海南等地的海上风电项目进展。
当前风电市场现状如何判断?
当前风电市场现状呈现波动中向好的态势。从指数表现来看,电力设备(申万)指数和风电设备行业指数均出现下跌,但行业整体仍处于发展阶段,且部分细分领域如海上风电展现出较强的政策支持和发展潜力。原材料价格方面,铁矿石期货价格环比下降,但铜铝现货价格上涨,反映出原材料市场存在一定的不确定性。公司层面,部分风电设备企业如飞沃科技、天顺风能等表现较好,而振江股份、双一科技等则出现下跌,显示出市场分化。综合来看,风电市场短期面临调整,但长期发展前景依然广阔。
研报提示了哪些风险?
研报提示了风电行业面临的三方面主要风险:一是原材料价格波动。铁矿石、铜、铝等原材料价格的不稳定可能影响风电设备的成本和盈利能力。二是项目开工不及预期。风电项目的建设周期较长,若开工不及预期可能导致装机量增长放缓。三是贸易冲突加剧。风电行业属于国际贸易密集型行业,贸易冲突的加剧可能对行业的出口业务造成不利影响。这些风险因素需要投资者密切关注,并在投资决策中予以充分考虑。