猜你想问
本周光伏行业主要表现如何?
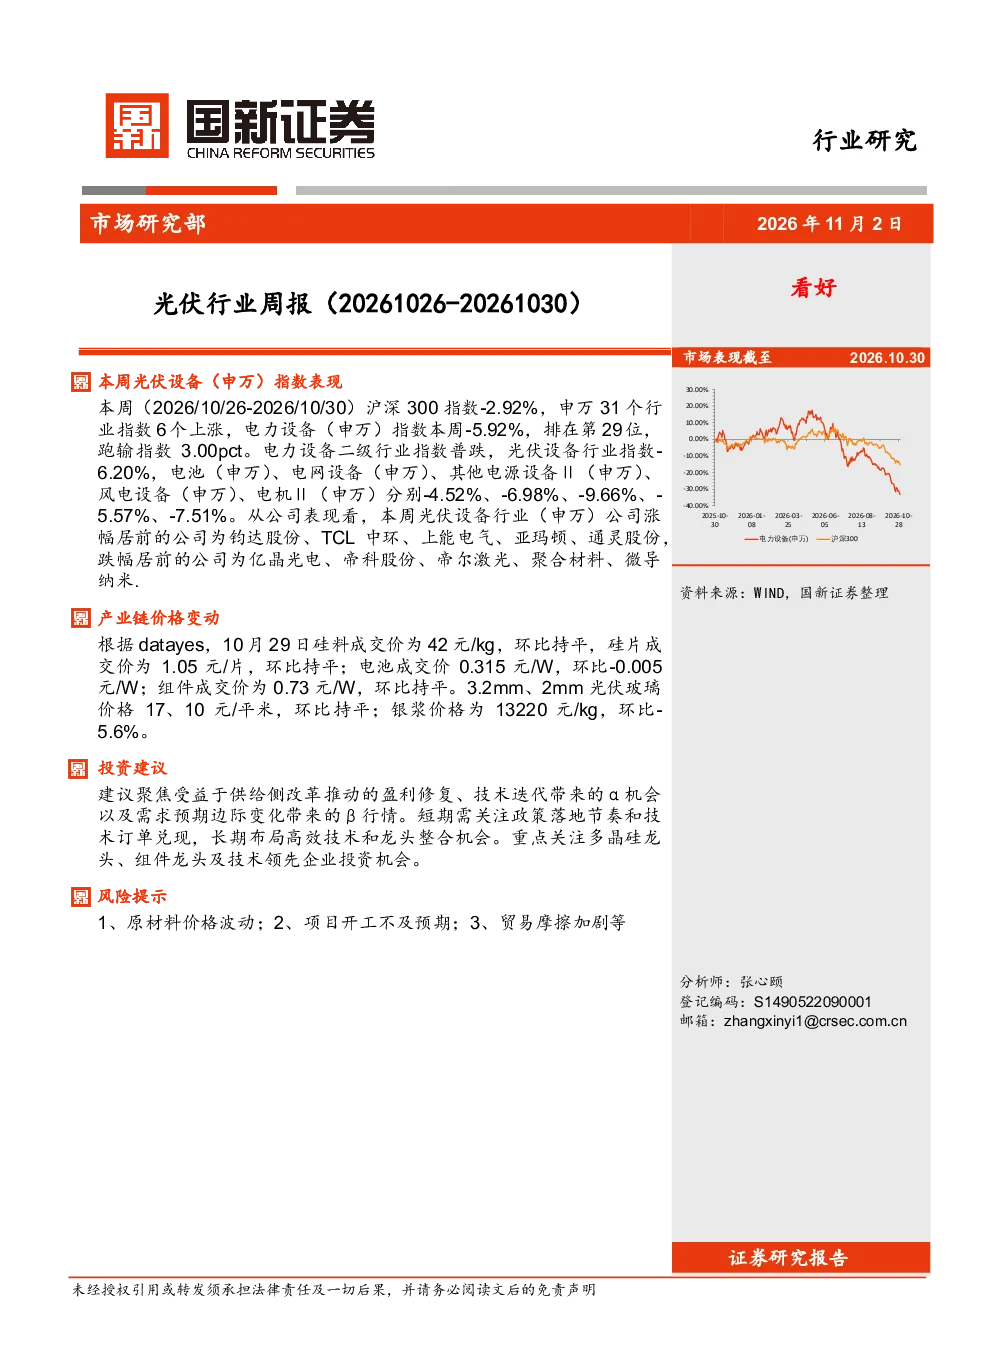
本周(2026/10/26-2026/10/30),光伏设备行业指数下跌6.20%,电力设备(申万)指数下跌5.92%,跑输沪深300指数3.00个百分点。光伏设备行业公司中,钧达股份、TCL中环、上能电气、亚玛顿、通灵股份涨幅居前,亿晶光电、帝科股份、帝尔激光、聚合材料、微导纳米跌幅居前。行业整体表现不佳,部分个股出现波动。
光伏产业链近期价格走势怎样?
根据datayes数据,10月29日硅料成交价为42元/kg,环比持平;硅片成交价为1.05元/片,环比持平;电池成交价0.315元/W,环比下降0.005元/W;组件成交价为0.73元/W,环比持平。3.2mm、2mm光伏玻璃价格分别为17元/平米、10元/平米,环比持平;银浆价格为13220元/kg,环比下降5.6%。产业链价格整体保持稳定,但银浆价格有所下降。
近期光伏行业有哪些重要政策动态?
国家能源局推动“沙戈荒”大基地建设,加快推动以本地消纳为主的第二、三批大基地建设,力争2027年底基本建成投产。国家能源局深化算电协同,以绿电直连等模式促进算电协同,预计“十五五”时期全国算力用电量年均新增1000亿千瓦时以上。北京市发布“十五五”新型能源体系规划,计划新增光伏、风电装机200万千瓦。交通运输部等八部门推动零碳综合货运枢纽建设,鼓励利用建筑屋顶、停车场铺设光伏等分布式新能源设施。多项政策支持光伏行业发展。
本报告的投资建议主要关注哪些方向?
建议聚焦受益于供给侧改革推动的盈利修复、技术迭代带来的α机会以及需求预期边际变化带来的β行情。短期需关注政策落地节奏和技术订单兑现,长期布局高效技术和龙头整合机会。重点关注多晶硅龙头、组件龙头及技术领先企业投资机会。投资策略需结合行业发展趋势和公司基本面进行综合考量。
光伏行业面临哪些主要风险?
光伏行业面临的主要风险包括原材料价格波动、项目开工不及预期以及贸易摩擦加剧。原材料价格波动可能影响行业盈利水平,项目开工不及预期可能影响行业需求增长,贸易摩擦加剧可能对行业出口造成不利影响。投资者需密切关注这些风险因素,做好风险管理。