猜你想问
本周保险行业周报的核心内容是什么?
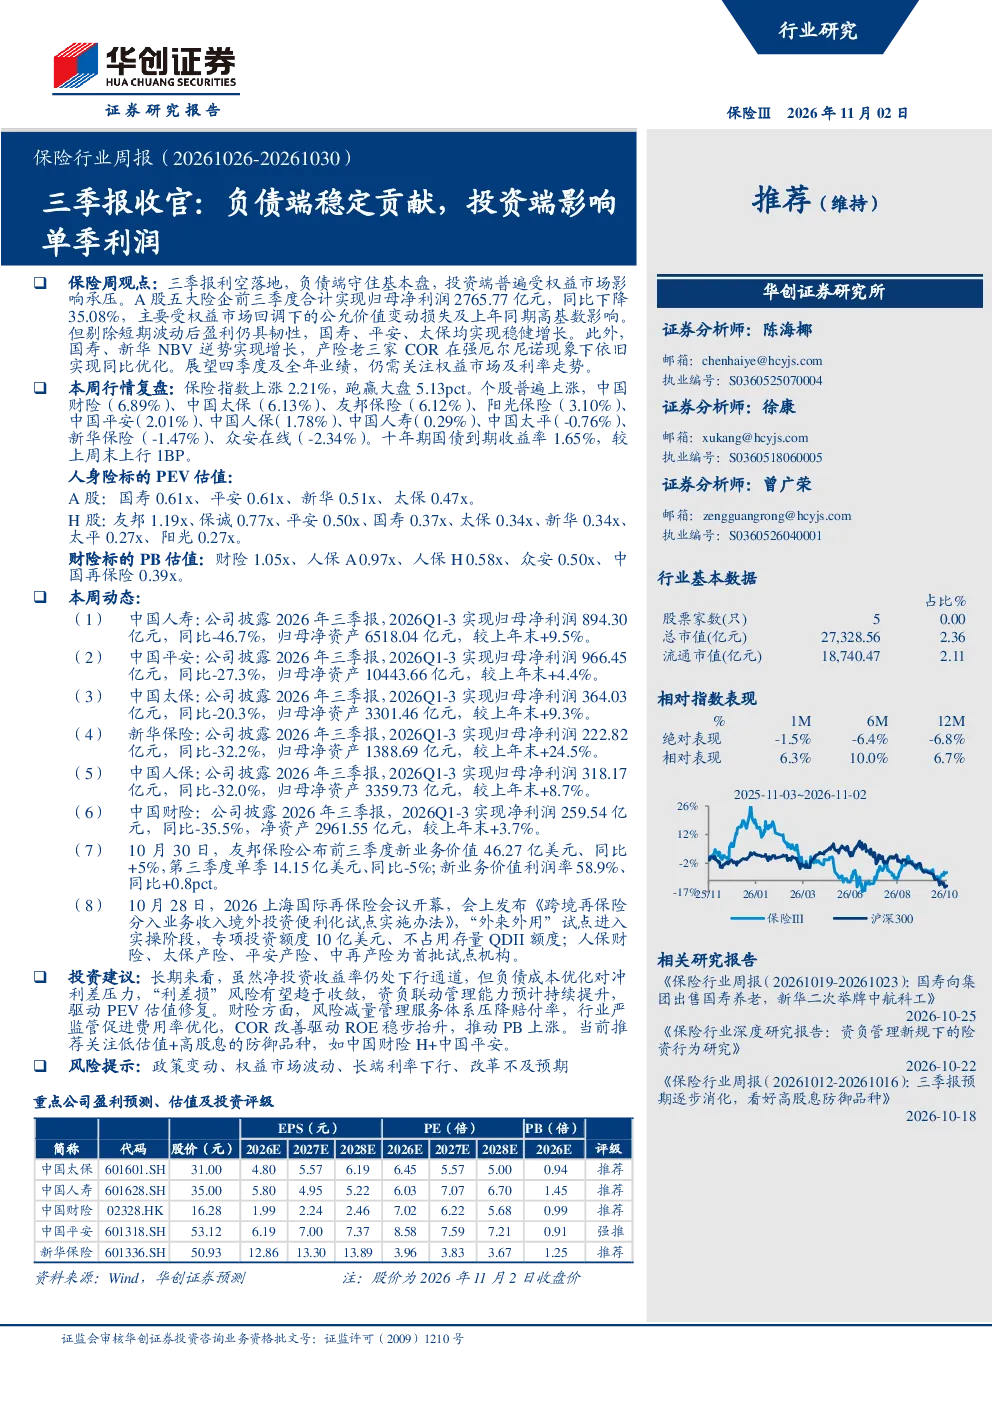
本周保险行业周报显示,A股五大险企前三季度合计实现归母净利润2765.77亿元,同比下降35.08%,主要受权益市场回调下的公允价值变动损失及上年同期高基数影响。剔除短期波动后盈利仍具韧性,国寿、平安、太保均实现稳健增长。人身险方面,国寿、新华NBV逆势实现增长,产险老三家COR在强厄尔尼诺现象下依旧实现同比优化。财险方面,风险减量管理服务体系压降赔付率,行业严监管促进费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。
保险行业未来发展趋势如何?
长期来看,保险行业净投资收益率仍处下行通道,但负债成本优化对冲利差压力,“利差损”风险有望趋于收敛,资负联动管理能力预计持续提升,驱动PEV估值修复。财险COR改善驱动ROE稳步抬升,推动PB上涨。人身险方面,需关注NBV增长情况及估值修复潜力。整体行业将受益于资负联动管理能力提升及风险控制优化。
本周报告重点关注了哪些分析方向?
本周报告重点关注了人身险和财险两大板块的分析。人身险方面,分析了国寿、新华NBV逆势增长的原因及行业估值情况。财险方面,重点分析了风险减量管理、费用率优化及COR改善对ROE和PB的影响。同时,报告也对比了A股和H股人身险、财险的估值差异,为投资者提供了全面的行业分析视角。
当前保险市场现状如何判断?
当前保险市场现状表现为,行业整体盈利承压但长期韧性犹存,人身险和财险板块表现各异。人身险方面,头部企业稳健增长,估值相对较低。财险方面,COR改善推动ROE和PB上涨,行业严监管促进费用率优化。市场整体呈现结构性分化,投资者需关注不同细分领域的表现差异。
本周报告提示了哪些风险?
本周报告提示了政策变动、权益市场波动、长端利率下行、改革不及预期等风险。政策变动可能影响行业监管环境和竞争格局;权益市场波动直接影响投资端收益;长端利率下行影响保险资金投资收益;改革不及预期则可能影响行业长期发展动力。投资者需密切关注这些风险因素,合理配置资产。