猜你想问
这份机械设备行业周报的核心内容是什么?
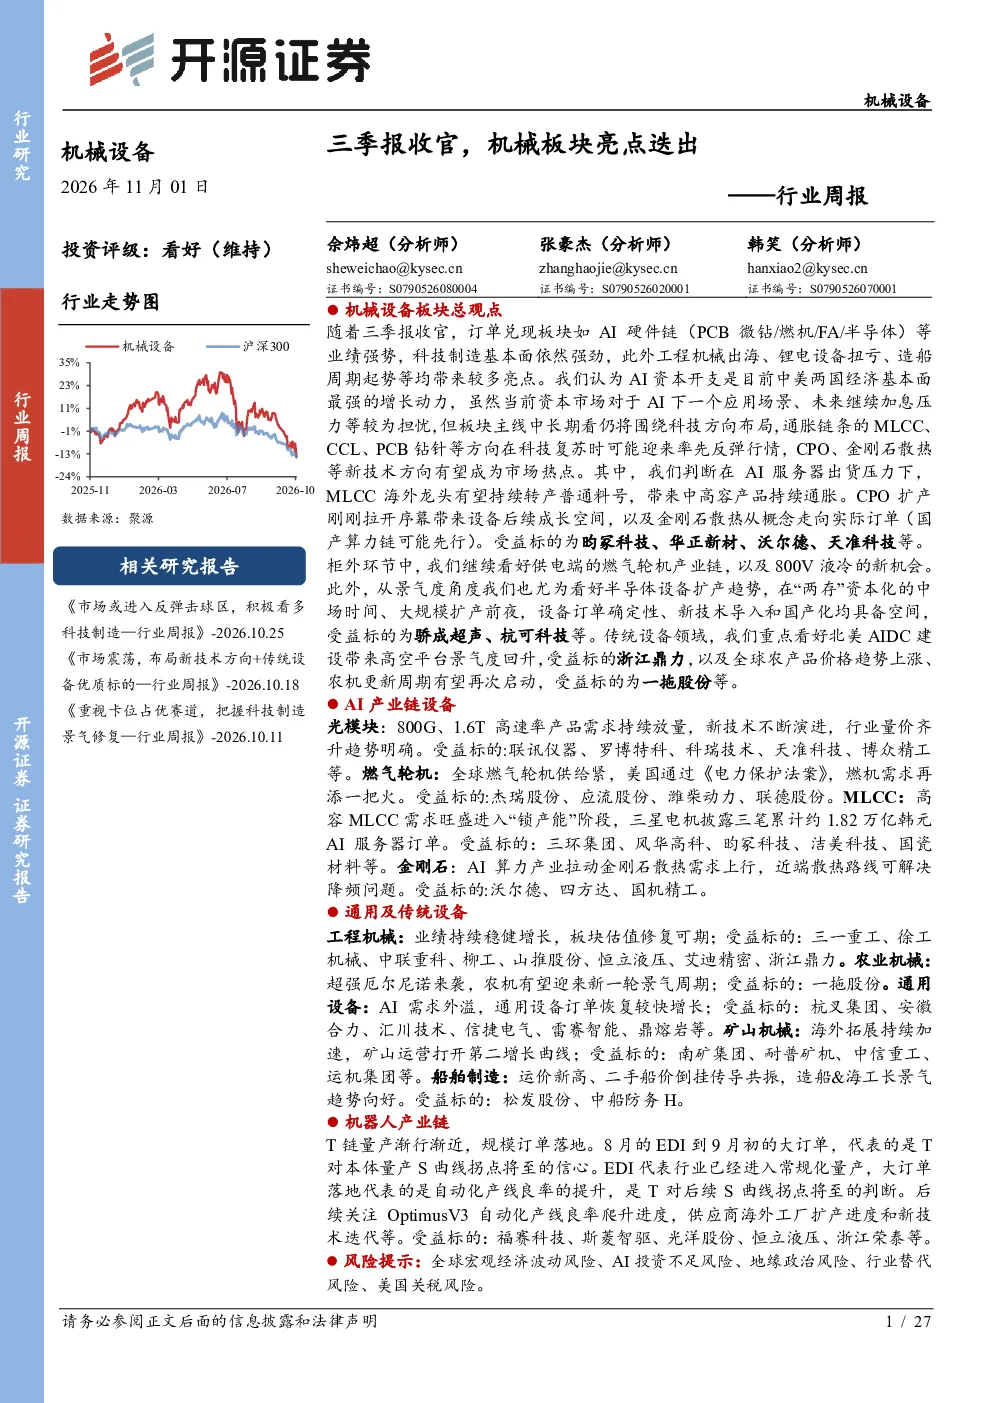
本周机械板块指数跌幅8.2%,跑输沪深300指数。AI硬件链(PCB微钻/燃机/FA/半导体)业绩强势,科技制造基本面强劲。工程机械出海、锂电设备扭亏、造船周期起势带来亮点。AI资本开支是中美经济基本面最强增长动力,板块主线中长期围绕科技方向布局。通胀链条的MLCC、CCL、PCB钻针等方向可能率先反弹,CPO、金刚石散热等新技术方向成为市场热点。
机械设备行业未来发展趋势如何?
AI产业链设备是当前机械设备行业的重要发展方向,AI硬件链业绩强势,科技制造基本面强劲。工程机械出海、锂电设备扭亏、造船周期起势等均带来较多亮点。AI资本开支是中美经济基本面最强的增长动力,板块主线中长期仍将围绕科技方向布局。通胀链条的MLCC、CCL、PCB钻针等方向可能率先反弹,CPO、金刚石散热等新技术方向有望成为市场热点。
报告中重点分析了哪些方向?
报告重点分析了AI产业链设备,包括PCB微钻/燃机/FA/半导体等业绩强势领域。同时关注工程机械出海、锂电设备扭亏、造船周期起势等亮点。此外,报告还分析了柜外环节的燃气轮机产业链和800V液冷新机会,半导体设备在“两存”资本化的中场时间、大规模扩产前夜具备空间。传统设备领域则看好北美AIDC建设带来的高空平台景气度回升,以及全球农产品价格趋势上涨、农机更新周期有望再次启动。
当前机械设备市场现状如何判断?
本周机械板块指数跌幅8.2%,跑输沪深300指数。机械行业市盈率34.95倍,市净率2.6倍,对沪深300指数溢价22.08倍。10月制造业PMI为49.3%,9月制造业固定资产投资完成额累计同比值为-2.1%。国内叉车销量同比上涨16.42%,挖掘机产量同比下跌3.19%,金属切削机床产量同比上涨3.85%,金属成形机床产量同比上涨6.25%,汽车产量同比下跌5.08%,发动机产量同比下跌21.79%,工业机器人产量同比上涨26.83%。
这份研报提到了哪些风险提示?
报告提示了全球宏观经济波动风险、AI投资不足风险、地缘政治风险、行业替代风险、美国关税风险。AI产业链设备虽然业绩强势,但市场存在担忧。传统设备领域也存在不确定性。此外,全球宏观经济波动和地缘政治风险可能对行业产生影响。美国关税政策也可能对机械设备行业造成影响。