猜你想问
2026年三季报显示化工行业基金持仓有哪些变化?
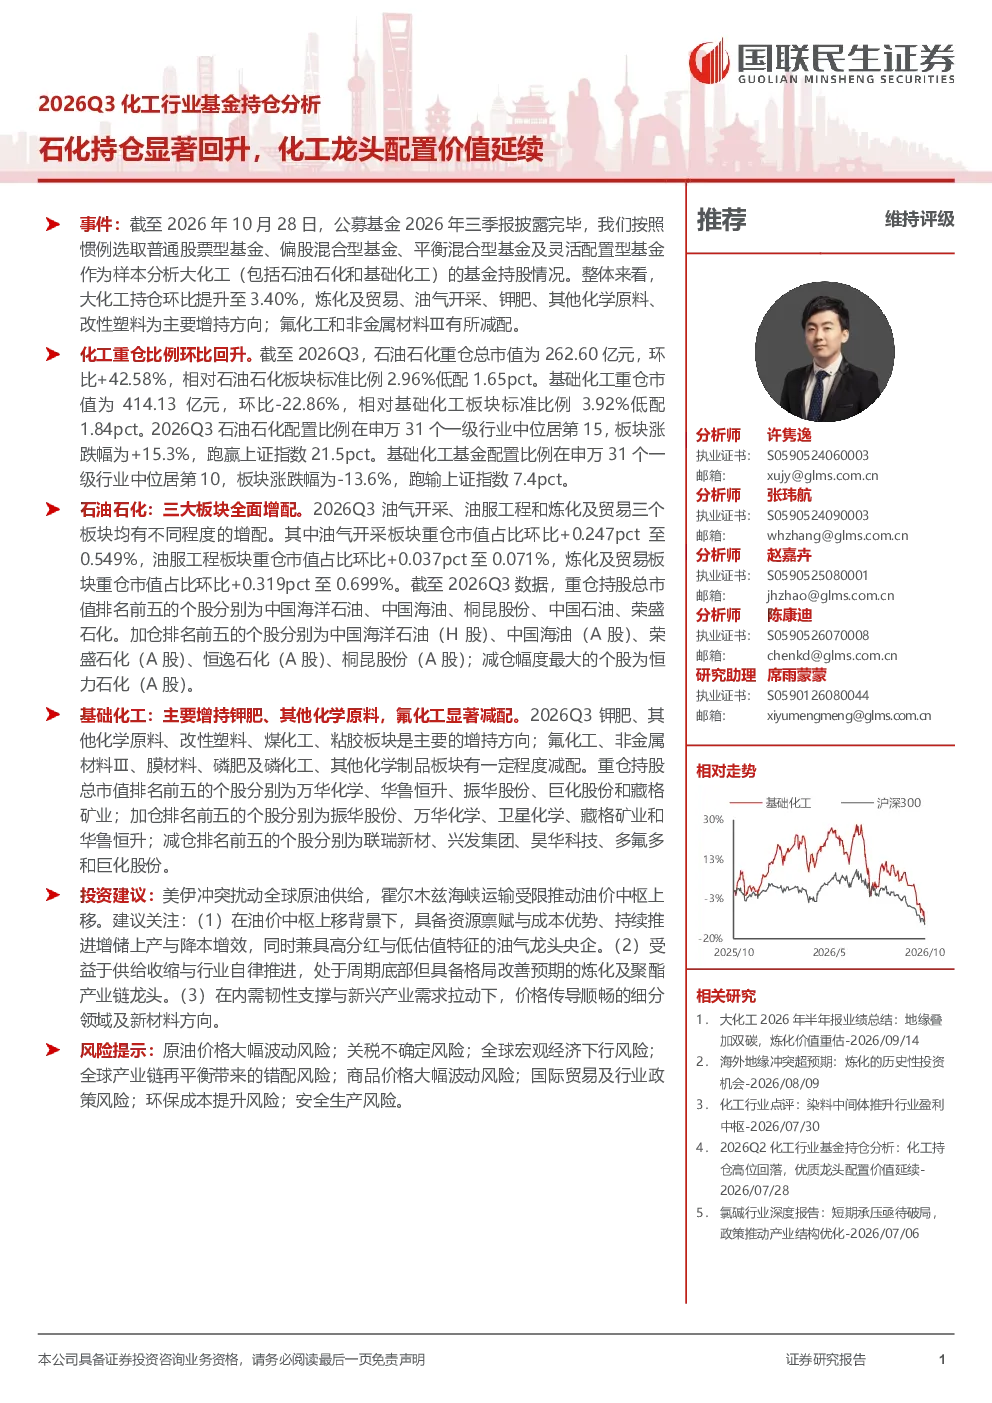
2026年三季报显示,大化工(包括石油石化和基础化工)重仓持股比例环比提升至3.40%。石油石化重仓总市值为262.60亿元,环比增长42.58%;基础化工重仓市值为414.13亿元,环比下降22.86%。石油石化板块涨跌幅为+15.3%,跑赢上证指数21.5pct;基础化工板块涨跌幅为-13.6%,跑输上证指数7.4pct。这表明投资者对石油石化板块的关注度显著提高,而基础化工板块表现相对较弱。
石油石化板块内部哪些细分领域受到增持?
石油石化板块内部,油气开采、油服工程和炼化及贸易三个板块均有不同程度的增配。油气开采重仓市值占比环比提升至0.549%,油服工程提升至0.071%,炼化及贸易提升至0.699%。重仓持股总市值排名前五的个股包括中国海洋石油(H股)、中国海油(A股)、桐昆股份(A股)、中国石油(A股)、荣盛石化(A股)。这反映了投资者对油气上游、服务及炼化贸易环节的看好。
基础化工板块主要增持哪些方向?
基础化工板块主要增持方向包括钾肥、其他化学原料、改性塑料、煤化工和粘胶。重仓持股总市值排名前五的个股包括万华化学、华鲁恒升、振华股份、巨化股份和藏格矿业。其中,化学原料板块重仓占比提升至0.37%,化学纤维提升至0.14%,化学制品提升至0.80%,农化制品提升至0.51%。这表明投资者对资源型、化工原料及农化领域的关注度有所增加。
当前化工行业市场整体表现如何?
当前化工行业市场表现分化。石油石化板块表现强劲,主要受国际油价波动和国内油气增储上产驱动,其中炼化及贸易环节盈利能力有望逐步修复。基础化工板块表现相对疲软,尽管钾肥、其他化学原料等细分领域受到关注,但整体重仓市值占比下降,且板块涨跌幅为-13.6%,跑输上证指数。这反映了市场对化工行业不同细分领域的信心存在差异。
化工行业投资存在哪些风险?
化工行业投资存在多重风险。首先,原油价格大幅波动可能影响石油石化板块的业绩稳定性。其次,关税不确定性可能对进出口依赖型企业造成压力。此外,全球宏观经济下行、产业链再平衡带来的错配、商品价格大幅波动、国际贸易及行业政策、环保成本提升以及安全生产风险等,都可能对化工行业投资带来挑战。投资者需密切关注这些风险因素。