猜你想问
这份研报的核心内容是什么?
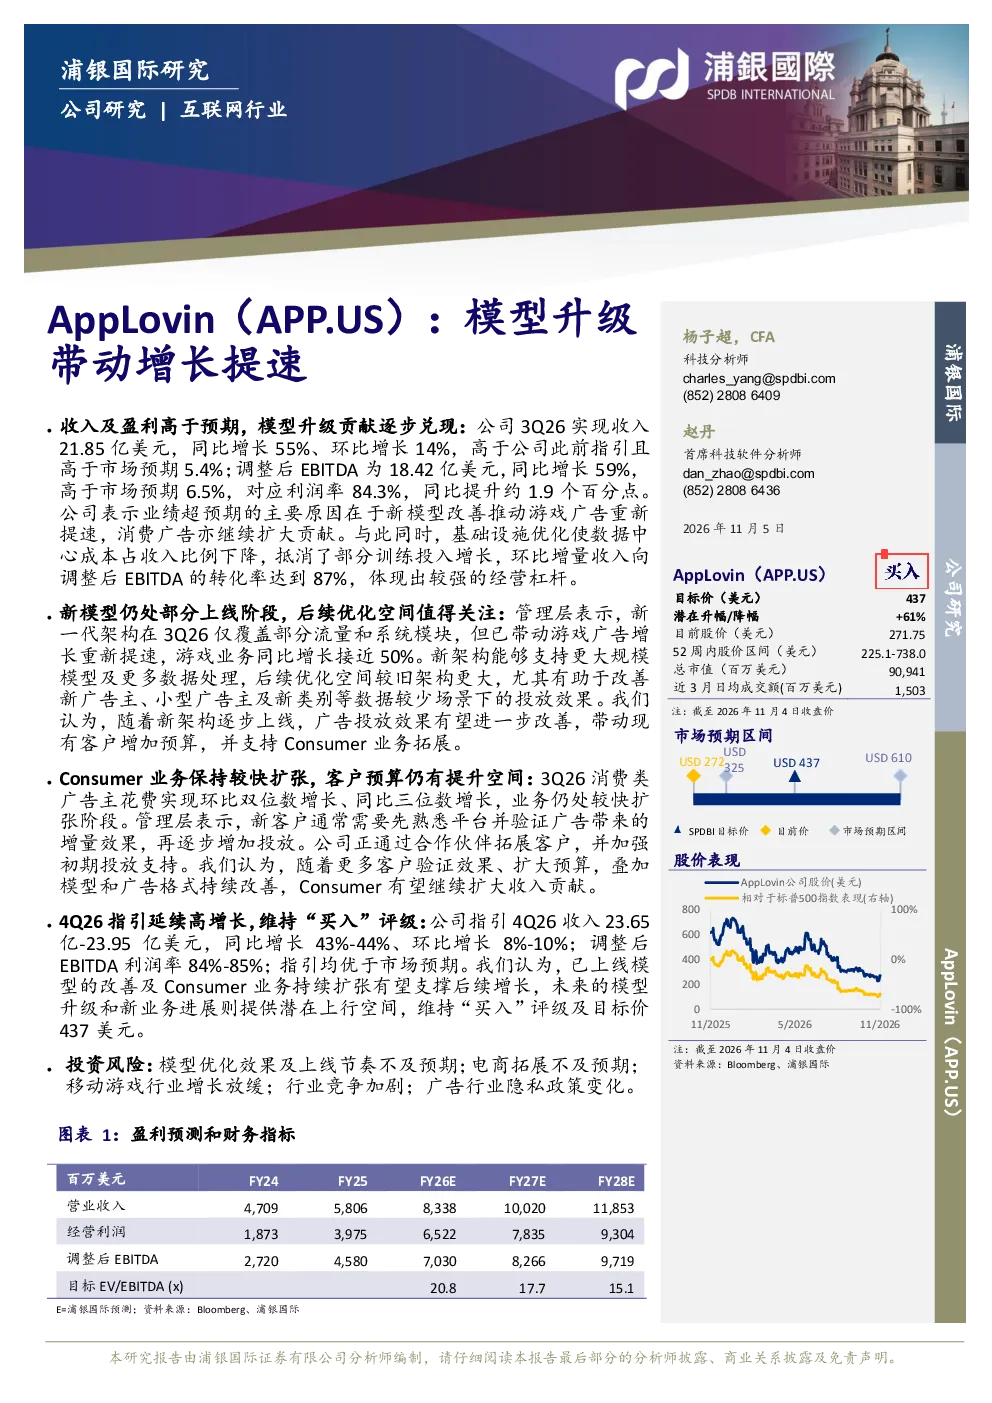
该研报指出APPApplovin Corp-A在3Q26实现收入21.85亿美元,同比增长55%,调整后EBITDA为18.42亿美元,同比增长59%。主要得益于新模型改善推动游戏广告提速和消费广告扩大贡献。新架构已带动游戏广告增长近50%,预计将进一步提升广告效果。消费类广告主花费环比双位数增长,业务扩张迅速。
移动游戏广告行业发展趋势如何?
移动游戏广告行业正受益于技术升级推动增长。新模型架构的优化显著提升了广告投放效率,尤其改善了新广告主和小型广告主的投放效果。行业竞争加剧背景下,技术创新成为关键差异化因素。未来随着更多客户验证效果、扩大预算,行业有望持续受益于技术进步和广告主需求增长。
研报重点分析了哪些方面?
研报重点分析了APPApplovin Corp-A的新模型上线进展及其对业务的影响。新架构已覆盖部分流量和系统模块,带动游戏广告增长近50%,预计逐步上线将进一步提升广告效果。此外,研报还关注了Consumer业务的扩张情况,3Q26消费类广告主花费同比三位数增长,业务仍处较快扩张阶段。
当前市场对APPApplovin Corp-A的判断是什么?
市场对APPApplovin Corp-A的判断较为积极。公司3Q26收入和利润均超预期,新模型改善推动业务增长,4Q26指引显示收入和利润率均优于市场预期。公司维持“买入”评级及目标价437美元,表明市场认可其技术升级和业务扩张带来的增长潜力。
研报提示了哪些投资风险?
研报提示的主要风险包括:模型优化效果及上线节奏不及预期;电商拓展不及预期;移动游戏行业增长放缓;行业竞争加剧;广告行业隐私政策变化。这些风险可能影响公司新模型推广效果、业务拓展速度和市场竞争力,需持续关注。
你可能感兴趣
模型升级时点影响短期表现,3Q增长有望重新提速
浦银国际2026-08-14
凑凑展店提速,品牌升级带动下半年业绩增长
安信证券2021-04-01
自动化改善单店模型,展店提速带动利润释放
财通证券2023-05-09
首次覆盖报告:升级带动结构跃迁 业务改革持续提速
申港证券2023-07-10
单店模型优化带动公司业绩扭亏,降价下沉加盟打开未来增长空间
信达证券2023-09-03
通信行业点评报告:字节Force原动力大会亮点:豆包大模型1.6发布、多模态模型升级、Tokens加速增长、多行业落地
信息技术开源证券2025-06-11
10个私域增长模型——升级你的私域策略
其他方案2023-09-19
计算机行业点评报告:Oracle(ORCL.N):算力交付带动OCI增长提速,AI订单支撑收入扩张
信息技术华鑫证券2026-09-24
2023年6月金融数据点评:6月金融数据大幅超出市场预期,稳增长政策发力带动宽信用进程再度提速
东方金诚2023-07-12