猜你想问
盐湖股份2026年前三季度业绩表现如何?
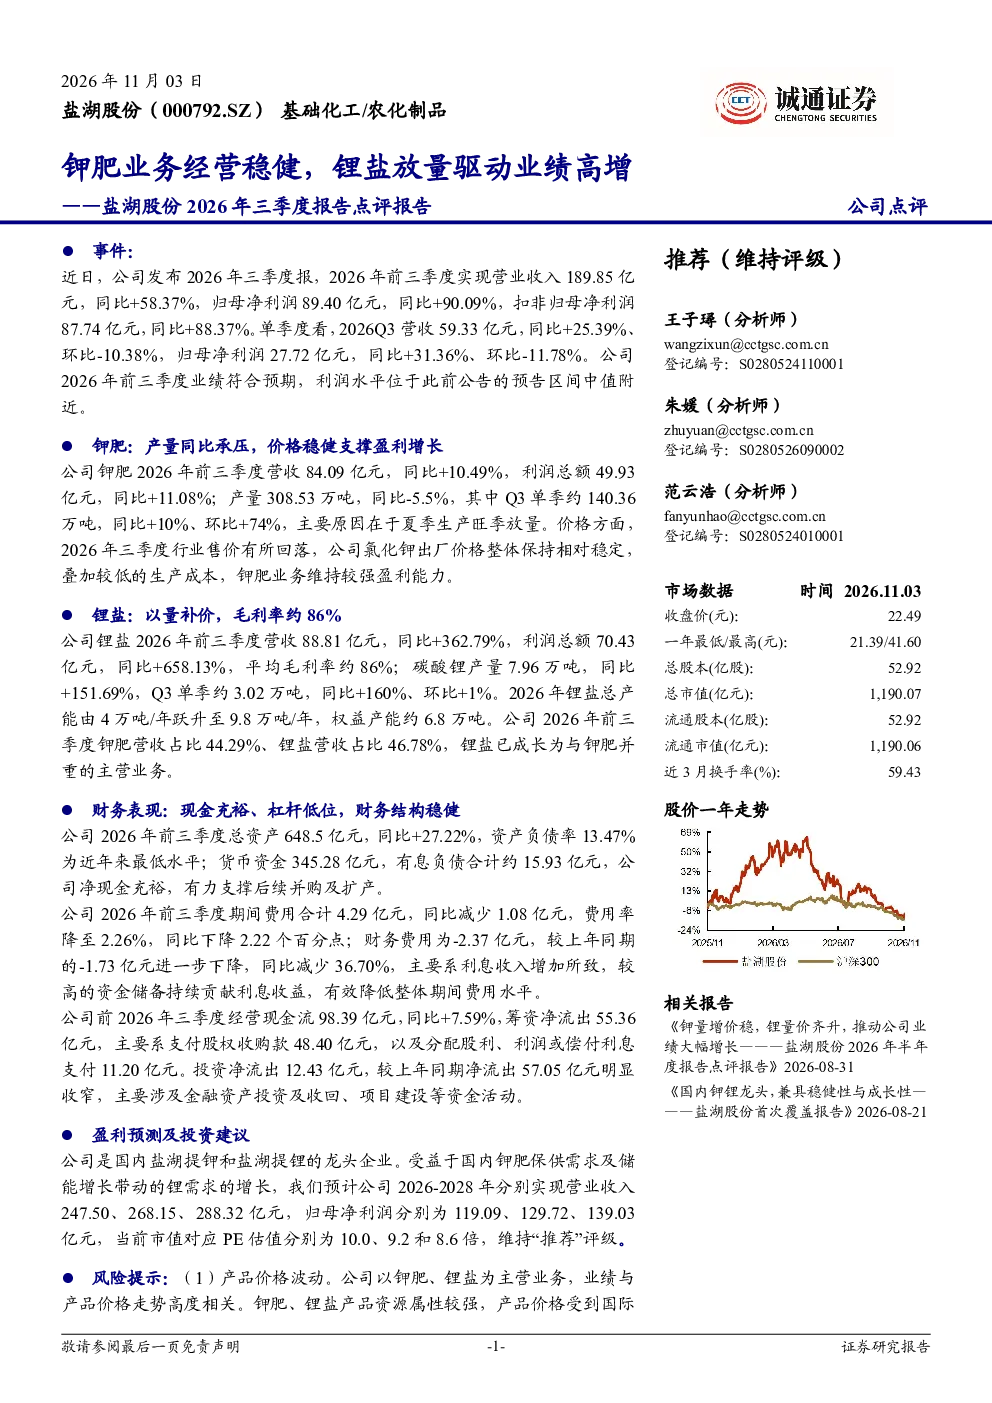
公司2026年前三季度业绩符合预期,归母净利润89.40亿元,同比大幅增长90.09%。钾肥业务虽然产量同比减少5.5%,但价格保持稳定,盈利能力较强;锂盐业务表现亮眼,营收同比激增362.79%,利润总额同比增长658.13%,已成为与钾肥并重的主营业务。公司整体经营稳健,财务结构健康,现金充裕,杠杆低位,净现金达到345.28亿元,为未来发展奠定坚实基础。
钾肥和锂盐业务的具体经营情况怎样?
钾肥业务方面,公司产量同比减少5.5%,主要受市场供需变化影响,但产品价格保持稳定,使得盈利能力未受显著影响,仍是公司重要的利润来源。锂盐业务方面,营收和利润均实现高速增长,营收同比增幅达362.79%,利润总额同比增幅高达658.13%,显示出锂盐业务的强劲发展势头,已与钾肥业务形成双轮驱动格局,成为公司新的增长引擎。
盐湖股份未来发展趋势如何?
从未来发展趋势来看,钾肥和锂盐业务均展现出良好的发展潜力。钾肥方面,公司将继续巩固市场地位,优化产品结构,提升盈利能力。锂盐方面,随着新能源行业的快速发展,锂盐需求将持续增长,公司将依托现有产能优势,积极拓展市场,预计未来几年锂盐业务将保持高速增长态势,推动公司整体业绩持续提升。
当前市场对盐湖股份的评价如何?
当前市场对盐湖股份的评价积极正面。公司2026年前三季度业绩表现亮眼,特别是锂盐业务的强劲增长,受到市场广泛关注。分析师预计公司未来几年营业收入和净利润将保持稳定增长,给予“推荐”评级。公司财务结构稳健,现金充裕,为业务扩张和风险抵御提供有力支撑,整体市场表现值得期待。
投资盐湖股份需要关注哪些风险?
投资盐湖股份需关注的主要风险包括:产品价格波动风险,钾肥和锂盐市场价格受供需关系、政策等多重因素影响,价格波动可能对公司盈利能力造成影响;扩产不及预期风险,公司未来业务发展依赖于产能扩张,若扩产进度不及计划,可能影响业绩预期;下游需求不及预期风险,新能源行业快速发展带来锂盐需求增长,但若下游需求增长不及预期,可能影响公司业务发展;政策风险和地缘冲突风险,相关政策变化和地缘政治事件可能对公司经营造成不利影响。