猜你想问
聚和材料2026年三季报核心内容是什么?
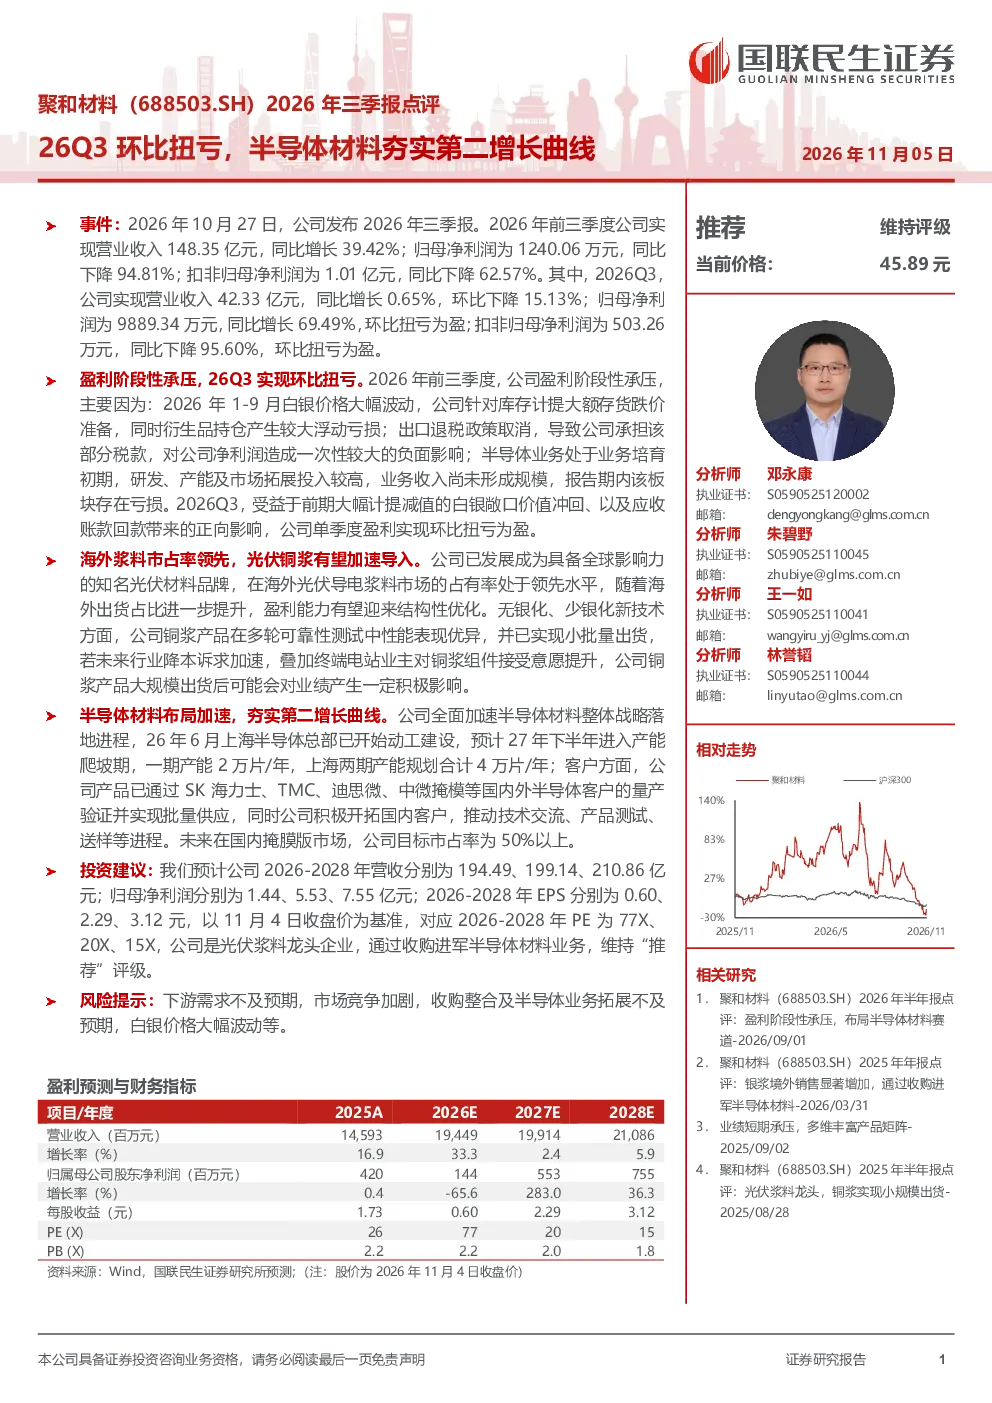
2026年前三季度,聚和材料实现营业收入148.35亿元,同比增长39.42%,但归母净利润同比下降94.81%。主要受白银价格波动、出口退税政策取消及半导体业务初期投入影响。2026年Q3,公司实现归母净利润9889.34万元,同比增长69.49%,环比扭亏为盈,主要得益于前期计提减值冲回和应收账款回款。
光伏铜浆行业发展趋势如何?
聚和材料海外浆料市占率领先,光伏铜浆有望加速导入。若行业降本诉求加速及终端电站业主接受意愿提升,铜浆产品大规模出货或对业绩产生积极影响。目前公司铜浆产品已通过国内外半导体客户量产验证,具备较强的市场竞争力。
研报重点分析了聚和材料的哪些方面?
研报重点分析了聚和材料的半导体材料布局进展,上海半导体总部已动工建设,预计2027年下半年进入产能爬坡期,一期产能2万片/年。公司已通过SK海力士、TMC等客户量产验证,目标国内掩膜版市占率50%以上。同时关注了光伏铜浆的市场导入情况。
聚和材料当前市场现状如何?
聚和材料作为光伏浆料龙头企业,通过收购进军半导体材料业务。公司海外浆料市占率领先,半导体材料布局加速,已通过国内外客户量产验证。2026-2028年营收预计分别为194.49、199.14、210.86亿元,归母净利润预计分别为1.44、5.53、7.55亿元,EPS分别为0.60、2.29、3.12元。
研报提示了哪些风险?
研报提示的风险包括:下游需求不及预期,市场竞争加剧,收购整合及半导体业务拓展不及预期,白银价格大幅波动等。这些因素可能对公司业绩产生不利影响。
你可能感兴趣
星源材质(300568.SZ)2026年三季报点评:隔膜盈利修复,半导体材料打造第二增长曲线
国联民生证券2026-10-25
2026年三季报点评:隔膜盈利拐点已现,半导体材料赋能第二成长曲线
建筑建材东吴证券2026-10-22
聚和材料 Q3光伏业绩环比扭亏 空白掩膜版交付明显改善 中信建投电新
未知机构2026-10-28
聚和材料 Q3光伏业绩环比扭亏 空白掩膜版交付明显改善 中信
未知机构2026-10-27
德业股份(605117.SH)2026年三季报点评:26Q3营收归母净利环比增长,业绩亮眼
西部证券2026-11-03
中煤能源(601898.SH)2026年三季报点评:26Q3归母净利润环比增长,股东增持彰显信心
国联民生证券2026-10-24
2026年三季报点评:26Q3利润端环比增长,重视Q4刀具补库需求提振
轻工制造东吴证券2026-10-27
陕西煤业2026年三季报点评:26Q3扣非净利润同环比增长,减值影响业绩释放
国联民生证券2026-10-27
兖矿能源(600188.SH)2026年三季报点评:26Q3业绩同、环比增长,未来成长可期
国联民生证券2026-10-30
2024年三季报点评:Q3归母净利0.98亿元,同比+117%,环比-5%,看好外贸化学品船第二增长曲线
华创证券2024-10-25