猜你想问
紫光股份2026年三季报核心内容是什么?
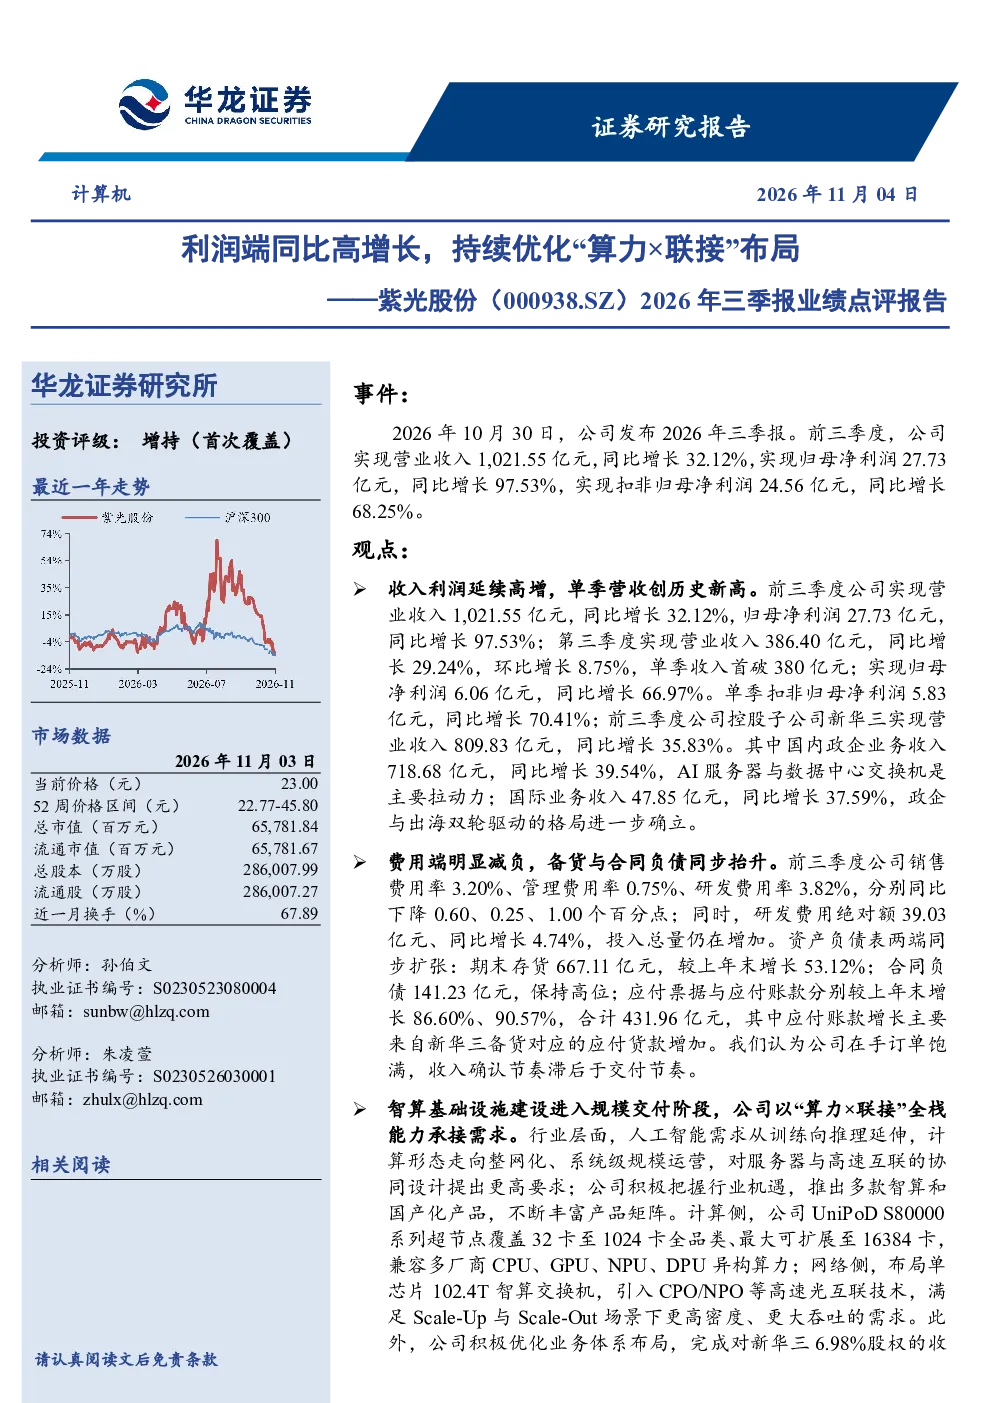
紫光股份2026年三季报显示利润端同比高增长,公司持续优化“算力×联接”布局,收入利润延续高增,单季营收创历史新高,费用端明显减负,智算基础设施建设进入规模交付阶段,公司以“算力×联接”全栈能力承接需求。
AI算力赛道行业发展趋势如何?
AI算力赛道正经历快速发展,智算基础设施建设进入规模交付阶段,AI服务器与交换机需求强劲。紫光股份作为国内ICT基础设施龙头,有望核心受益于全球AI基建扩张浪潮,公司全栈能力有助于承接多样化需求,未来发展潜力巨大。
紫光股份三季报重点分析了哪些方向?
紫光股份三季报重点分析了公司在“算力×联接”布局的进展与成效,包括收入利润增长、单季营收创历史新高、费用端优化等关键指标。报告还关注了智算基础设施建设的规模交付情况,以及公司如何以全栈能力满足市场需求。
当前AI算力市场竞争现状如何?
当前AI算力市场竞争激烈,主要参与者通过技术创新和产品布局争夺市场份额。紫光股份凭借其在ICT基础设施领域的积累,以及“算力×联接”的全面解决方案,在市场中占据重要地位。行业竞争促使企业加速研发投入,推动技术迭代与产品升级。
紫光股份三季报存在哪些风险提示?
紫光股份三季报提示的风险包括AI算力资本开支不及预期、超节点产品放量节奏不及预期、存储等上游原材料涨价侵蚀毛利率、海外市场拓展与供应链交付不及预期、行业竞争加剧导致价格战、汇率波动影响财务费用等。这些风险需关注,但并非不可控。
你可能感兴趣
2025年三季报业绩点评报告:利润端高增长,持续深耕国产数据库市场
华龙证券2025-10-29
三季报利润端同比增长127%,业绩持续高增长
医药生物国金证券2017-10-29
2026年三季报业绩点评报告:单季度收入高增长,国产算力龙头稀缺性凸显
信息技术华龙证券2026-10-28
2026年三季报业绩点评报告:营收同比增长58%,国产算力龙头加速兑现
华龙证券2026-10-21
2024年三季报点评:24Q3业绩同比高增长,持续推进平台化布局
华创证券2024-11-04
2025年三季报业绩点评报告:利润端高增长,工业AI打开第二增长曲线
信息技术华龙证券2025-10-22
2026年中报业绩点评报告:利润端高增长,AI IDE业务成为核心增长引擎
信息技术华龙证券2026-09-01
2026年三季报点评投资承压不改营运利润增长本色,产险COR实现同比优化
东吴证券2026-10-28
2026年三季报点评:Q3利润同比大增,煤价上行与产品结构优化驱动盈利弹性释放
大同证券2026-10-30
2024年三季报点评:Q3业绩稳健增长,“算力×联接”深化智算创新
信息技术民生证券2024-11-01