猜你想问
中科曙光2026年三季报核心内容是什么?
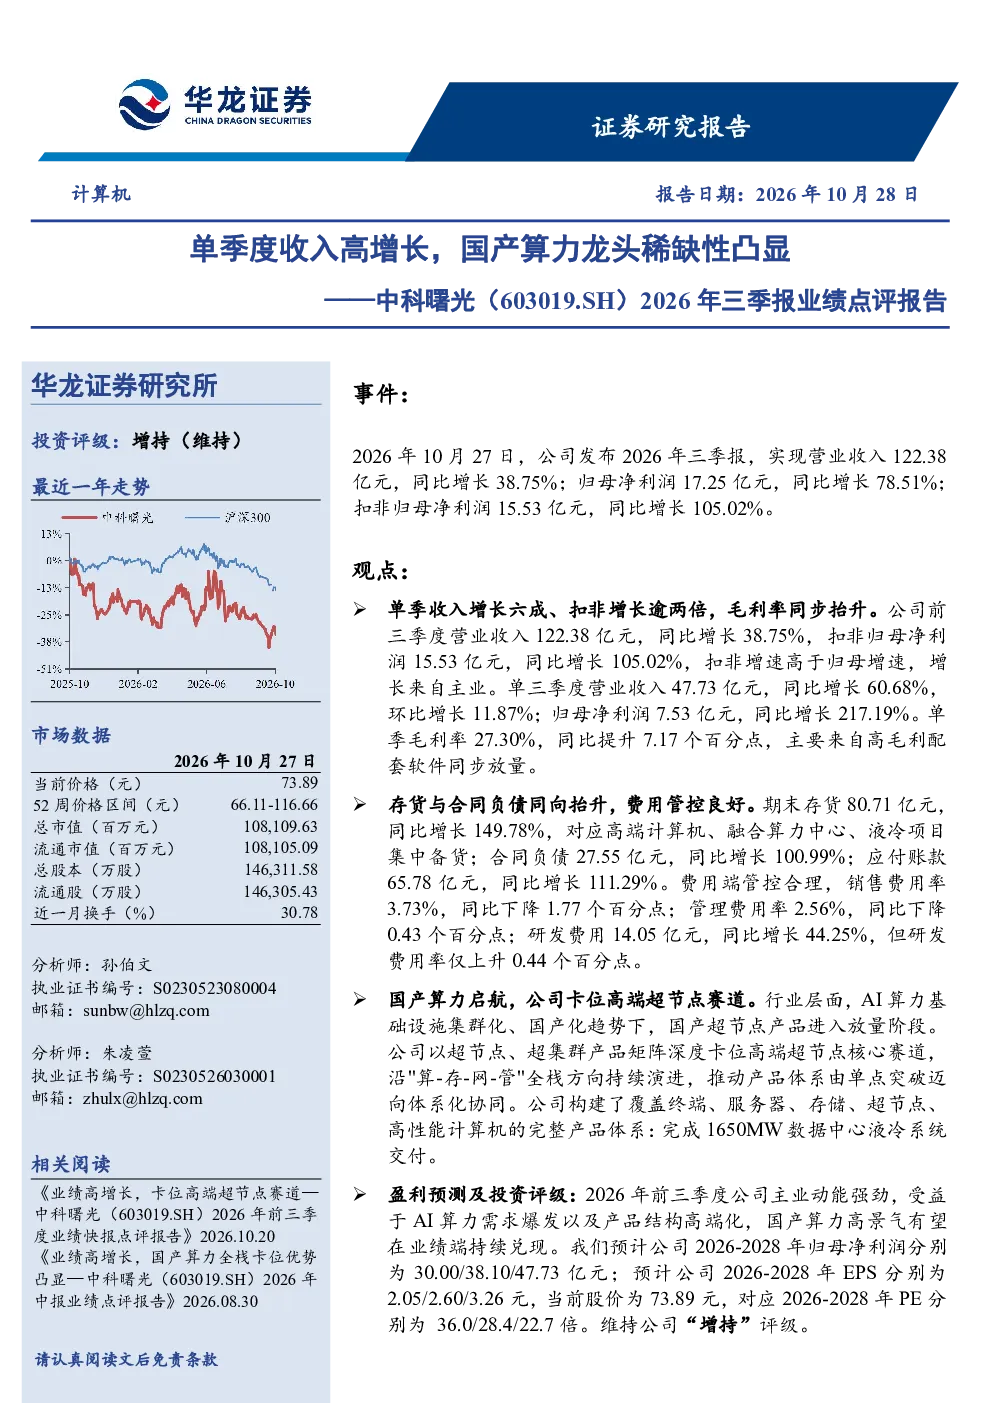
中科曙光2026年三季报显示单季度收入高增长,同比增长60.68%至47.73亿元,归母净利润大幅增长217.19%至7.53亿元。公司卡位高端超节点赛道,推动产品体系由单点突破迈向体系化协同,构建覆盖终端至超节点、高性能计算机的完整产品体系,完成1650MW数据中心液冷系统交付。
国产算力行业发展趋势如何?
国产算力行业正启航,AI算力基础设施集群化、国产化趋势明显,国产超节点产品进入放量阶段。中科曙光以超节点、超集群产品矩阵深度卡位高端超节点核心赛道,推动国产算力建设,但需关注行业竞争加剧和政策标准出台速度等因素。
报告重点分析了哪些方向?
报告重点分析了中科曙光的业绩增长驱动因素,包括高端超节点产品放量、产品体系化协同成效,以及费用管控良好等方面。公司单季毛利率提升7.17个百分点至27.30%,存货和合同负债增长显示业务扩张态势。
当前国产算力市场现状如何?
当前国产算力市场处于快速发展阶段,国产替代需求强烈,AI算力基础设施对国产算力需求持续提升。中科曙光作为国产算力龙头,在高端超节点领域具备稀缺性,但国产算力建设仍面临技术迭代、供应链保障等挑战。
研报提示了哪些风险?
研报提示的风险包括国产算力建设不及预期、数据资料误差、联营企业业绩波动、行业竞争加剧以及政策标准出台速度不及预期等。这些因素可能影响公司业绩和行业发展,需持续关注相关动态变化。
你可能感兴趣
2024年三季报点评:单季度收入大幅提升,国产AI算力龙头潜力可期
电子设备民生证券2024-11-01
2026年中报业绩点评报告:业绩高增长,国产算力全栈卡位优势凸显
信息技术华龙证券2026-08-27
2026年三季报业绩点评报告:营收同比增长58%,国产算力龙头加速兑现
华龙证券2026-10-21
单季度业绩再创新高,萤石资源稀缺性凸显
建筑建材国信证券2023-10-26
2019年三季报点评:单季度利润增速超预期,龙头优势凸显
家用电器东方财富2019-11-01
2020年三季报点评:单季度收入高增长,贸易业务拖累盈利能力
建筑建材华创证券2020-10-27
荣盛石化2026年三季报点评:成品油出口稀缺性凸显
国联民生证券2026-10-28
太阳燕京啤酒2026年三季报业绩点评 U8提速增长 单品势能凸显
未知机构2026-10-27