猜你想问
2026年三季报显示华锐精密的主要盈利改善因素是什么?
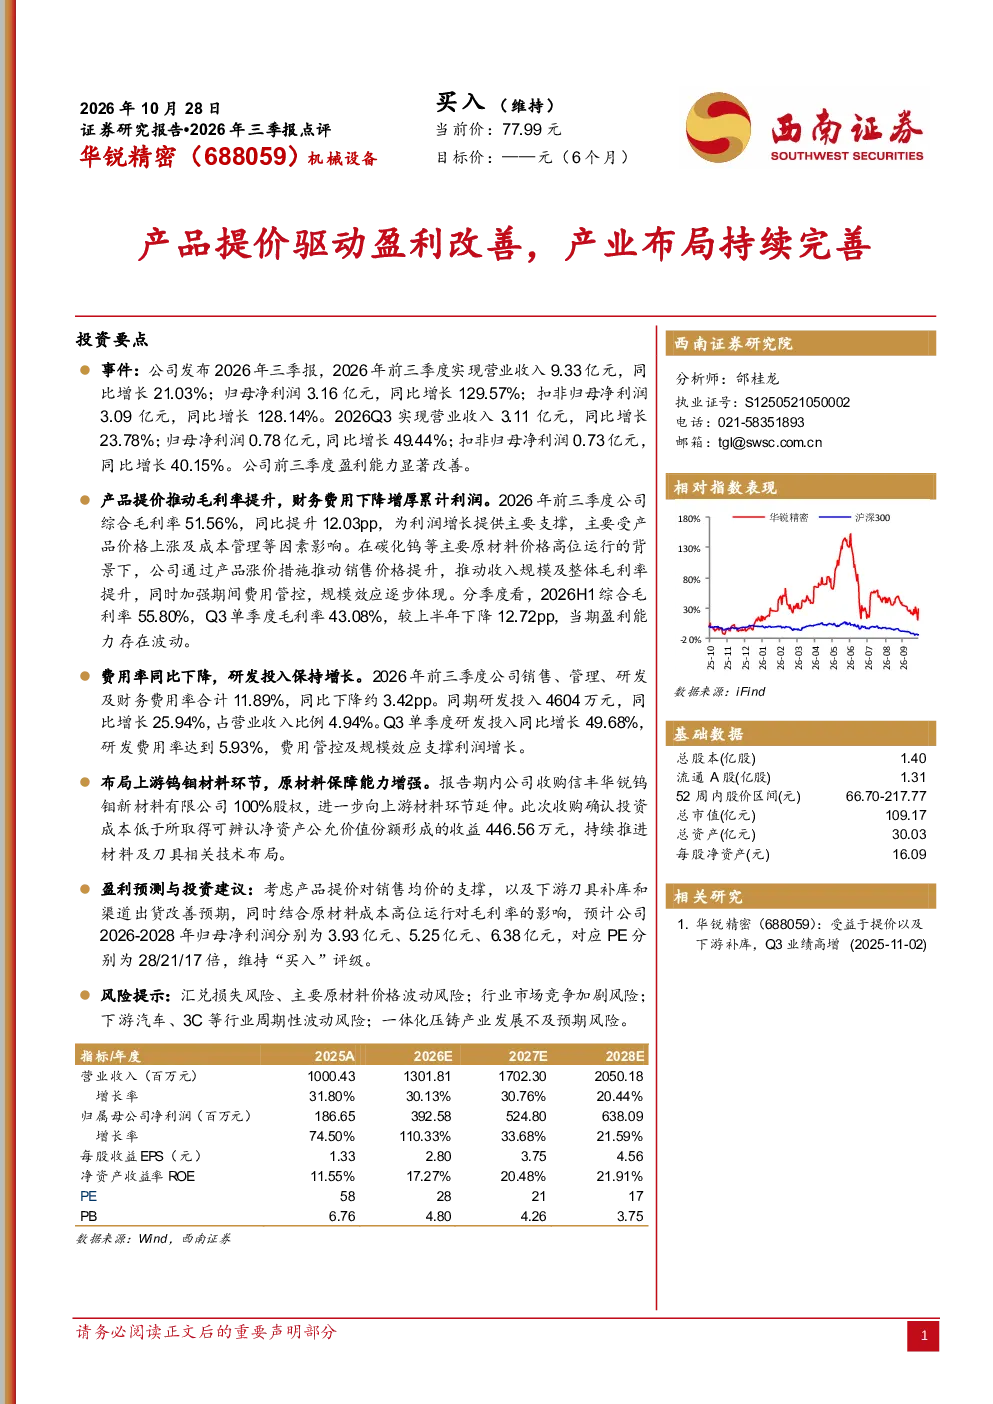
2026年前三季度,华锐精密综合毛利率提升至51.56%,同比增加12.03个百分点,主要得益于产品价格上涨和成本管理优化。公司通过提价策略提升了销售价格和收入规模,同时加强费用管控,规模效应逐步显现。但Q3单季度毛利率较上半年下降12.72个百分点,显示盈利能力存在波动。财务费用率合计11.89%,同比下降约3.42个百分点,支撑了利润增长。研发投入4604万元,同比增长25.94%,占营业收入比例4.94%,Q3单季度研发投入同比增长49.68%,研发费用率达5.93%。
钨钼材料行业的发展趋势如何?
钨钼材料行业正朝着高端化、精细化方向发展,原材料保障能力成为企业核心竞争力。华锐精密通过收购信丰华锐钨钼新材料有限公司100%股权向上游延伸,增强原材料保障能力,并持续推进材料及刀具相关技术布局。此次收购确认投资收益446.56万元,显示向上游布局的战略价值。未来,钨钼材料在高端装备制造、新能源、新材料等领域需求将持续增长,行业集中度有望提升。
华锐精密报告重点分析了哪些方面?
报告重点分析了产品提价对毛利率的推动作用、费用率管控成效、以及上游产业布局的战略意义。公司通过产品提价提升销售价格和收入规模,规模效应逐步体现,但Q3单季度毛利率有所下降,显示盈利能力存在波动。费用率同比下降,研发投入保持增长,研发费用率达5.93%,费用管控及规模效应支撑利润增长。收购钨钼新材料公司增强原材料保障能力,显示公司产业布局持续完善。
当前钨钼材料行业的市场现状如何?
钨钼材料行业目前处于供需结构性调整阶段,高端需求增长迅速,但原材料价格波动较大。华锐精密通过收购钨钼新材料公司向上游延伸,增强原材料保障能力,并提升行业竞争力。行业集中度逐步提升,龙头企业优势明显。下游应用领域广泛,包括高端装备制造、新能源、新材料等,市场需求持续增长。但行业面临原材料价格波动、市场竞争加剧等挑战。
华锐精密研报提示了哪些风险?
研报提示的主要风险包括汇兑损失风险、主要原材料价格波动风险、行业市场竞争加剧风险、下游汽车、3C等行业周期性波动风险、以及一体化压铸产业发展不及预期风险。原材料价格高位运行对毛利率存在影响,需关注成本控制。下游行业周期性波动可能影响公司业绩表现,需关注市场需求变化。一体化压铸产业发展不及预期可能影响公司技术布局的成效。