猜你想问
2026年三季报主要看点是什么?
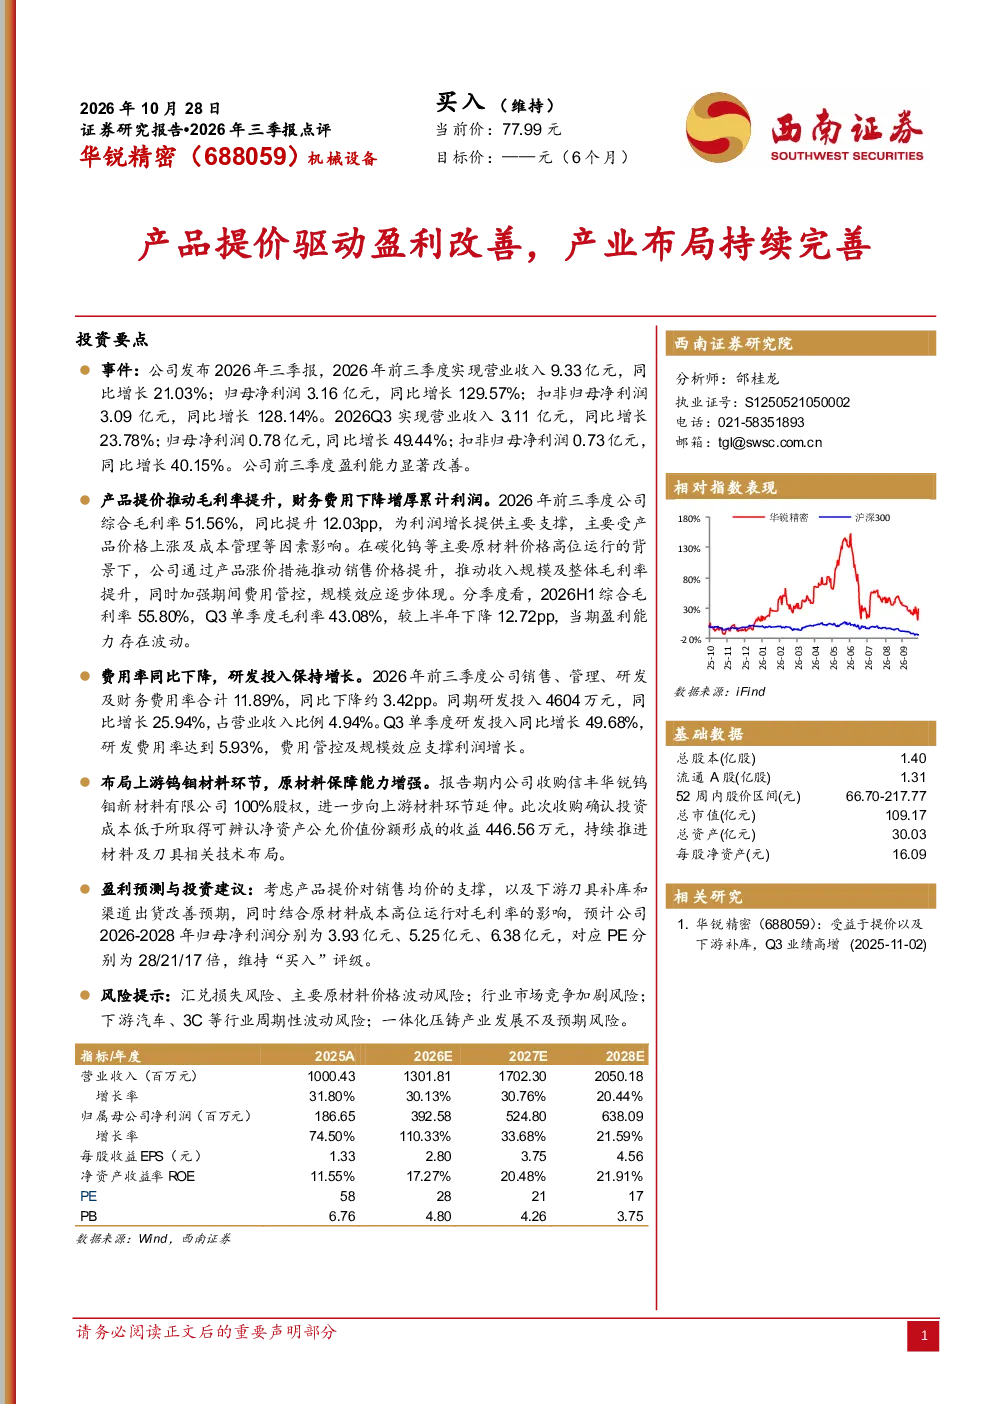
2026年前三季度公司综合毛利率51.56%,同比提升12.03pp,主要受产品价格上涨及成本管理影响。产品提价推动销售价格及收入规模提升,同时加强费用管控,规模效应逐步体现。但Q3单季度毛利率较上半年下降12.72pp,盈利能力存在波动。研发投入4604万元,同比增长25.94%,占营业收入比例4.94%。收购信丰华锐钨钼新材料有限公司100%股权,增强原材料保障能力。
轻工制造行业发展趋势如何?
报告显示产品提价和成本管理推动毛利率提升,但Q3毛利率下降显示盈利能力波动。研发投入持续增长,原材料保障能力增强,反映行业向技术化和供应链自主化方向布局。钨钼材料等上游环节布局有助于应对原材料价格波动风险,但需关注行业竞争加剧和下游周期波动影响。
报告重点分析了哪些方面?
报告重点分析了产品提价对毛利率的影响、费用率下降及研发投入增长情况,以及向上游钨钼材料环节的产业布局。数据显示产品价格上涨推动收入规模提升,费用管控成效显著,但需关注Q3毛利率波动和原材料成本高位运行的影响。
当前市场对该公司/行业现状如何判断?
公司通过产品提价和费用管控实现盈利改善,但盈利能力存在季度波动。行业层面,技术化和供应链自主化是重要趋势,原材料保障能力成为关键竞争优势。不过,汇兑损失、原材料价格波动、行业竞争和下游周期性风险需持续关注。
研报提示了哪些风险?
研报提示的主要风险包括汇兑损失风险、主要原材料价格波动风险、行业市场竞争加剧风险、下游汽车、3C等行业周期性波动风险,以及一体化压铸产业发展不及预期风险。这些风险可能对公司盈利能力和长期发展产生影响。
你可能感兴趣
2026年三季报点评产品提价驱动盈利改善,产业布局持续完善
西南证券2026-11-04
2026年三季报点评:高端产品放量驱动盈利改善,金属化陶瓷打开第二增长曲线
电气设备东吴证券2026-10-22
2026年三季报点评:先进制程产品持续放量,规模效应释放驱动盈利能力显著提升
东吴证券2026-11-01
2026年三季报点评:算力产品矩阵持续完善,多赛道协同拓展成长空间
东吴证券2026-11-02
2026年三季报点评报告:AI驱动光通信产品量价齐升,盈利能力大幅提升
信息技术华龙证券2026-11-01
公司动态点评:完善产业布局盈利有望改善
建筑建材长城证券2019-08-27
2026年三季报点评:Q3扣非归母同增78%,毛利率提升驱动盈利改善
东吴证券2026-11-02
2026年三季报点评前三季归母净利润同比+73%,毛利率大幅改善驱动盈利弹性释放
华创证券2026-10-31
宝光股份26年三季报点评 高端产品放量驱动盈利改善 金属化陶瓷打开第二增长曲线
未知机构2026-10-22
2026年三季报点评:高附加值产品放量,Q3盈利水平环比改善
电子设备东吴证券2026-10-26