猜你想问
DoorDash第三季度业绩表现如何?
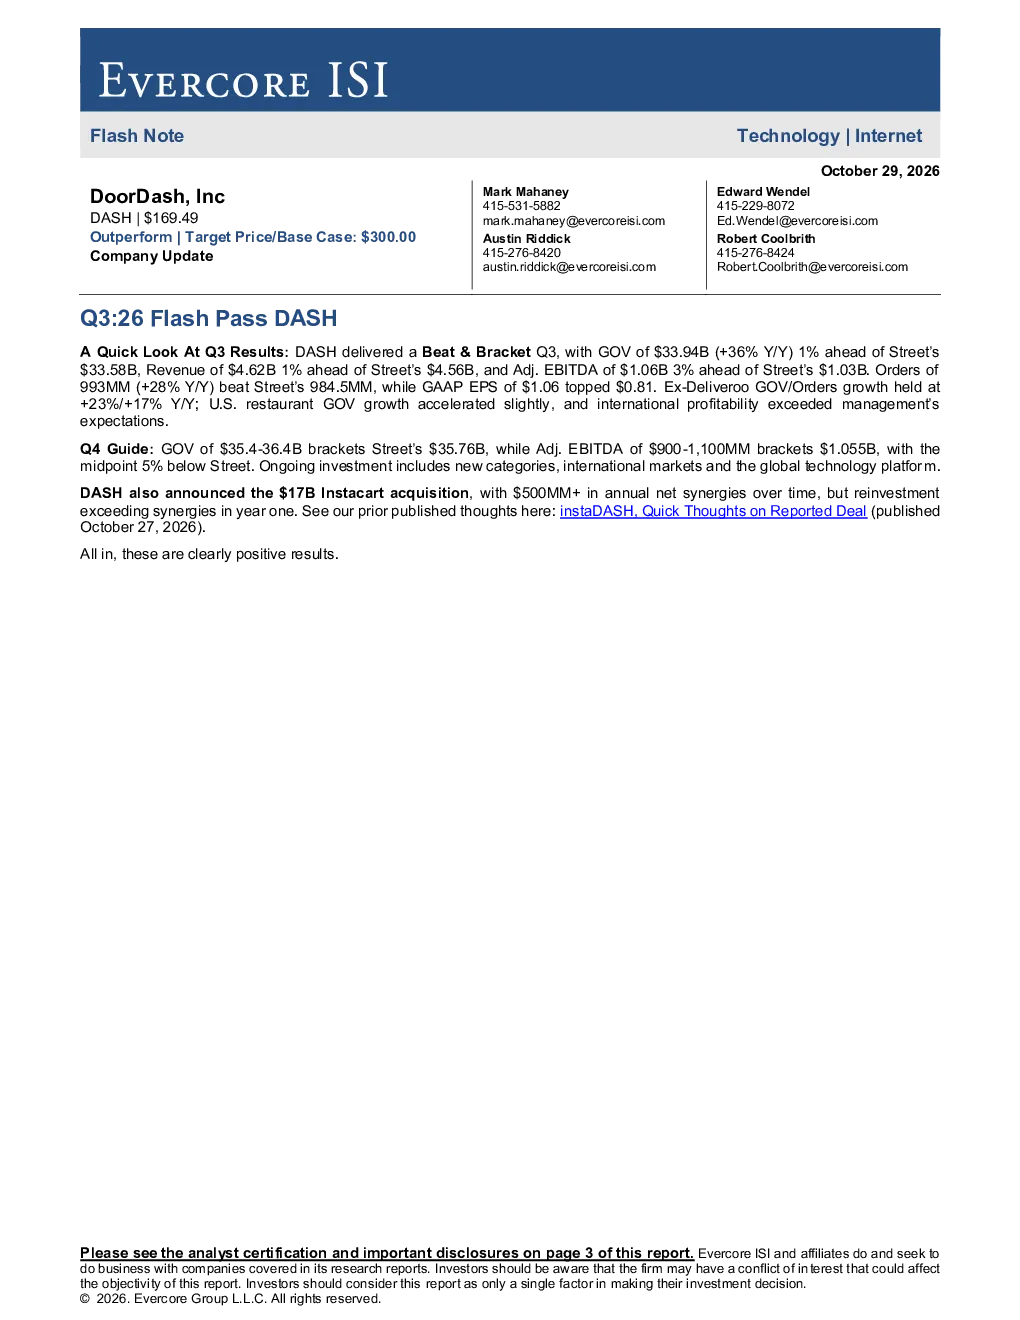
达达集团Q3业绩超出市场预期,政府债务同比增长36%,达到339.4亿美元;营收同比增长36%,达到46.2亿美元;调整后EBITDA同比增长3%,达到10.6亿美元。订单额同比增长28%,达到99.3亿美元。GAAP每股收益为1.06美元,超过市场预期的0.81美元。美国餐厅政府债务增长略有加速,国际盈利能力超出管理层预期。
达达集团未来的发展前景如何?
达达集团Q3业绩表现积极,未来发展前景乐观。收购Instacart将带来协同效应,预计未来每年将产生超过5亿美元的净协同效应。国际市场表现良好,但国际市场竞争加剧,尤其是澳大利亚Deliveroo上市,可能限制达达集团的市场规模和增长能力。
达达集团报告中的关键数据有哪些?
达达集团Q3关键数据包括:政府债务同比增长36%至339.4亿美元,营收同比增长36%至46.2亿美元,调整后EBITDA同比增长3%至10.6亿美元,订单额同比增长28%至99.3亿美元。GAAP每股收益为1.06美元,超过市场预期的0.81美元。除Deliveroo外的政府债务/订单年同比增长率维持在+23%和+17%
达达集团面临哪些风险?
达达集团面临的主要风险包括国际市场竞争加剧,尤其是澳大利亚Deliveroo上市可能限制其市场规模和增长能力。此外,围绕商家佣金上限和司机分类的监管政策可能对单车单位经济施加下行压力。
达达集团报告对行业发展趋势有何分析?
达达集团报告显示美国餐厅政府债务增长略有加速,国际盈利能力超出管理层预期。但国际市场竞争加剧,尤其是澳大利亚Deliveroo上市,可能限制达达集团的市场规模和增长能力。围绕商家佣金上限和司机分类的监管政策可能对单车单位经济施加下行压力。
你可能感兴趣
华利集团2024Q1业绩点评:Q1收入利润均超预期,看好订单恢复势头
纺织服装国泰君安证券2024-04-26
收入业绩均超预期,AI服务器的充足订单,较强供应链韧性有望保障盈利率稳定
开源证券2026-02-13
2022Q2订单、收入、业绩均创历史新高,净利率超预期增长
商贸零售德邦证券2022-08-09
互联网公司财报点评:核心业绩指标均超预期,长期价值明朗
国信证券2020-03-06
订单量大幅增加,收入业绩超预期快速增长
山西证券2024-04-21
2012年年报点评:业绩与订单增速均超市场预期
电气设备长城证券2013-03-26
海外教育行业点评:好未来发布2025财年三季报:业绩超预期,递延收入指标维持高增
文化传媒民生证券2025-01-26
极兔速递2026H1业绩点评 量利均好于指引 业绩超预期
未知机构2026-08-21
收入利润均大超预期,在手订单创新高
机械设备太平洋证券2024-04-25
23Q1业绩点评:收入与利润均超预期,重点业务盈利能力持续释放
信达证券2023-05-18