猜你想问
集智股份2026年三季报核心内容有哪些?
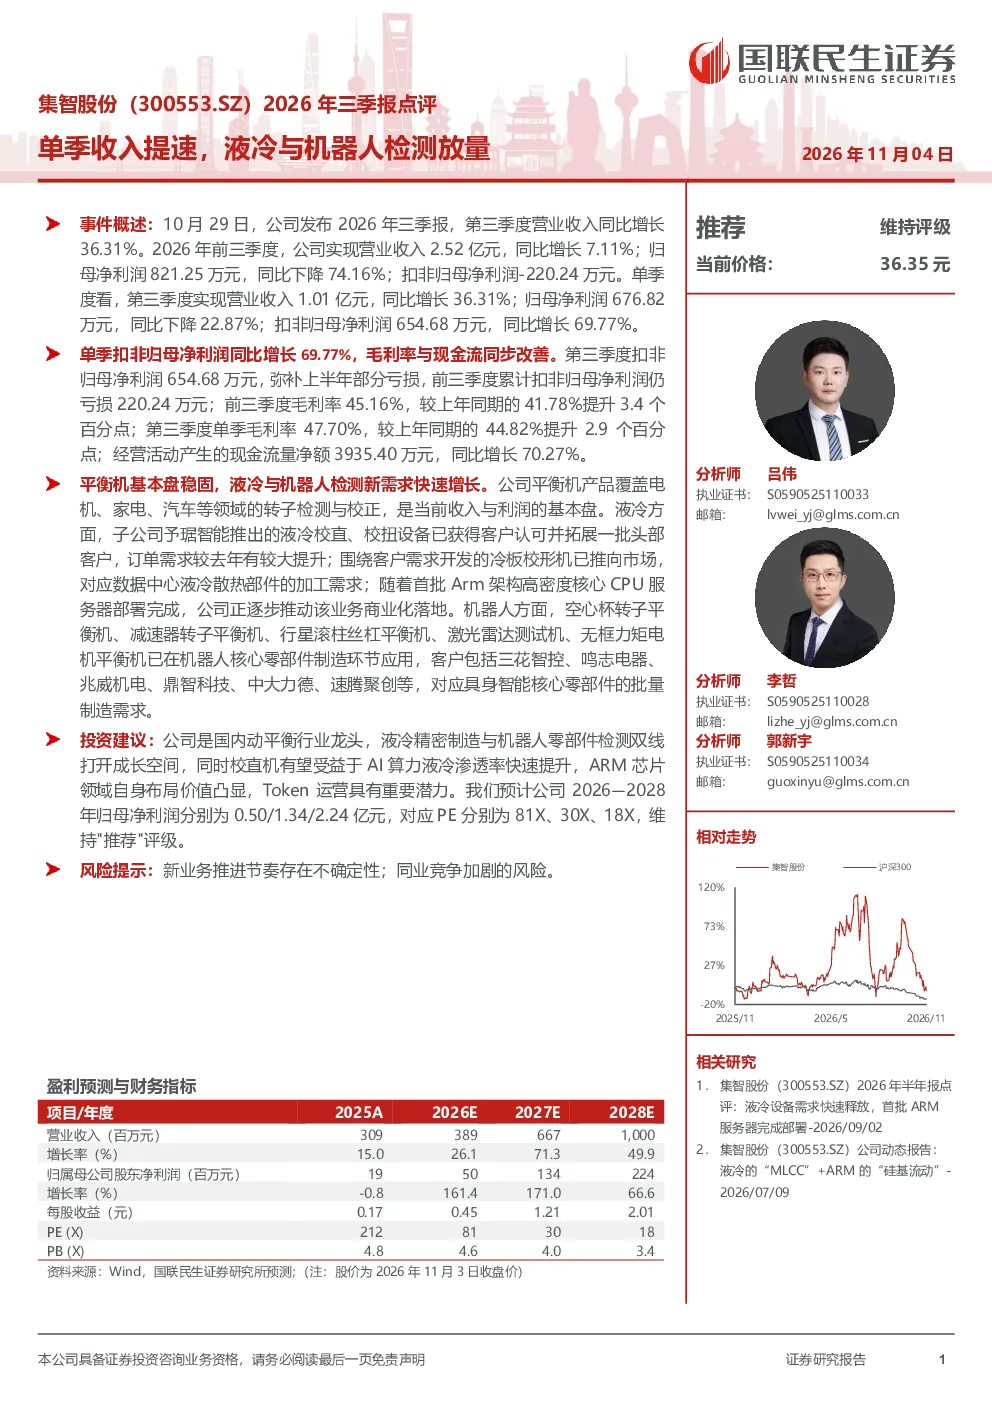
集智股份2026年三季报显示单季收入提速,第三季度营业收入同比增长36.31%,达到1.01亿元;前三季度营业收入2.52亿元,同比增长7.11%。盈利能力改善,单季扣非归母净利润同比增长69.77%,达到654.68万元。毛利率提升3.4个百分点至45.16%,经营活动现金流净额同比增长70.27%
液冷和机器人检测业务发展情况如何?
液冷业务方面,子公司予琚智能的液冷校直、校扭设备获得客户认可,冷板校形机推向市场,首批Arm架构高密度核心CPU服务器部署完成,推动商业化落地。机器人检测业务增长显著,空心杯转子平衡机、减速器转子平衡机等应用于机器人核心零部件制造,客户包括三花智控、鸣志电器等,满足具身智能核心零部件的批量制造需求
研报对集智股份的重点分析方向是什么?
研报重点分析了集智股份的平衡机基本盘稳固,覆盖电机、家电、汽车等领域,是当前收入与利润的基本盘。同时关注液冷业务和机器人检测业务的放量增长,认为公司是国内动平衡行业龙头,液冷精密制造与机器人零部件检测双线打开成长空间
当前动平衡行业市场现状如何?
当前动平衡行业市场现状显示,集智股份作为国内龙头,其平衡机业务已形成稳固基本盘,覆盖多个领域。液冷业务和机器人检测业务正处于放量阶段,受益于AI算力液冷渗透率提升和机器人核心零部件制造需求增长,市场前景广阔
研报提示哪些风险?
研报提示的主要风险包括新业务推进节奏存在不确定性,液冷和机器人检测业务的市场拓展可能面临挑战。此外,同业竞争加剧也可能影响公司市场份额和盈利能力,需要持续关注行业竞争格局变化
你可能感兴趣
集智股份(300553.SZ)公司动态报告:液冷的“MLCC”+ARM的“硅基流动”
国联民生证券2026-07-09
2026年三季报点评:海外放量与结构升级驱动毛利率提升,Q3单季盈利环比提速
东吴证券2026-11-02
英维克2026年三季报点评:收入增长提速,关注海外液冷交付
国金证券2026-10-27
2026年三季报点评第二曲线放量提速,单季拐点显现
中原证券2026-10-28
致欧科技2026年三季报业绩点评:新品放量收入再提速,业绩表现靓丽
国金证券2026-10-28
2026年三季报点评:单季收入首破10亿元,业务结构与行业景气共振
华龙证券2026-10-21
国金电新 液冷 集智股份 矫直机 被忽视的液冷设备环节
未知机构2026-09-14
国联民生计算机 集智股份 大涨 继续推荐液冷上游必备 掘金铲
未知机构2026-09-03
集智股份 液冷上游的铲子股
未知机构2026-09-22
国联民生计算机 集智股份 大涨 继续推荐液冷上游最具弹性 掘
未知机构2026-09-08