猜你想问
旭创最新IR反馈报告核心内容是什么?
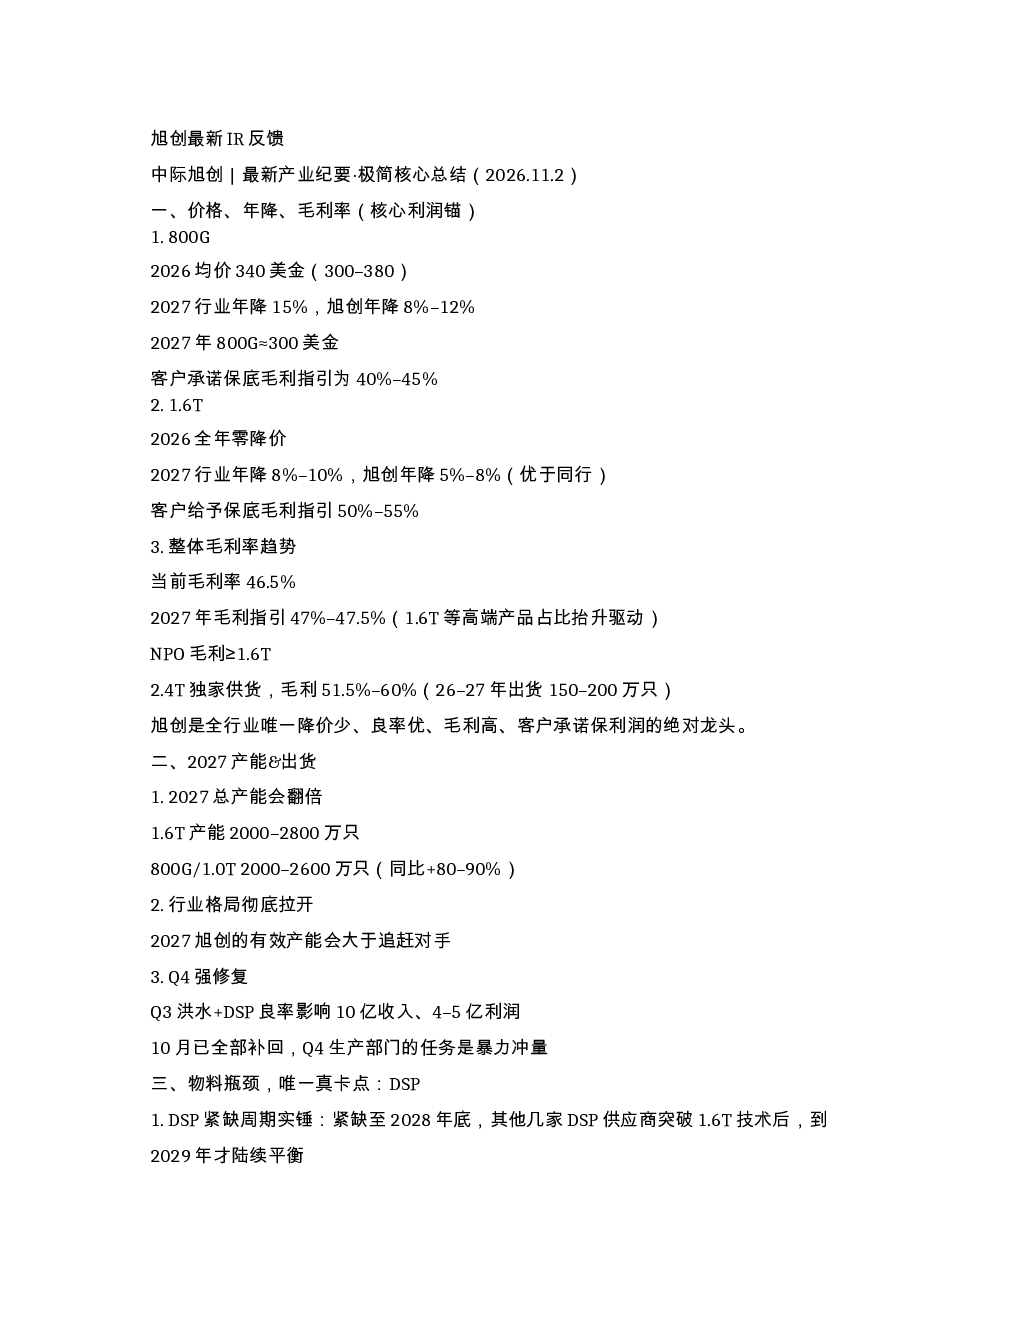
报告指出1.6T DSP目前仅Marvell和博通可量产,预计2027下半年突破,但性能仅达龙一龙二的80–85%,适用于短距场景和国内csp客户。旭创通过Tower硅光代工锁单及产能冗余建设保持交付稳定,2025年起让出800G订单布局1.6T独占红利,顶级物料+散热方案使产品寿命达8–10年,双客户平衡(英伟达、谷歌)加深客户绑定。短期催化剂包括Q4出货加速、2027年1.6T长协订单落地及股权激励落地等。
光模块行业发展趋势如何?
行业技术路线终局显示,2030年可插拔方案占比65–70%,CPO占比20–25%,LPO占比5–10%。目前CPO良率仅20–30%、成本贵2–3倍,商业化推迟至2028–2029。2026–2028年行业持续供不应求,2030年后年化增长超10%,光模块在AI CAPEX占比提升至8–15%。Marvell收购Lumentum强化DSP供应但不垄断,利好头部企业。
报告重点分析了哪些方向?
报告重点分析了旭创供应链优势,包括Tower硅光代工占80%产能、预付2亿美金定金锁单,以及产能按物料统筹能力的1.15–1.2倍冗余建设。同时分析了行业真相:产能非瓶颈,物料是关键,旭创通过冗余建设保持交付稳定。此外还分析了旭创核心壁垒:让出800G订单布局1.6T独占红利,顶级物料+散热方案使产品寿命达8–10年,双客户平衡加深客户绑定。
当前光模块市场现状如何?
当前1.6T DSP仅Marvell和博通可量产,预计2027下半年突破。旭创通过冗余建设保持交付稳定,2025年起让出800G订单布局1.6T独占红利。行业方面,产能非瓶颈,物料是关键,2026–2028年持续供不应求,2030年后年化增长超10%。NPO真实订单显示,2027谷歌500–600万只,2028超千万只,网传1200万只为假。
研报提示了哪些风险?
报告提示FCC制裁不可行,非带Wifi及射频产品无需FCC认证,65%本土物料限制将导致成本暴涨、良率崩塌,谷歌等反对,落地概率低。中国掌握70–80%产能+磷化铟资源,美方无替代供应链,制裁多为情绪利空。此外,短期需关注Q4出货加速、利润回补等催化剂,但需注意IR交流纪要整理,为卖方/产业端观点,不构成投资建议。